
외상매입금은 판매할 상품처럼 본업 거래에서, 미지급금은 비품처럼 그 밖의 거래에서 생긴 갚을 돈입니다. 한 장의 세금계산서를 나눠 분개하고 일부 지급 잔액과 재무상태표·현금흐름표 표시까지 예시로 확인하세요.
- 판매용 상품·원재료처럼 본업 거래에서 생긴 갚을 돈은 외상매입금, 비품처럼 그 밖의 거래는 미지급금입니다.
- 같은 물건도 회사가 무엇을 파는지, 그 물건을 어디에 쓰는지에 따라 계정이 달라집니다.
- 한 세금계산서에 섞였다면 품목별로 나누고, 부가세를 포함한 금액으로 각 채무를 기록합니다.
 이미지 크게 보기
외상매입금과 미지급금은 무엇이 다른가요?
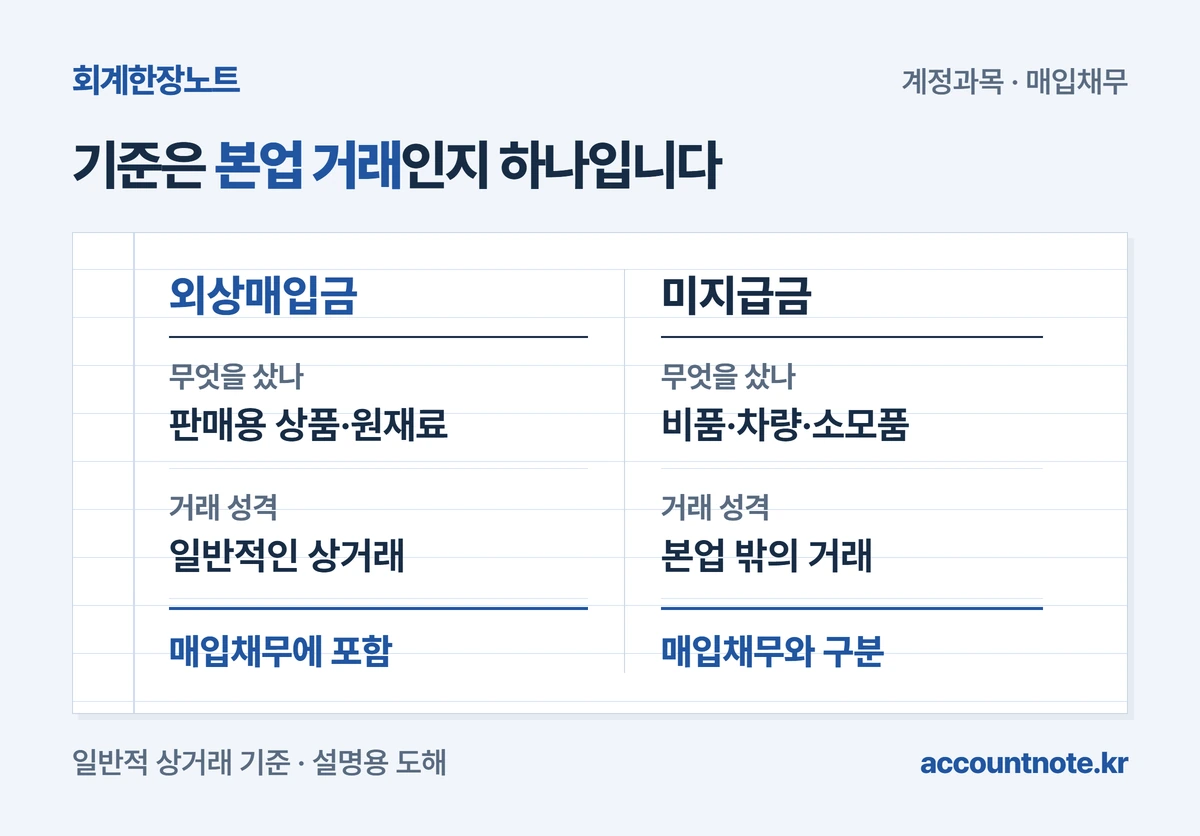
둘 다 물건이나 서비스를 받고 아직 돈을 내지 않은 ‘갚을 돈’입니다. 차이는 그 거래가 회사의 본업, 즉 일반적인 상거래에서 생겼는지입니다. [근거 1]
판매할 상품이나 제품을 만들 원재료를 외상으로 사면 외상매입금입니다. 사무실에서 쓸 복합기나 업무용 차량처럼 본업 밖의 거래에서 생긴 갚을 돈은 미지급금입니다. [근거 1]
외상매입금은 어음으로 갚기로 한 지급어음과 함께 ‘매입채무’로 묶습니다. 기준서는 매입채무를 재무상태표 유동부채에서 따로 보여 주는 항목의 예로 듭니다. [근거 1] [근거 3]
| 계정 | 언제 쓰나요? |
|---|---|
| 외상매입금 | 판매용 상품·원재료를 외상으로 산 대금 |
| 미지급금 | 비품·차량 등 본업 밖 거래의 미지급 대금 |
| 매입채무(재무상태표) | 외상매입금 + 지급어음 |
 도해 크게 보기
같은 물건인데 계정이 달라질 수 있나요?
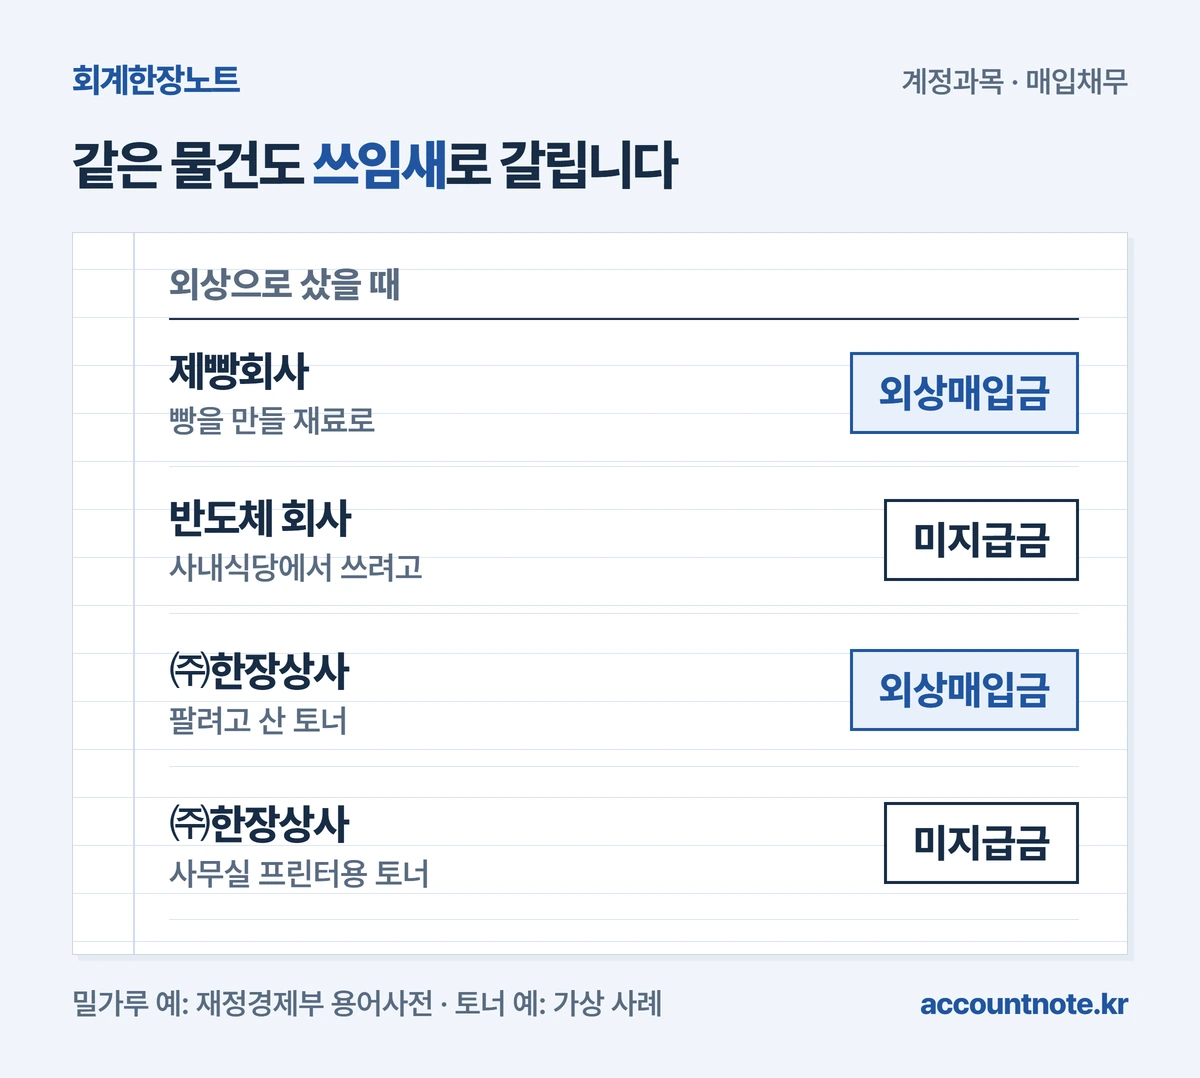
달라질 수 있습니다. 물건의 이름이 아니라 회사가 그 물건을 무엇에 쓰는지로 나눕니다. [근거 2]
재정경제부 시사경제용어사전의 예를 보면, 제빵회사가 빵을 만들려고 밀가루를 외상으로 사면 외상매입금입니다. 반도체 회사가 사내식당에서 쓸 밀가루를 외상으로 사면 미지급금입니다. [근거 2]
이 글의 가상 사례인 ㈜한장상사는 프린터 토너를 파는 사무용품 도매업체입니다. 팔려고 산 토너는 외상매입금이지만, 사무실 프린터에 넣으려고 산 토너 대금은 미지급금입니다.
| 회사 | 외상으로 산 밀가루의 계정 |
|---|---|
| 제빵회사(빵 재료) | 외상매입금 |
| 반도체 회사(사내식당) | 미지급금 |
 도해 크게 보기
한 장의 세금계산서에 상품과 비품이 섞였다면?
품목별로 나눠 한 전표에 적습니다. 부가가치세도 각 품목의 갚을 돈에 포함합니다.
사업에 쓰려고 산 물건의 부가세는 매출세액에서 빼는 매입세액이 됩니다. 그래서 장부에서는 흔히 ‘부가세대급금’ 계정에 따로 모읍니다. [근거 4]
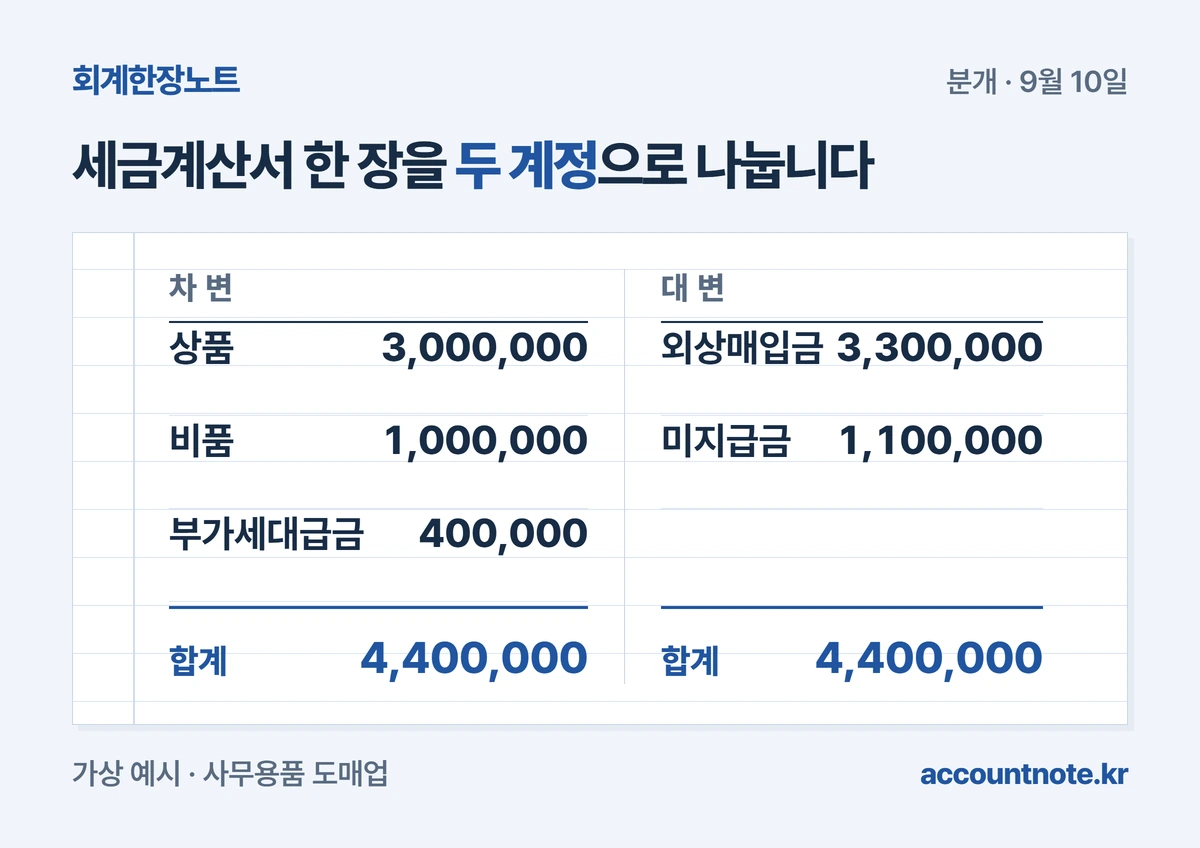
이해를 위한 가상 사례입니다. ㈜한장상사는 9월 10일 거래처 A에서 판매용 토너 300만원과 사무실용 복합기 100만원을 외상으로 샀습니다. 세금계산서 한 장에 부가세 40만원을 포함한 440만원이 적혀 있습니다.
토너 대금 330만원은 외상매입금, 복합기 대금 110만원은 미지급금입니다. 차변 합계 440만원과 대변 합계 440만원이 같은지 확인하세요.
| 차변 | 대변 |
|---|---|
| 상품 3,000,000 | 외상매입금 3,300,000 |
| 비품 1,000,000 | 미지급금 1,100,000 |
| 부가세대급금 400,000 | — |
| 합계 4,400,000 | 합계 4,400,000 |
 도해 크게 보기
대금을 나눠 내면 잔액은 어떻게 남나요?
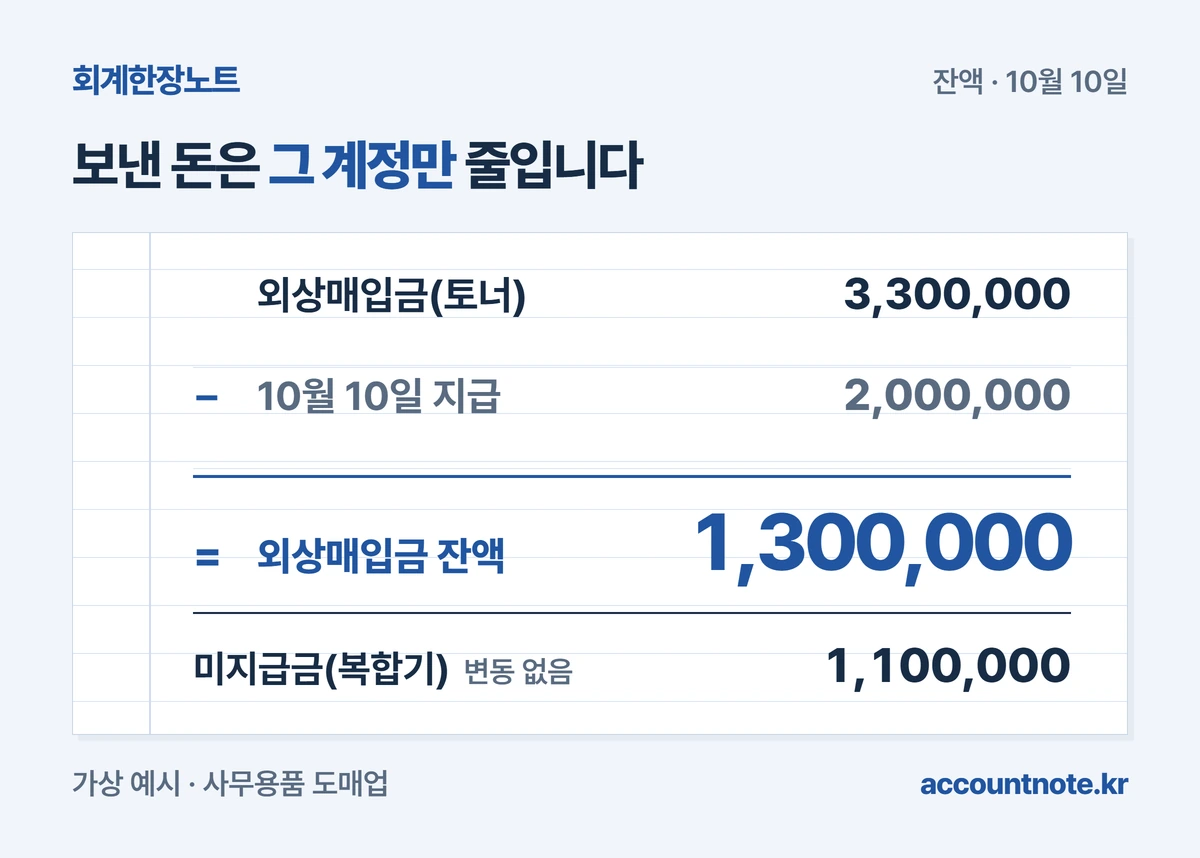
보낸 돈이 어느 대금인지 먼저 정하고 그 계정만 줄입니다. 거래처가 같다고 합계에서만 빼면 두 계정 잔액이 틀어집니다.
10월 10일 토너 대금 중 200만원만 보냈다면 차변 외상매입금 200만원, 대변 보통예금 200만원입니다. 외상매입금 잔액은 130만원이 되고, 미지급금 110만원은 그대로 남습니다.
어느 대금을 먼저 갚는지 정하지 않았다면 거래처와 확인한 내용을 전표 적요에 남겨 두세요. 월말에 거래처 잔액을 맞출 때 근거가 됩니다.
| 계정 | 9/10 발생 → 10/10 지급 후 |
|---|---|
| 외상매입금 | 3,300,000원 → 1,300,000원 |
| 미지급금 | 1,100,000원 → 1,100,000원 |
| 거래처 A 합계 | 4,400,000원 → 2,400,000원 |
 도해 크게 보기
재무상태표와 현금흐름표에서는 어떻게 달라지나요?
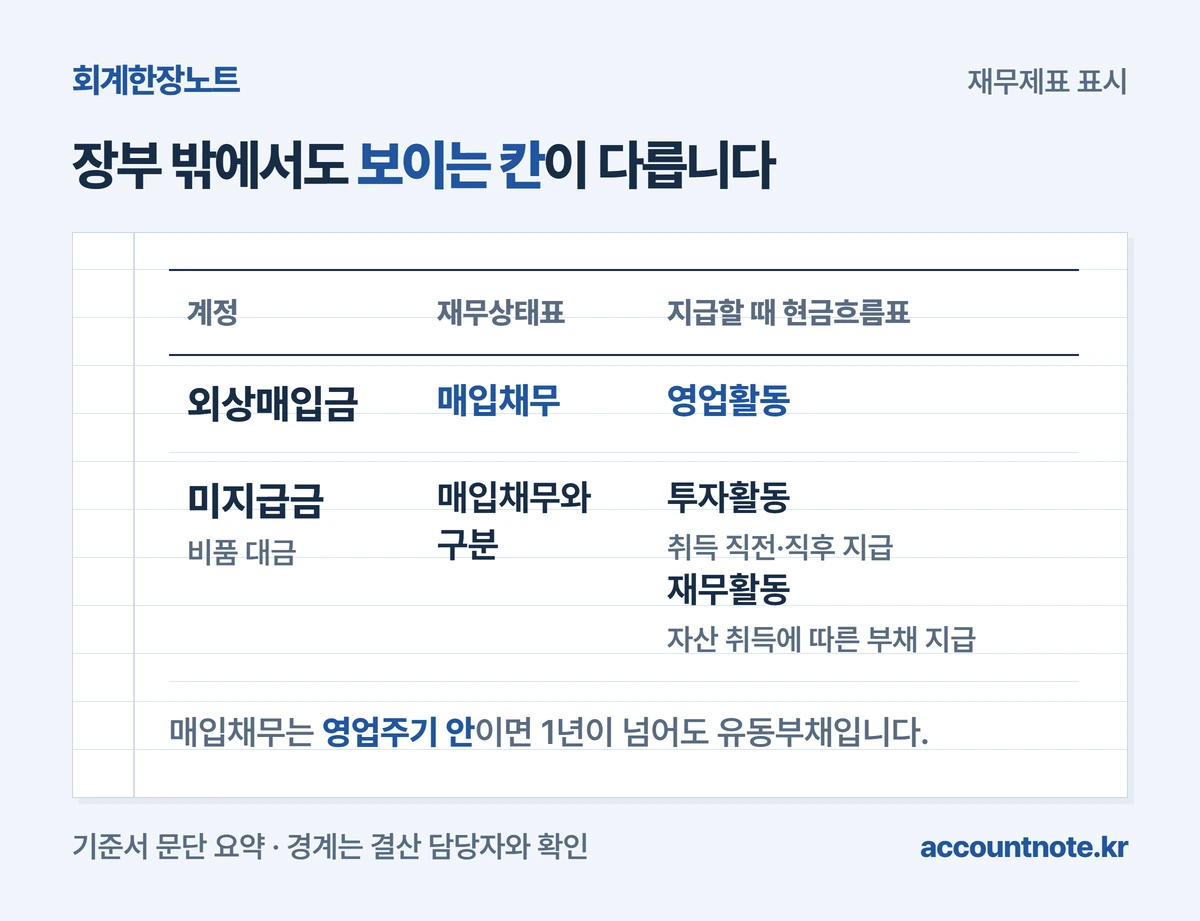
재무상태표에서 외상매입금은 지급어음과 함께 매입채무로 보여 줍니다. 미지급금은 매입채무에 넣지 않고 구분합니다. [근거 1] [근거 3]
매입채무는 정상적인 영업주기 안에 갚을 것으로 예상되면, 1년 안에 결제되지 않아도 유동부채로 분류합니다. [근거 3]
돈이 나갈 때 현금흐름표의 칸도 다릅니다. 상품 대금처럼 매입채무를 결제하는 돈은 영업활동 현금유출입니다. [근거 3]
비품 같은 유형자산을 살 때 구입 직전이나 직후에 낸 돈은 투자활동 현금유출입니다. 기준서는 자산 취득에 따른 부채의 지급을 재무활동 현금유출의 예로도 드니, 외상 기간이 긴 비품 대금은 결산 담당자와 분류 기준을 확인하세요. [근거 3]
| 계정 | 재무상태표 · 지급할 때 현금흐름표 |
|---|---|
| 외상매입금 | 매입채무 · 영업활동 |
| 미지급금(비품 대금) | 매입채무와 구분 · 투자 또는 재무활동 확인 |
 도해 크게 보기
자주 틀리는 분류는 무엇인가요?
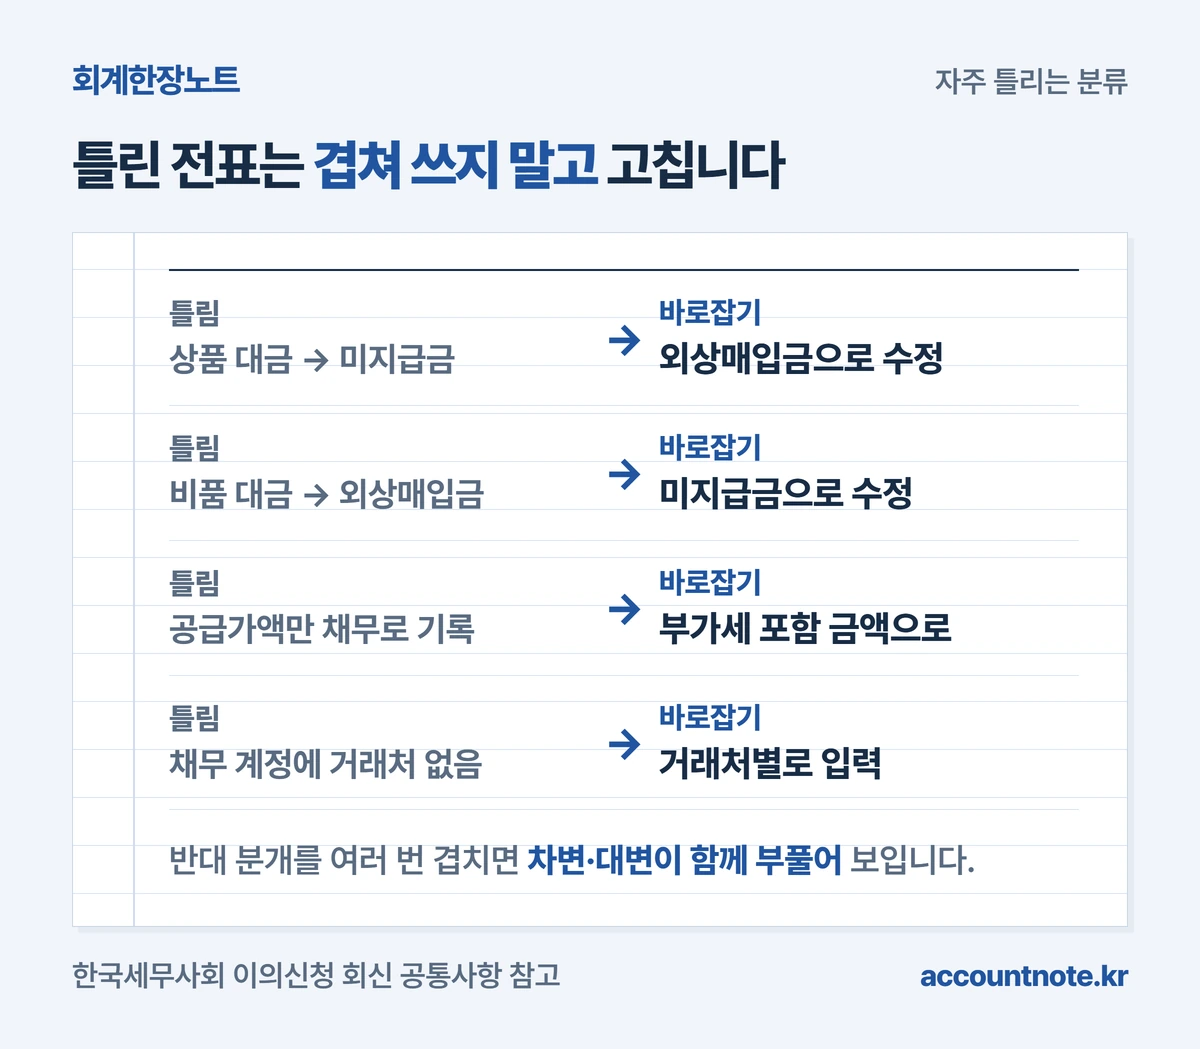
계정을 거꾸로 넣으면 매입채무가 부풀거나 줄어듭니다. 거래처 잔액과 재무상태표를 설명할 때 숫자가 어긋납니다.
이미 기록한 전표가 틀렸다면 원래 전표를 고치거나 지운 뒤 새로 입력합니다. 반대 분개를 여러 번 겹쳐 잔액만 맞추면 차변과 대변이 같은 금액만큼 부풀려 보일 수 있습니다. [근거 1]
| 흔한 실수 | 바로잡는 방법 |
|---|---|
| 판매용 상품 대금을 미지급금으로 기록 | 외상매입금으로 수정 |
| 비품 대금을 외상매입금으로 기록 | 미지급금으로 수정 |
| 부가세를 빼고 공급가액만 채무로 기록 | 부가세 포함 금액으로 수정 |
| 채무 계정에 거래처를 지정하지 않음 | 거래처별로 입력해 원장 대사 |
 도해 크게 보기
월말에 무엇을 대조하나요?
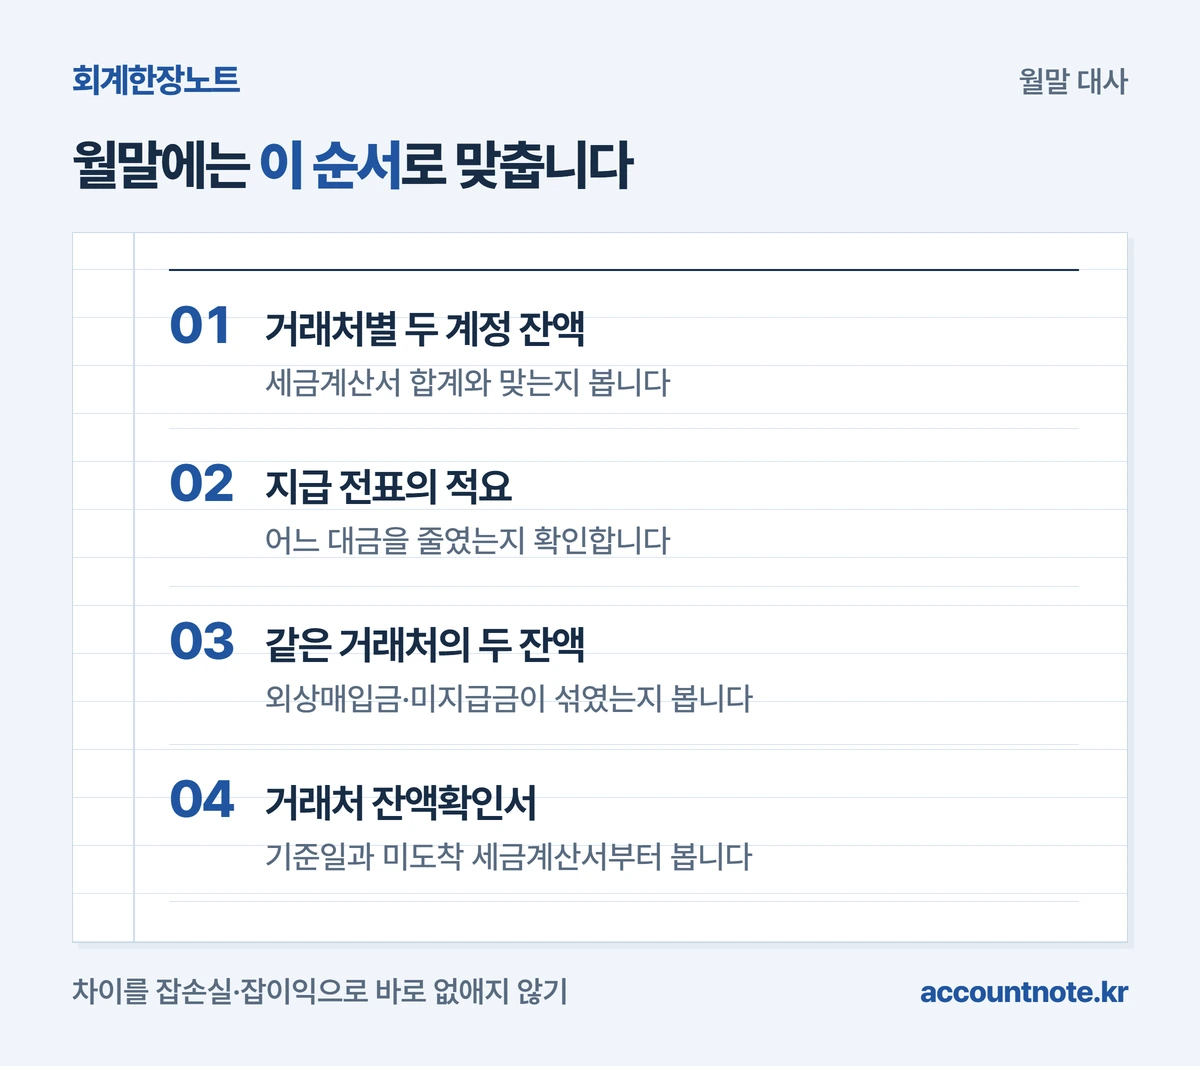
채무 계정은 거래처별로 기록해야 월말에 대조할 수 있습니다. 전산 회계에서도 채권·채무 계정에는 거래처를 지정합니다. [근거 1]
거래처가 보내온 잔액과 다르면 기준일과 아직 받지 못한 세금계산서부터 확인하세요. 차이를 잡손실이나 잡이익으로 바로 없애지 않습니다.
- 거래처별 외상매입금·미지급금 잔액과 세금계산서 합계
- 지급한 돈이 어느 계정의 대금을 줄였는지 적요
- 같은 거래처에 두 계정 잔액이 함께 남아 있는지
- 거래처 잔액확인서나 거래명세서의 금액
 도해 크게 보기
통장 열고 엑셀이랑 맞추는 일, 매일 하셨죠?
들어온 돈은 청구서와 알아서 맞춰집니다
입금자명 보고 엑셀 대조하고, 안 들어온 곳은 따로 챙기는 일. 입금 확인부터 연체 안내까지 정해둔 일정대로 알아서 챙겨줍니다.
확인한 근거
- 한국세무사회 — 제125회 전산세무회계 등 이의신청 회신(공통사항: 매입채무·미지급금 구분, 거래처코드, 수정입력) ↗
- 재정경제부 시사경제용어사전 — 외상매입금 ↗
- 한국회계기준원 — 일반기업회계기준 제2장 재무제표의 작성과 표시Ⅰ(문단 2.22·2.23·2.62·2.68·2.71, 실2.42) ↗
- 부가가치세법 제38조 — 공제하는 매입세액 ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-09-15 · 전문가 검수 확인 후 발행.