
취득원가와 감가상각누계액을 함께 없애는 유형자산 폐기 분개. 장부금액 200만원 사례와 폐기일·자산대장 확인 순서를 설명합니다.
- 폐기 손실은 최초 구입가격과 같지 않을 수 있습니다.
- 폐기일까지 반영할 감가상각 등을 확인한 뒤 남은 장부금액을 계산합니다.
- 기계와 누계액을 함께 제거하고 폐기 증빙·자산대장을 연결합니다.
 이미지 크게 보기
1천만원짜리 기계를 버리면 1천만원 손실인가요?
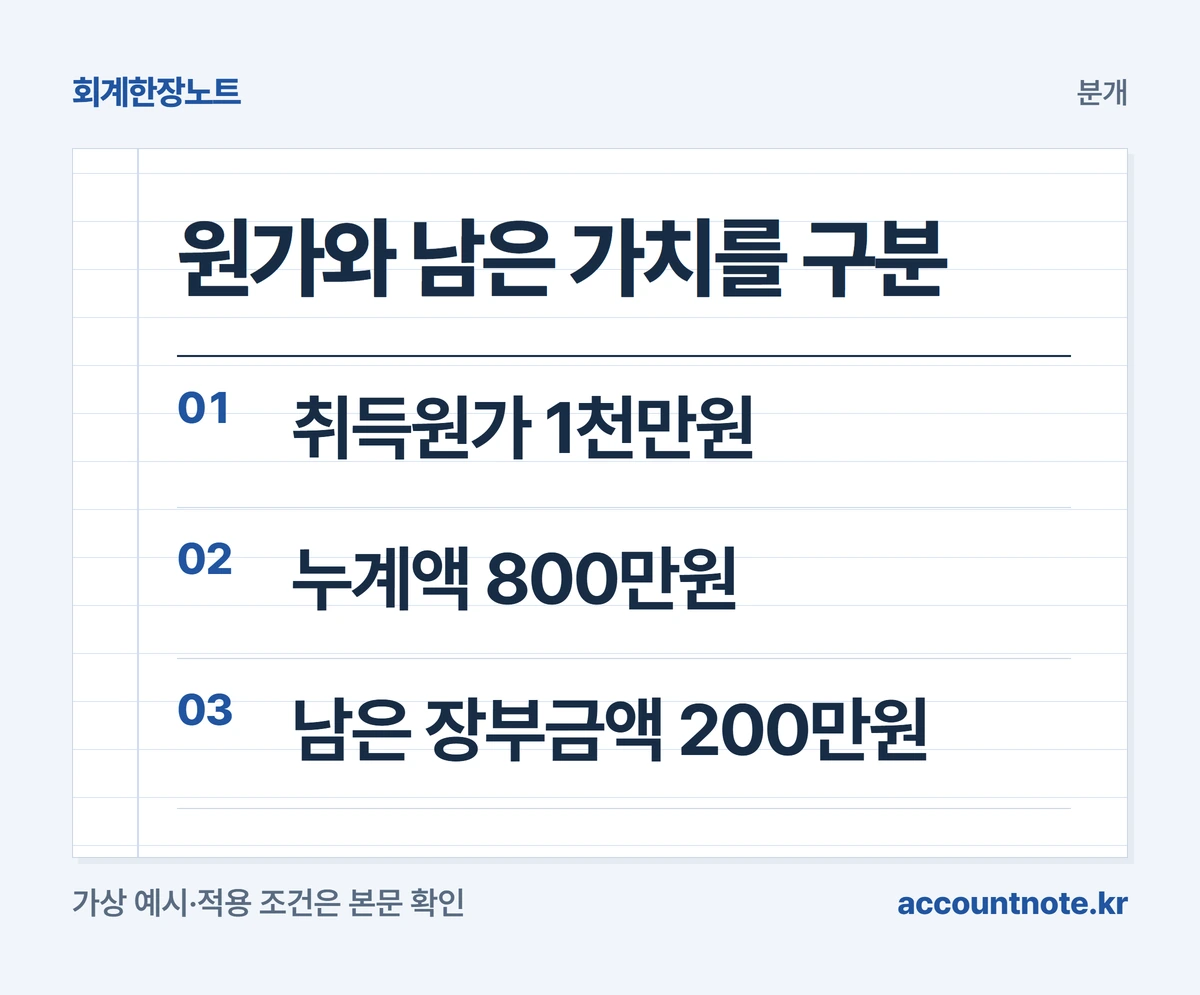
최초 1천만원에 산 기계라도 이미 감가상각비 800만원을 반영했다면 장부에 남은 금액은 200만원입니다. 이 기계를 대가 없이 폐기하고 다른 조정이 없다는 가상 사례에서는 남은 200만원이 폐기 손실입니다. 구입가격을 다시 전액 비용으로 잡으면 이전에 반영한 감가상각비와 겹칩니다.
법무부의 중소기업회계기준 해설은 유형자산을 처분하거나 미래 경제적 효익이 기대되지 않는 경우 장부에서 제거하는 원칙을 설명합니다. 이 글은 그 기본 원리를 단순화한 분개입니다. 실제 회사가 적용하는 회계기준과 중요성에 따른 계정 사용을 함께 확인하세요.
 도해 크게 보기
폐기일 전에 어떤 숫자를 먼저 맞추나요?
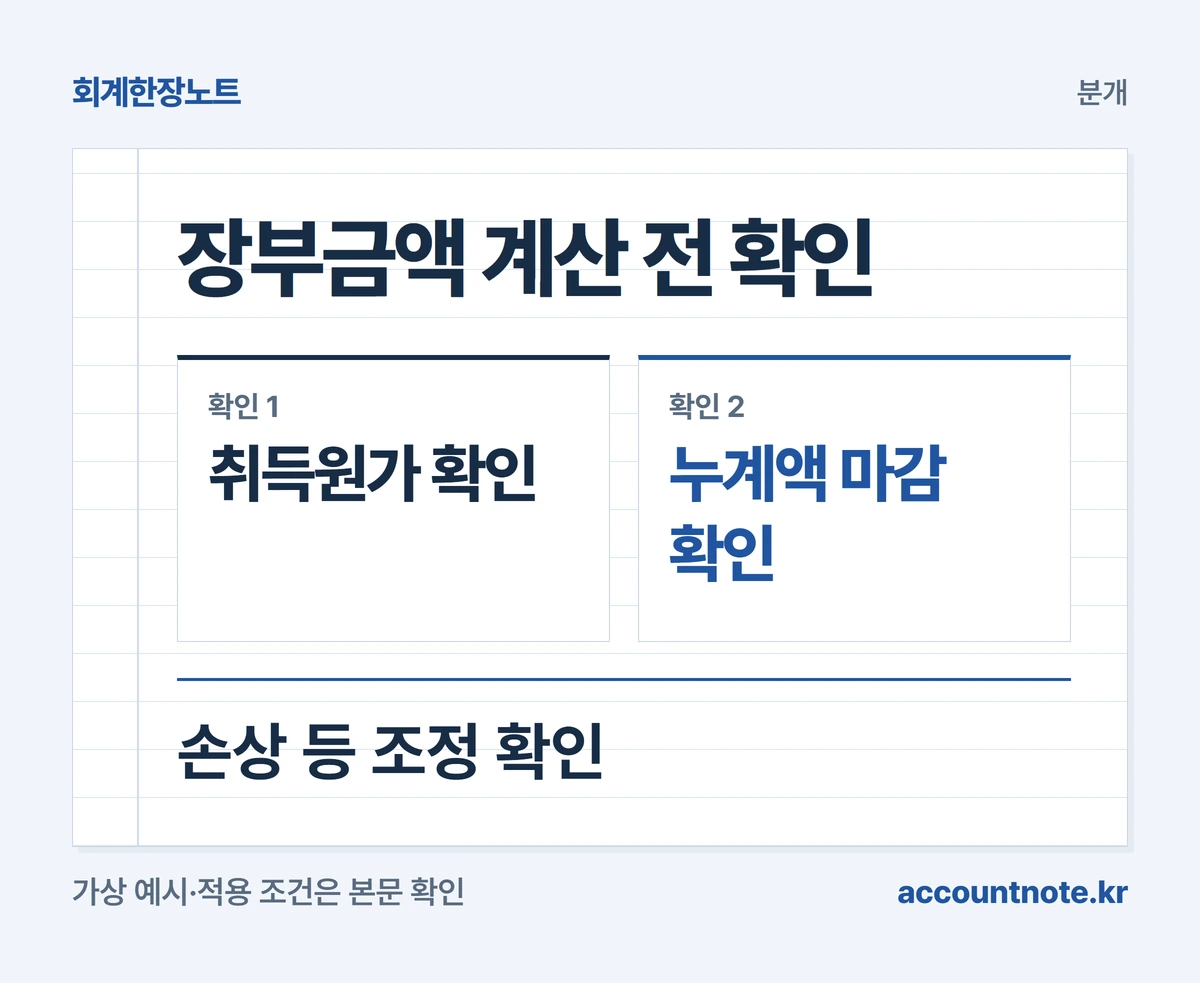
폐기 분개 전 자산대장의 취득원가, 감가상각누계액, 손상차손 등 기존 조정을 확인합니다. 감가상각누계액은 과거부터 쌓인 감가상각의 합계입니다. 폐기일까지 추가 반영할 감가상각이 있다면 먼저 계산해야 최종 장부금액이 맞습니다.
예시의 누계액 800만원은 필요한 감가상각까지 이미 반영한 금액이고 손상차손은 없다고 가정했습니다. 실제 장부가 전월 말 기준이라면 그 숫자를 그대로 복사하지 마세요. 폐기일과 회사의 적용 기준을 확인한 뒤 계산표를 갱신합니다.
 도해 크게 보기
차변과 대변에는 무엇을 적나요?
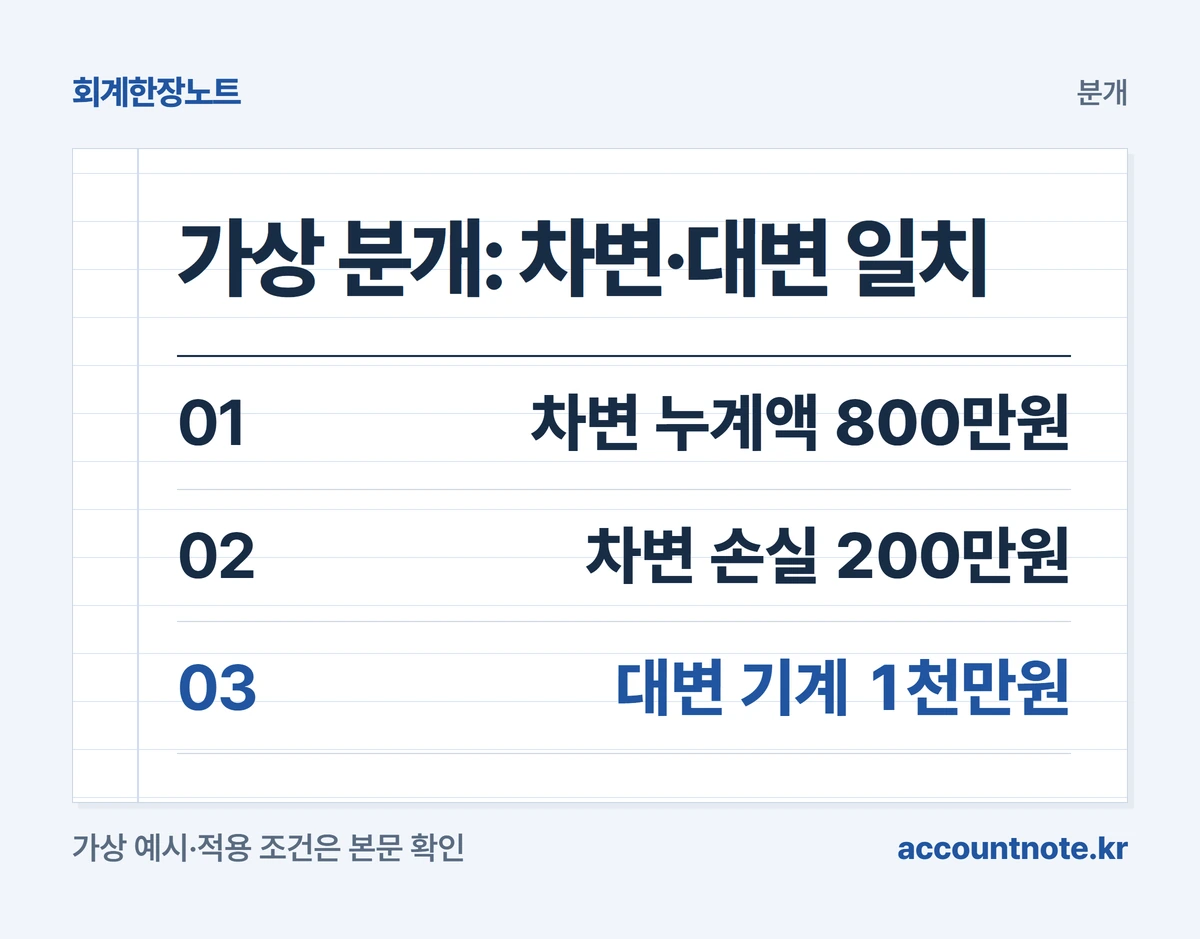
예시에서는 차변에 감가상각누계액 800만원과 유형자산폐기손실 200만원을 적고, 대변에 기계장치 1천만원을 적습니다. 차변 합계와 대변 합계가 각각 1천만원으로 같습니다. 기존 기계장치와 그 기계에 붙어 있던 누계액을 동시에 없애는 구조입니다.
누계액 800만원을 차변에 적는다고 이번에 감가상각비 800만원이 새로 생기는 것은 아닙니다. 이미 대변에 쌓아 둔 자산 차감 계정을 제거하는 것입니다. 당기 손익에 새로 반영하는 항목은 이 예시에서는 폐기손실 200만원입니다.
| 상황·항목 | 확인할 내용 |
|---|---|
| 차변 | 감가상각누계액 800만원 + 유형자산폐기손실 200만원 |
| 대변 | 기계장치 1,000만원 |
| 양쪽 합계 | 각 1,000만원 |
 도해 크게 보기
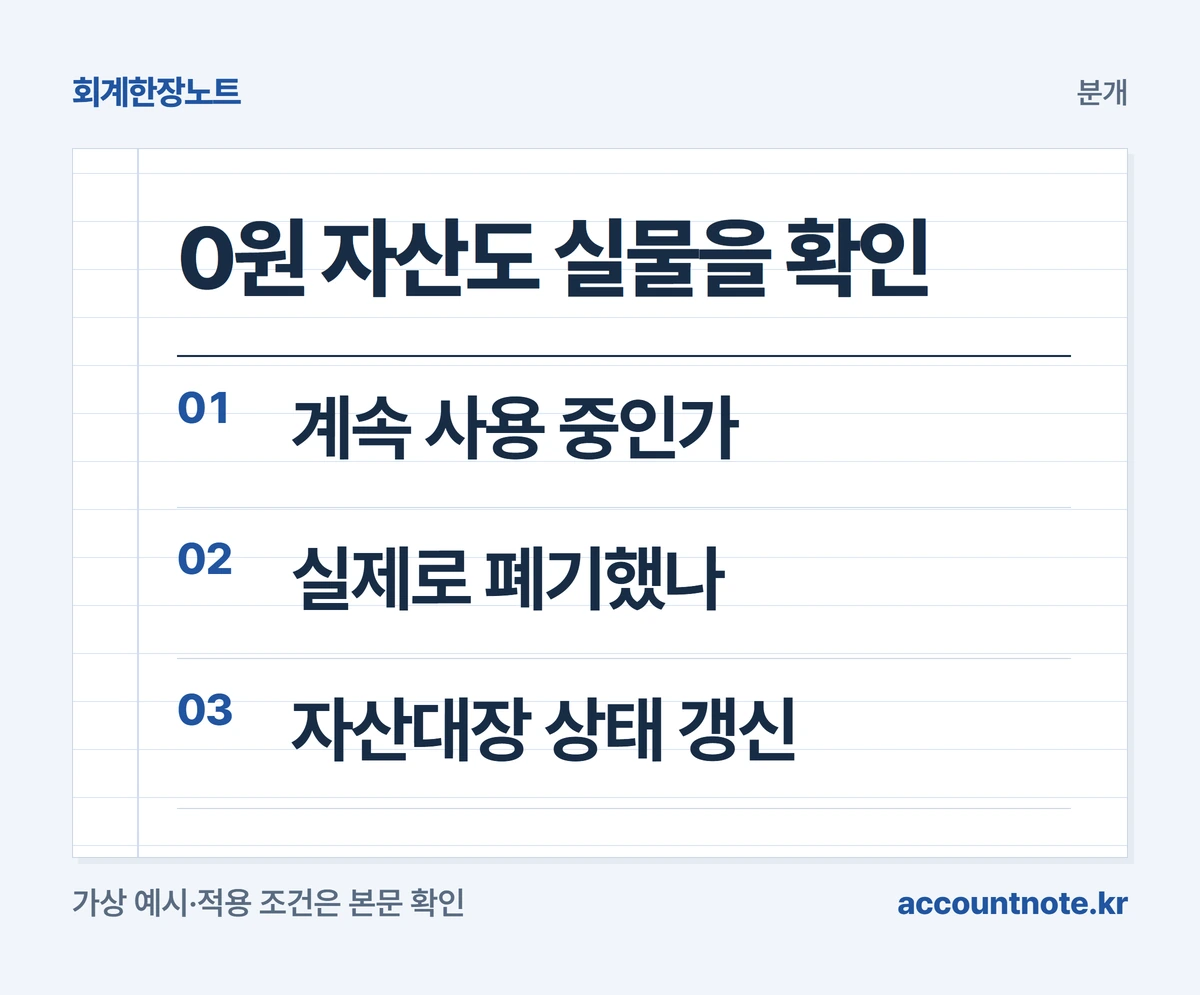
장부금액이 0원인 기계도 분개하나요?
취득원가 1천만원과 누계액 1천만원이 남아 있고 실제 폐기했다면, 두 계정을 함께 제거합니다. 이 단순 사례에서는 남은 장부금액이 0원이므로 추가 폐기손실도 0원입니다. 비용이 없다는 이유로 자산대장에 폐기된 기계를 계속 남겨 두면 실물과 장부가 어긋납니다.
반대로 완전히 상각했지만 아직 사용하는 기계는 “장부금액이 0원”이라는 이유만으로 폐기 처리하지 않습니다. 사용 중인지, 실제로 제거할 상태인지가 별개입니다. 비망가액 등 회사의 회계 처리 방식도 함께 확인하세요.
 도해 크게 보기
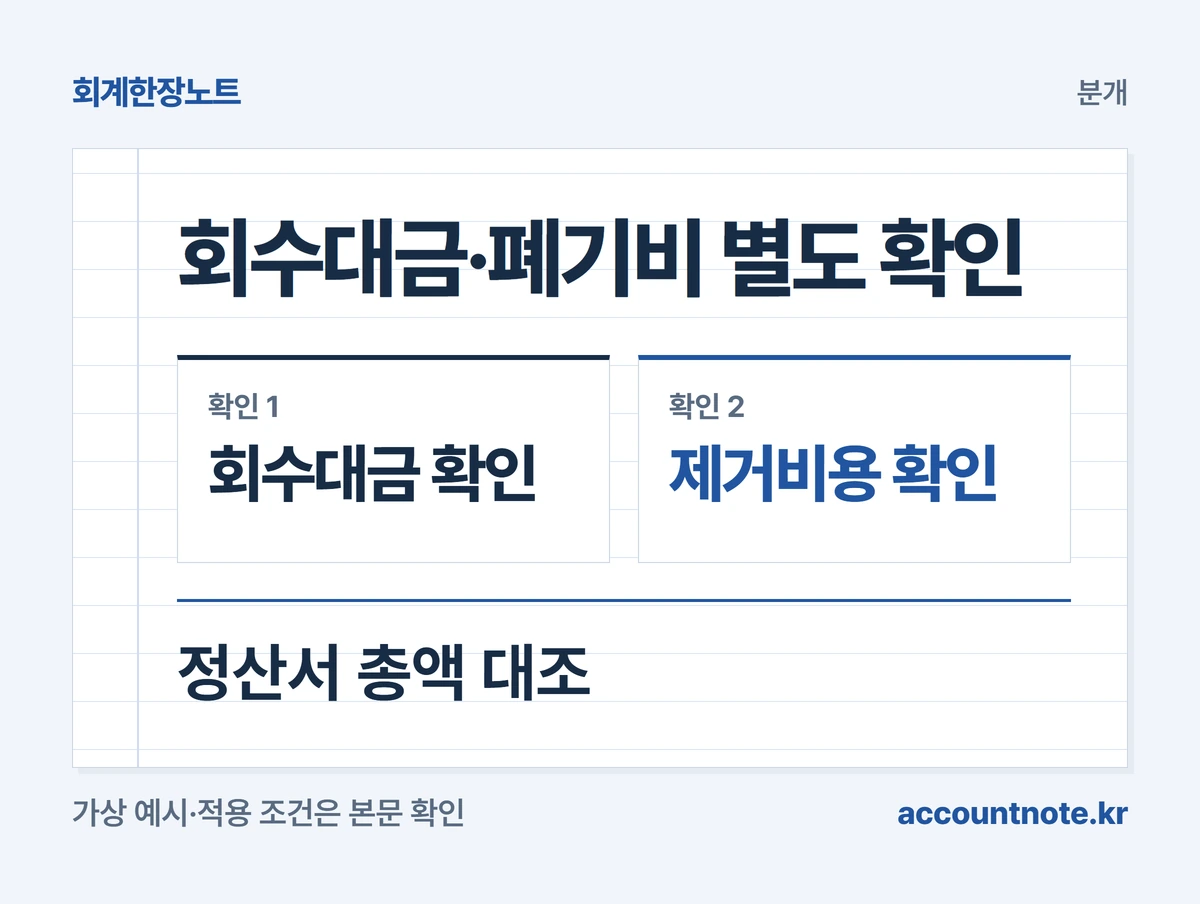
고철값을 받거나 폐기비를 냈다면 어떻게 되나요?
고철 판매대금이나 철거·폐기 비용이 발생했다면 위의 무대가 폐기 분개를 그대로 복사할 수 없습니다. 회수한 금액과 제거에 든 비용을 각각 확인해 적용 기준에 따라 처분손익 등을 산정합니다. 판매가 포함되면 부가가치세와 증빙 발급도 따로 검토해야 합니다.
폐기 업체가 “고철값에서 운반비를 빼고 10만원을 송금했다”고 했다면 입금 10만원만 기록하지 말고 정산서의 총액과 공제액을 확인하세요. 서로 다른 거래를 순액 하나로 뭉개면 장부와 세금계산서가 맞지 않을 수 있습니다.
 도해 크게 보기
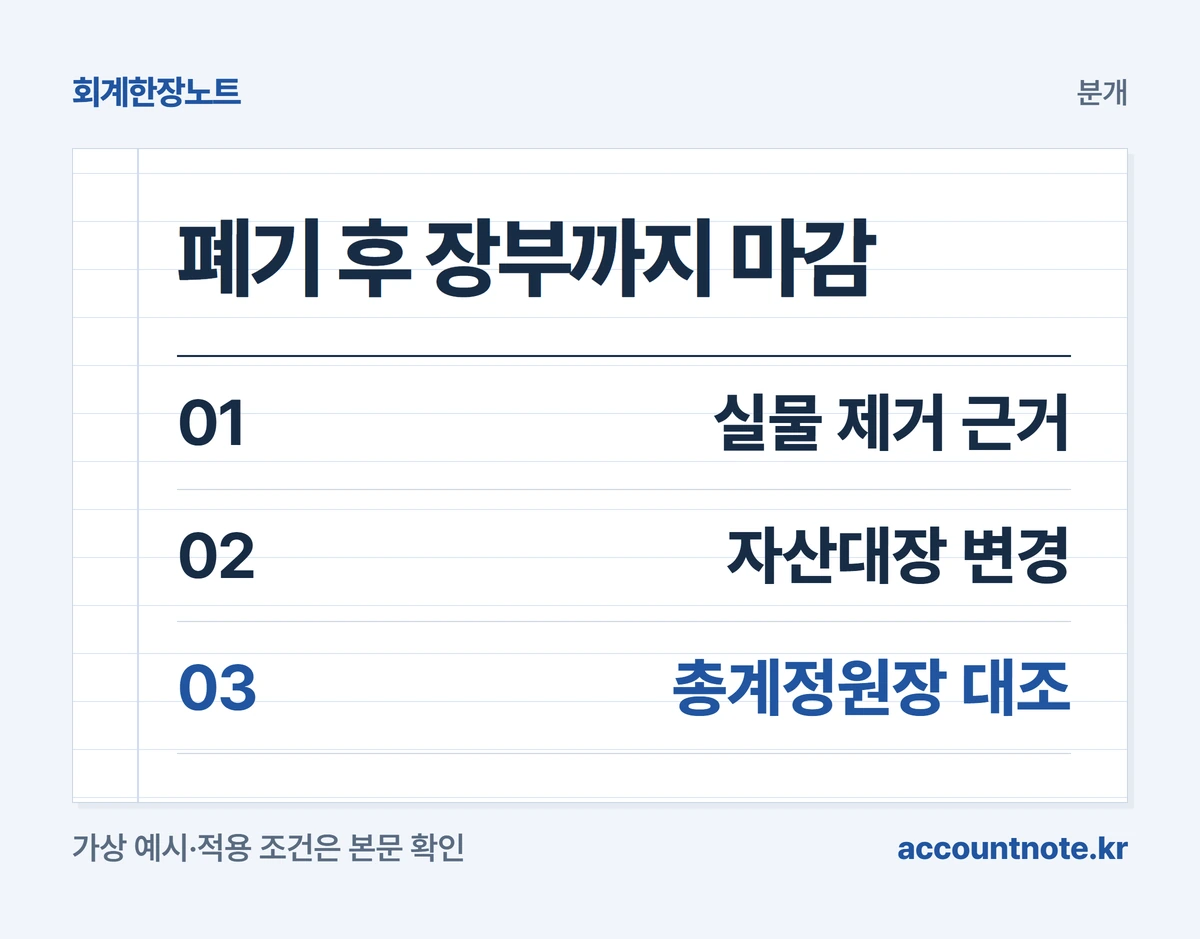
폐기 증빙은 무엇을 남겨야 하나요?
자산번호, 폐기 사유, 폐기일, 승인 기록, 사진이나 처리 업체 확인서 등 실제 제거를 설명할 자료를 연결합니다. 특정 서류 하나가 언제나 필수라는 뜻은 아닙니다. 회사의 승인 절차와 자산 성격에 맞게 실제로 없어진 사실을 설명할 수 있어야 합니다.
마지막에는 자산대장 합계와 총계정원장의 기계장치·감가상각누계액을 대조하세요. 이 글의 회계 분개가 곧 법인세 손금 인정 판정은 아닙니다. 세무상 장부가액과 증빙 판단은 신고 단계에서 별도로 확인합니다.
 도해 크게 보기
매달 반복되는 청구·수금 일,
청구부터 입금 확인까지 알아서 갑니다
청구서 보내고, 세금계산서 발행하고, 통장 보며 입금 맞추고, 늦은 거래처에 연락하는 일. 청구서를 한 번 보내두면 나머지는 정해둔 일정대로 이어집니다.
확인한 근거
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-11-06 · 편집팀 검토(AI 활용) 후 발행.