
취득원가·감가상각비·감가상각누계액을 나누고 장부가액을 계산합니다. 현금과 비용을 혼동하지 않는 원가모형의 가상 사례입니다.
- 아닙니다. 감가상각누계액은 자산의 취득원가에서 지금까지 비용으로 나눈 감가상각액을 누적한 기록입니다. 새 기계를 살 돈이 실제로 적립됐다는 뜻은 아닙니다.
- 장부가액을 볼 때는 원가에서 무엇을 뺐는지 먼저 읽으세요. 이 단순 사례에서는 누계액만 뺐지만 실제 결산에는 손상 등 추가 항목이 있을 수 있습니다.
 이미지 크게 보기
감가상각누계액은 통장에 따로 모아 둔 돈인가요?
아닙니다. 감가상각누계액은 자산의 취득원가에서 지금까지 비용으로 나눈 감가상각액을 누적한 기록입니다. 새 기계를 살 돈이 실제로 적립됐다는 뜻은 아닙니다.
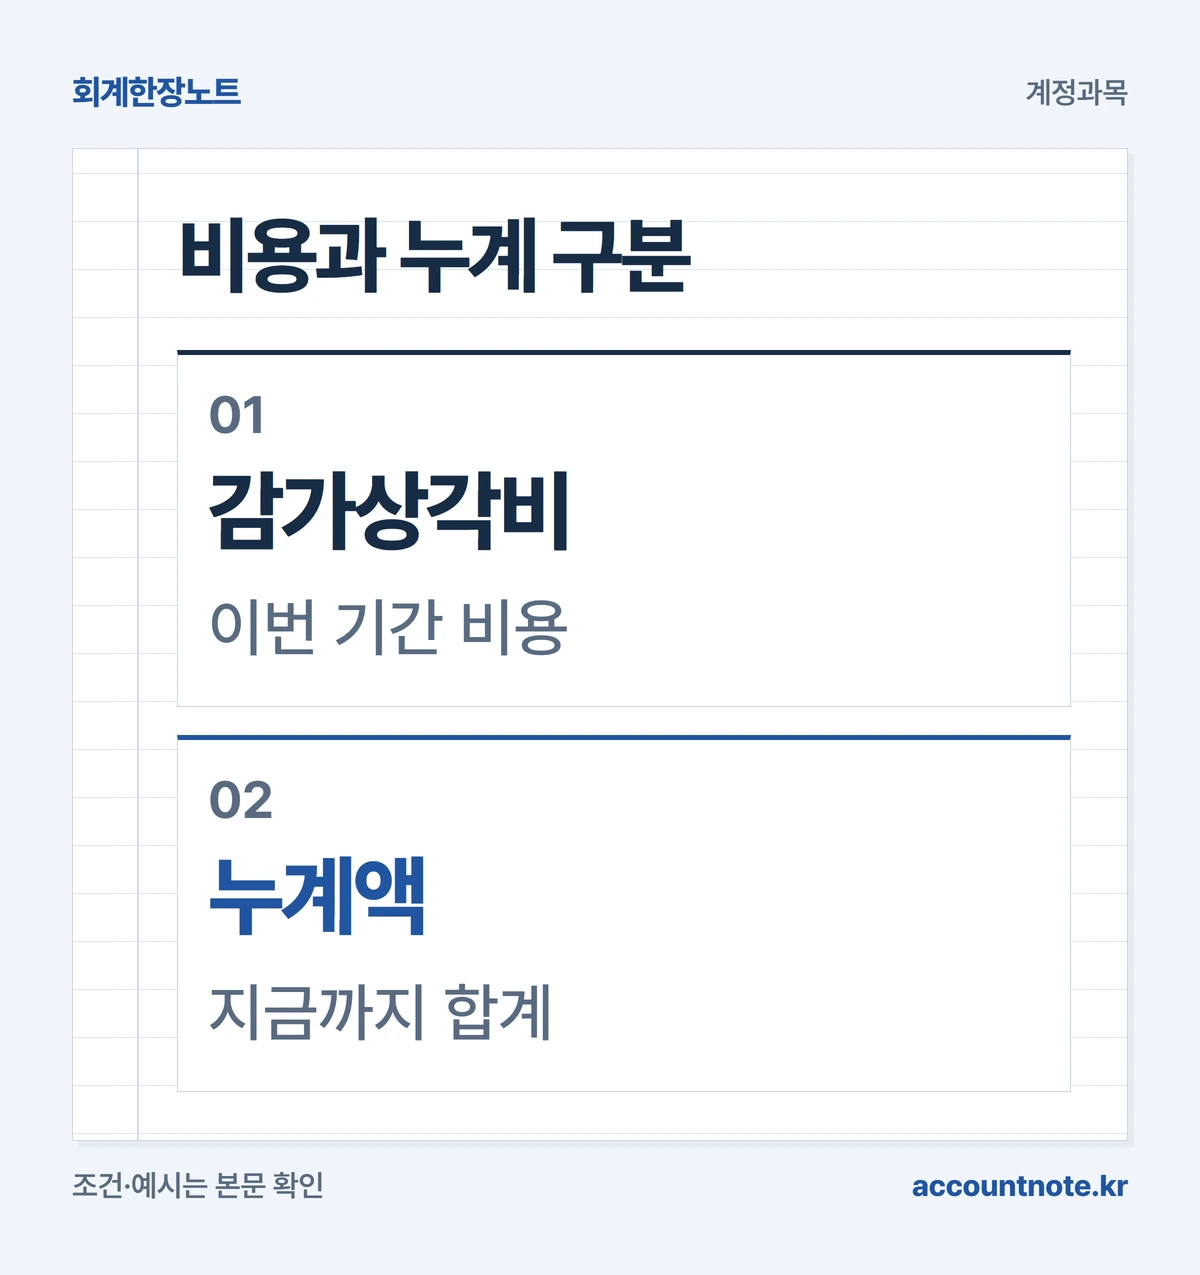
감가상각은 여러 기간 쓰는 자산의 금액을 사용 기간에 걸쳐 비용으로 배분하는 일입니다. 당기 감가상각비와 여러 기간의 누계액을 구분해야 합니다.
이 글은 원가모형의 단순 유형자산 사례입니다. 손상차손·재평가·세법상 상각 한도는 제외하며, 실제 회사가 적용하는 회계기준과 자산별 정책을 먼저 확인하세요. [근거 1]
 도해 크게 보기
기계 1천만원을 5년 쓰면 한 해 비용은 얼마인가요?
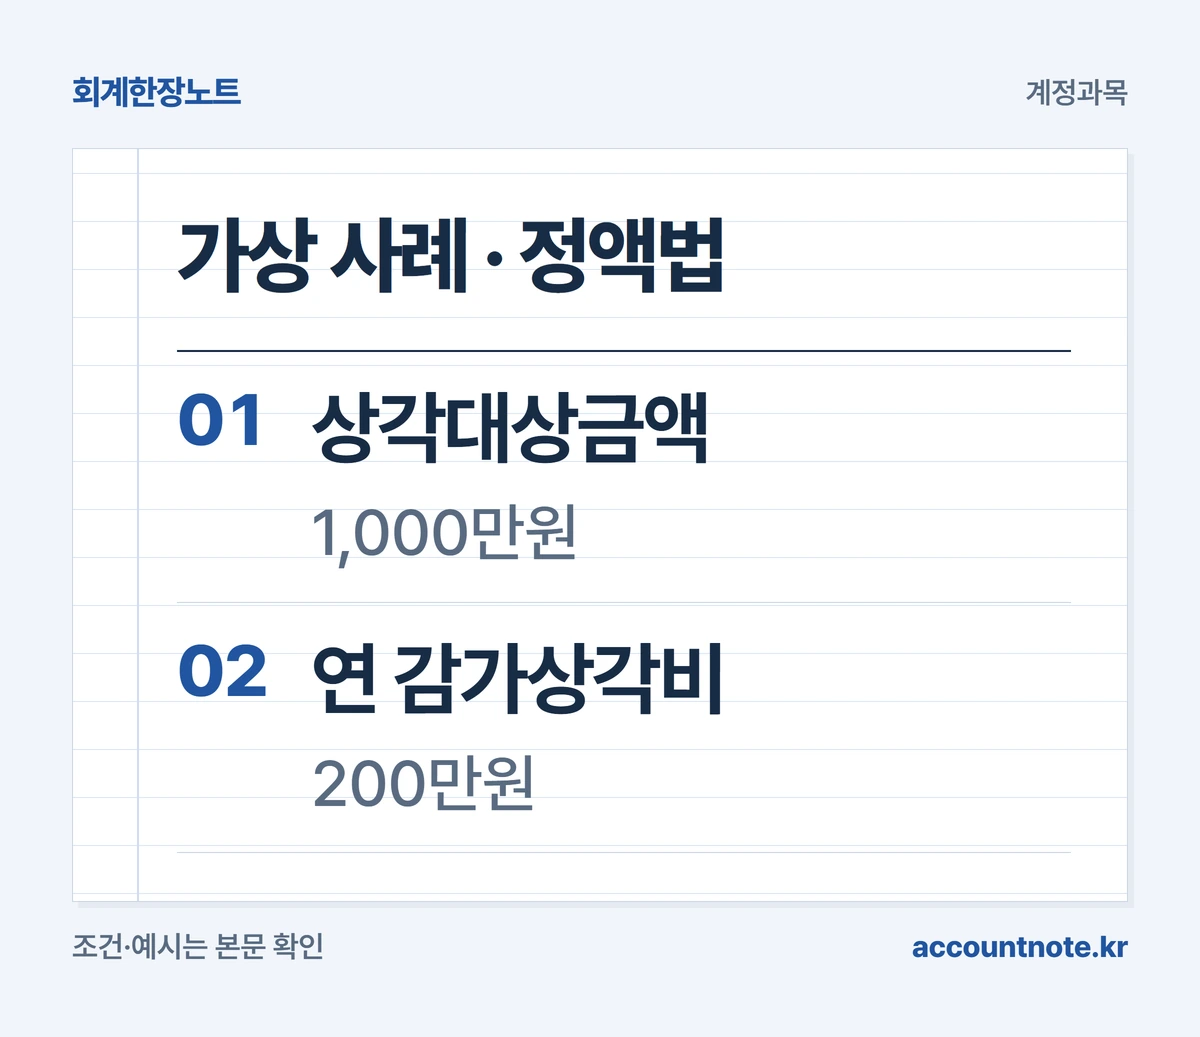
설명용 가상 사례입니다. 취득원가 1,000만원, 잔존가치 0원, 내용연수 5년인 기계를 연초부터 사용하고 매년 같은 금액으로 나눈다고 가정합니다.
내용연수는 회계상 사용할 것으로 예상한 기간이고 잔존가치는 사용이 끝날 때 남을 것으로 예상한 처분가치입니다. 정액법은 상각대상금액을 기간별로 같은 금액으로 배분하는 방법입니다.
이 사례의 연 감가상각비는 1,000만원 ÷ 5년 = 200만원입니다. 실제 상각 시작은 사용 가능해진 시점 등을 확인해야 하며, 기계라는 이름만으로 5년이 정해지는 것은 아닙니다. [근거 1]
 도해 크게 보기
두 번째 해 말의 분개와 장부가액은요?
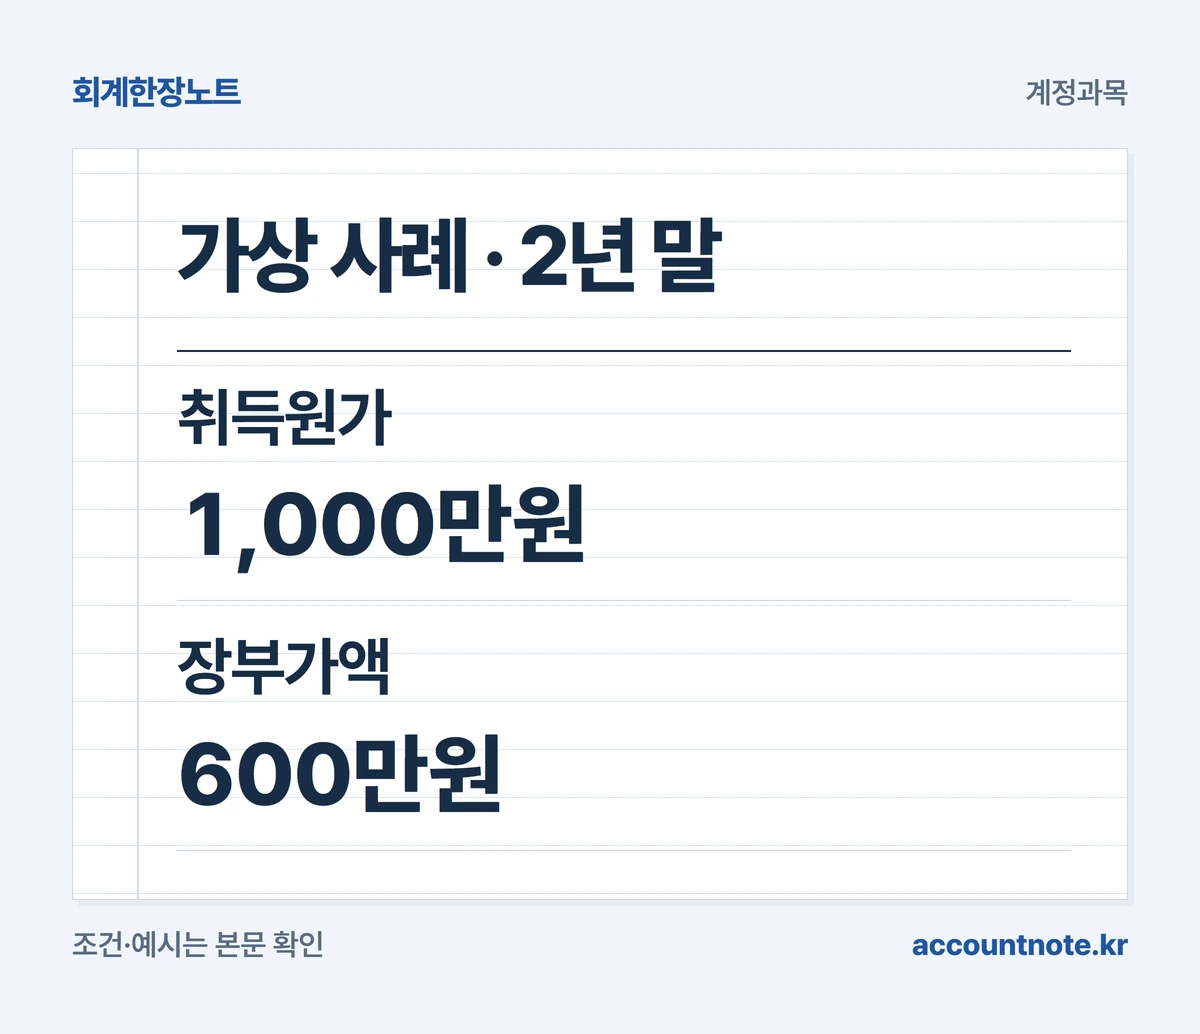
연간 감가상각을 기록할 때 차변 감가상각비 200만원, 대변 감가상각누계액 200만원으로 적는 단순 사례입니다. 제조에 쓰인 자산은 비용 배분 위치 등이 달라질 수 있습니다.
두 해 누계액은 400만원이고 장부가액은 취득원가 1,000만원에서 누계액 400만원을 뺀 600만원입니다. 장부가액은 장부에 남은 금액이지 중고 판매가격이 아닙니다.
현금은 구매 때 움직였고, 이 상각 분개에서 현금이 다시 나가는 것은 아닙니다. 자산 원가 기록과 비용 누적 기록을 나눠 확인하세요.
| 항목 | 2년 말 금액 |
|---|---|
| 취득원가 | 1,000만원 |
| 감가상각누계액 | 400만원 |
| 장부가액 | 600만원 |
 도해 크게 보기
감가상각이 끝나면 기계를 바로 없애야 하나요?
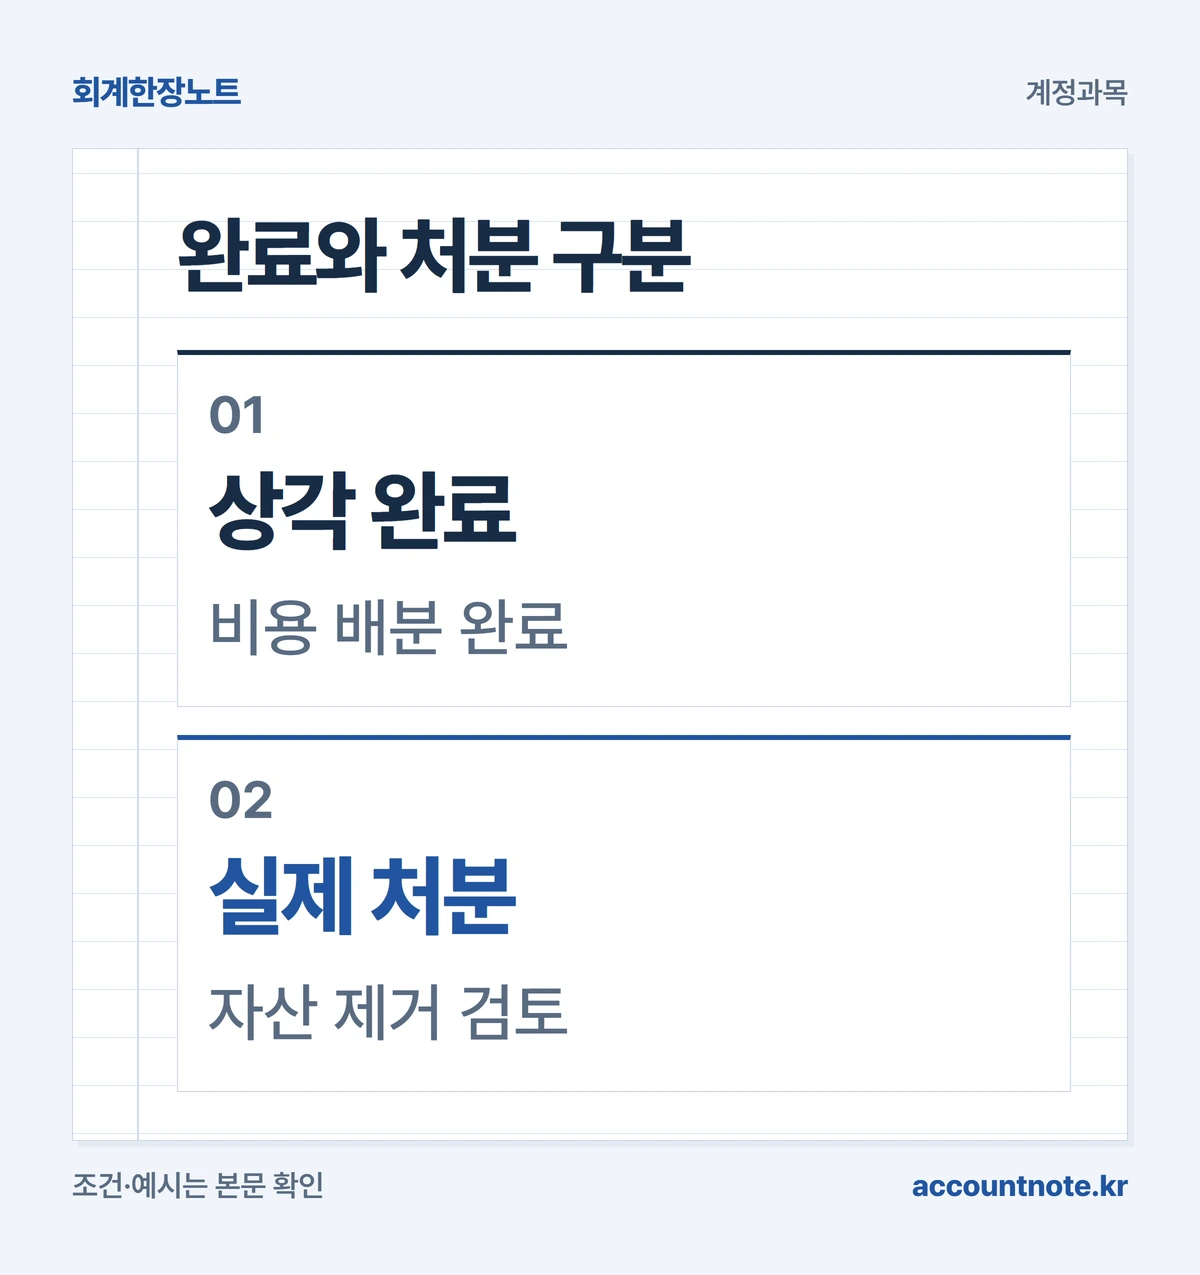
감가상각이 끝났다는 사실과 실제 처분은 다릅니다. 사용 중인 자산을 상각 완료라는 이유만으로 처분했다고 기록하면 안 됩니다.
잔존가치 0원인 단순 사례에서 상각대상금액을 모두 배분해도 자산이 실제 남아 있으면 자산대장으로 사용·보관 상태를 관리하세요. 처분 때는 처분대금과 장부가액을 따로 비교합니다.
손상, 내용연수·잔존가치 추정 변경, 처분이 발생하면 별도 회계 검토가 필요합니다. 장부가액이 0원이라고 실제 가치나 매각대금도 0원인 것은 아닙니다. [근거 1]
 도해 크게 보기
월말에 어떤 기록을 서로 맞추면 되나요?
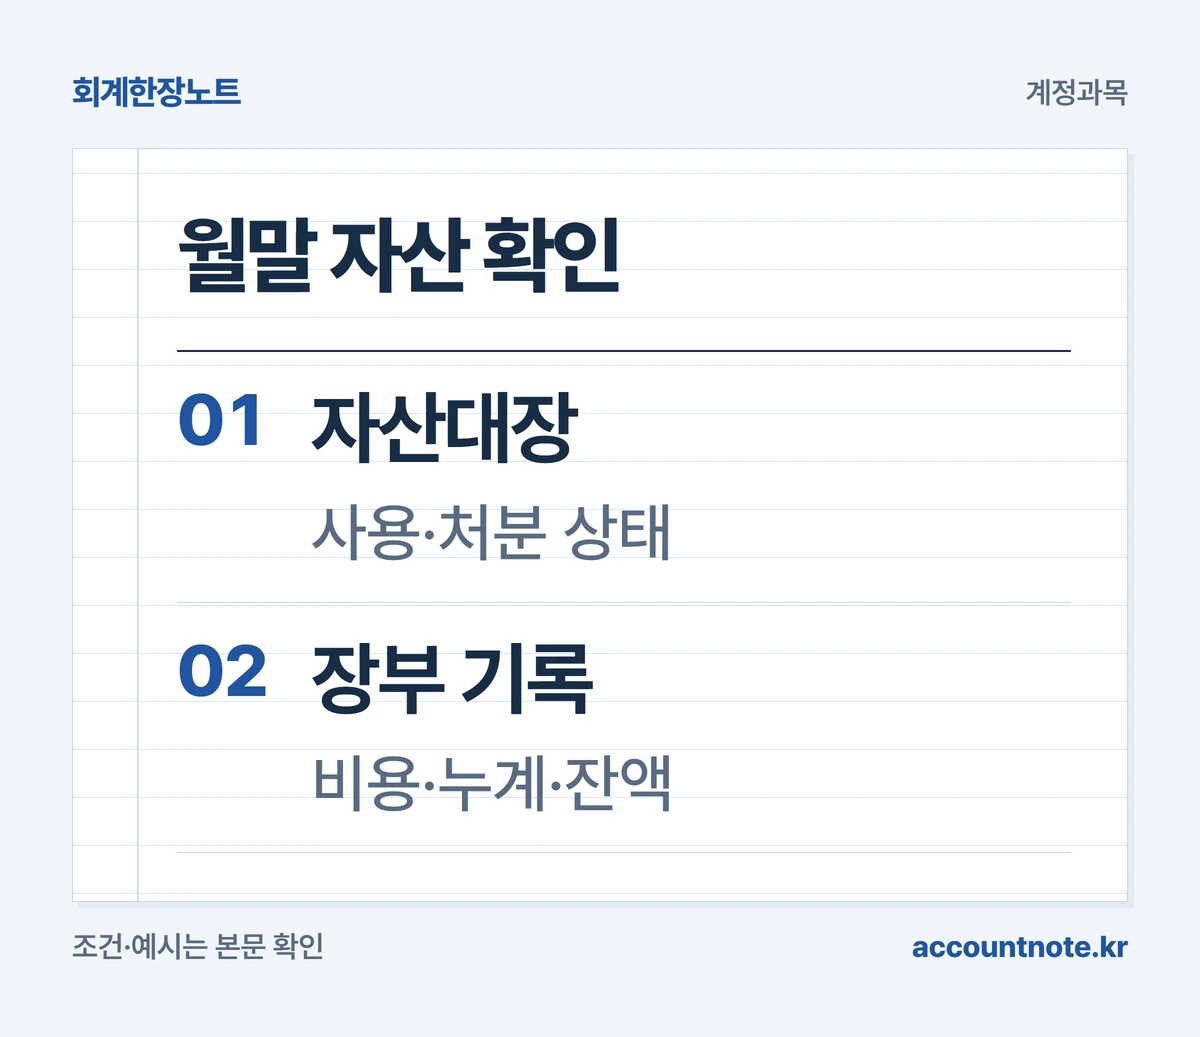
자산대장의 취득원가·사용 시작일·방법·잔존가치·내용연수와 장부의 당기 비용·누계액을 연결하세요. 신규 취득과 처분을 놓치지 않는 것이 먼저입니다.
자주 묻는 질문: 누계액 400만원이면 회사에 현금 400만원이 남아 있나요? 아닙니다. 비용의 누적 기록이며 실제 통장 잔액과는 다른 정보입니다.
장부가액을 볼 때는 원가에서 무엇을 뺐는지 먼저 읽으세요. 이 단순 사례에서는 누계액만 뺐지만 실제 결산에는 손상 등 추가 항목이 있을 수 있습니다.
 도해 크게 보기
확인한 근거
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-15 · 전문가 검수 확인 후 발행.