
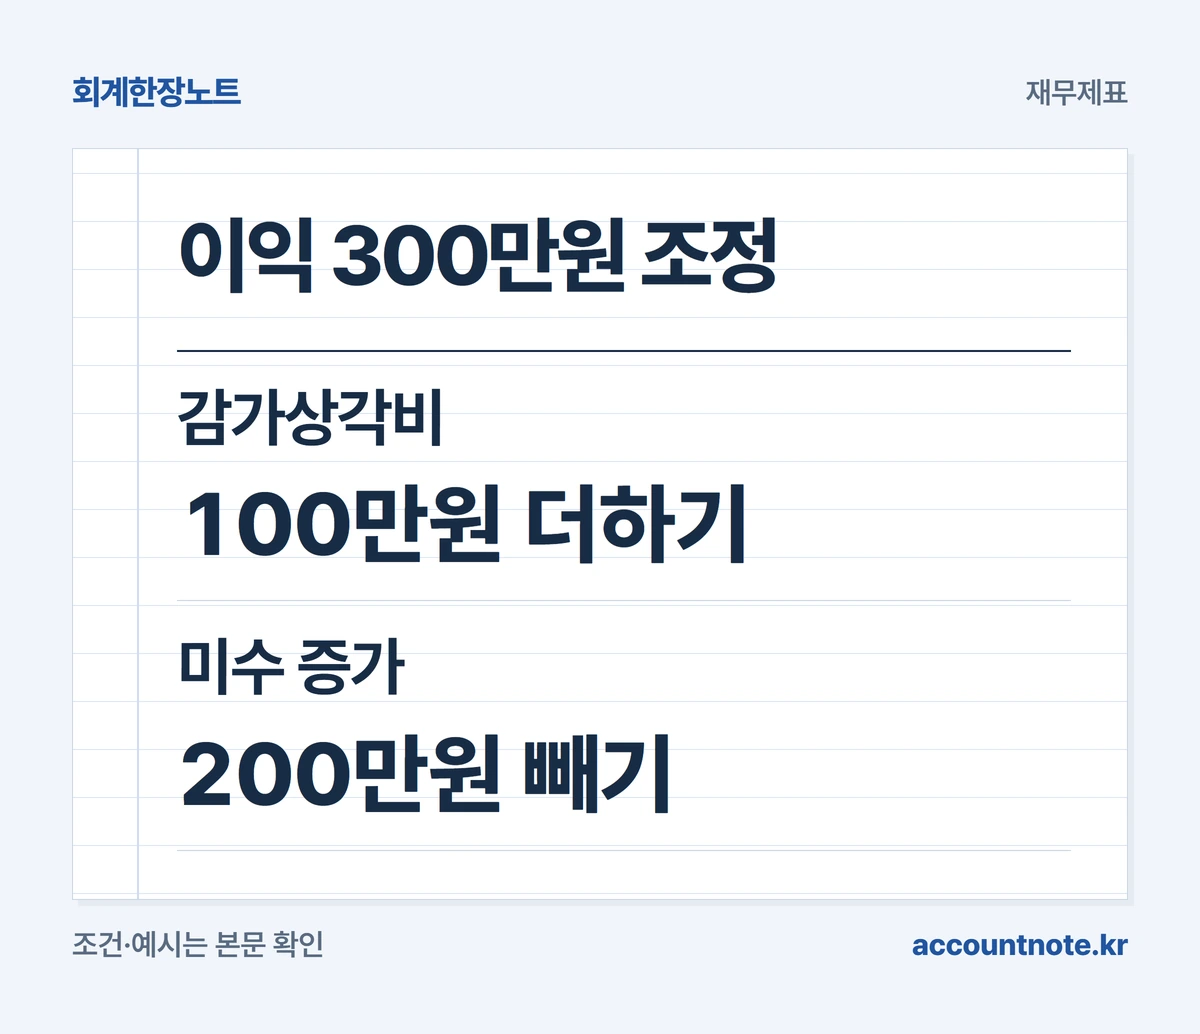
이익 300만원이 영업 현금흐름 200만원이 되는 가상 계산입니다. 감가상각비와 외상매출 증가를 반대 방향으로 조정하는 이유를 설명합니다.
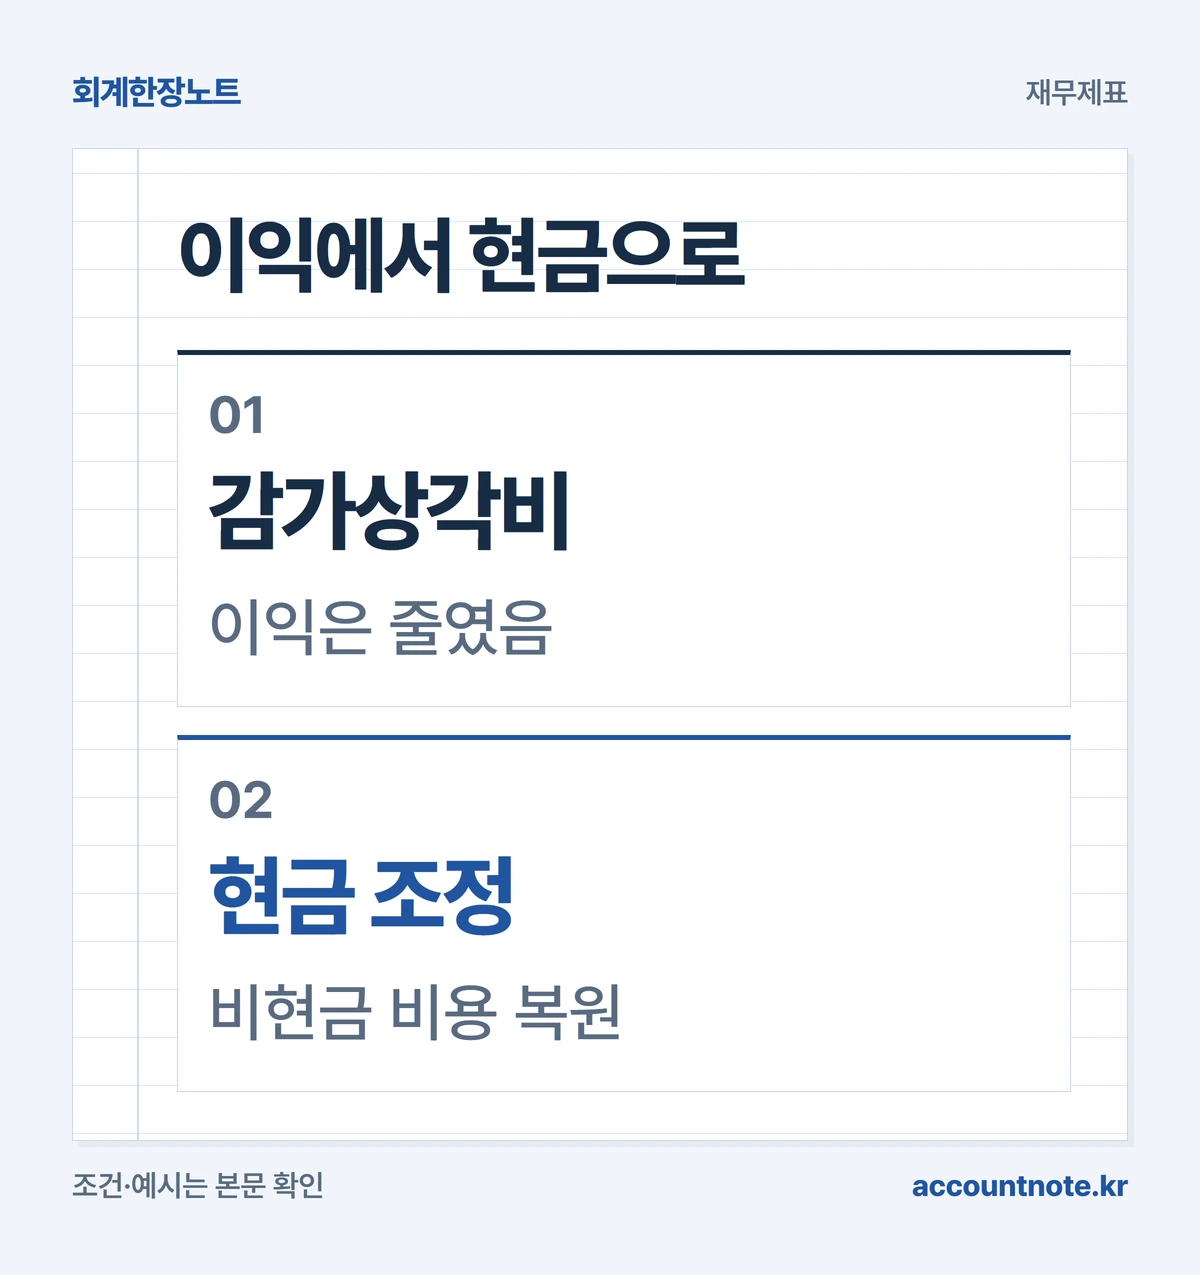
- 감가상각비를 더하는 것은 현금이 새로 들어왔다는 뜻이 아닙니다. 이익을 계산할 때 차감했지만 그 비용을 기록하는 시점에 현금이 나간 것은 아니므로, 이익에서 현금흐름으로 바꾸는 과정에서 되돌리는 것입니다.
- 이익과 현금이 다를 때는 틀린 숫자라고 단정하기 전에 연결표를 만들어보세요. 왜 더하고 왜 빼는지 거래의 실제 현금 움직임으로 설명할 수 있어야 합니다.
 이미지 크게 보기
비용인데 왜 현금흐름을 계산할 때 더하나요?
감가상각비를 더하는 것은 현금이 새로 들어왔다는 뜻이 아닙니다. 이익을 계산할 때 차감했지만 그 비용을 기록하는 시점에 현금이 나간 것은 아니므로, 이익에서 현금흐름으로 바꾸는 과정에서 되돌리는 것입니다.
간접법은 이익에서 출발해 현금이 움직이지 않은 항목과 현금 수취·지급 시점의 차이 등을 조정하는 방법입니다. IAS 7도 이익과 영업 현금흐름을 연결할 때 비현금 항목 등을 조정하는 구조를 설명합니다. [근거 1]
여기서는 원리를 보여주는 단순 사례를 씁니다. 세금·이자·재고·매입채무 등은 없다고 가정하며, 실제 재무제표의 출발 이익과 표시 방법은 적용 회계기준·기간을 확인해야 합니다.
 도해 크게 보기
이익 300만원인데 실제 남은 돈은 왜 200만원인가요?
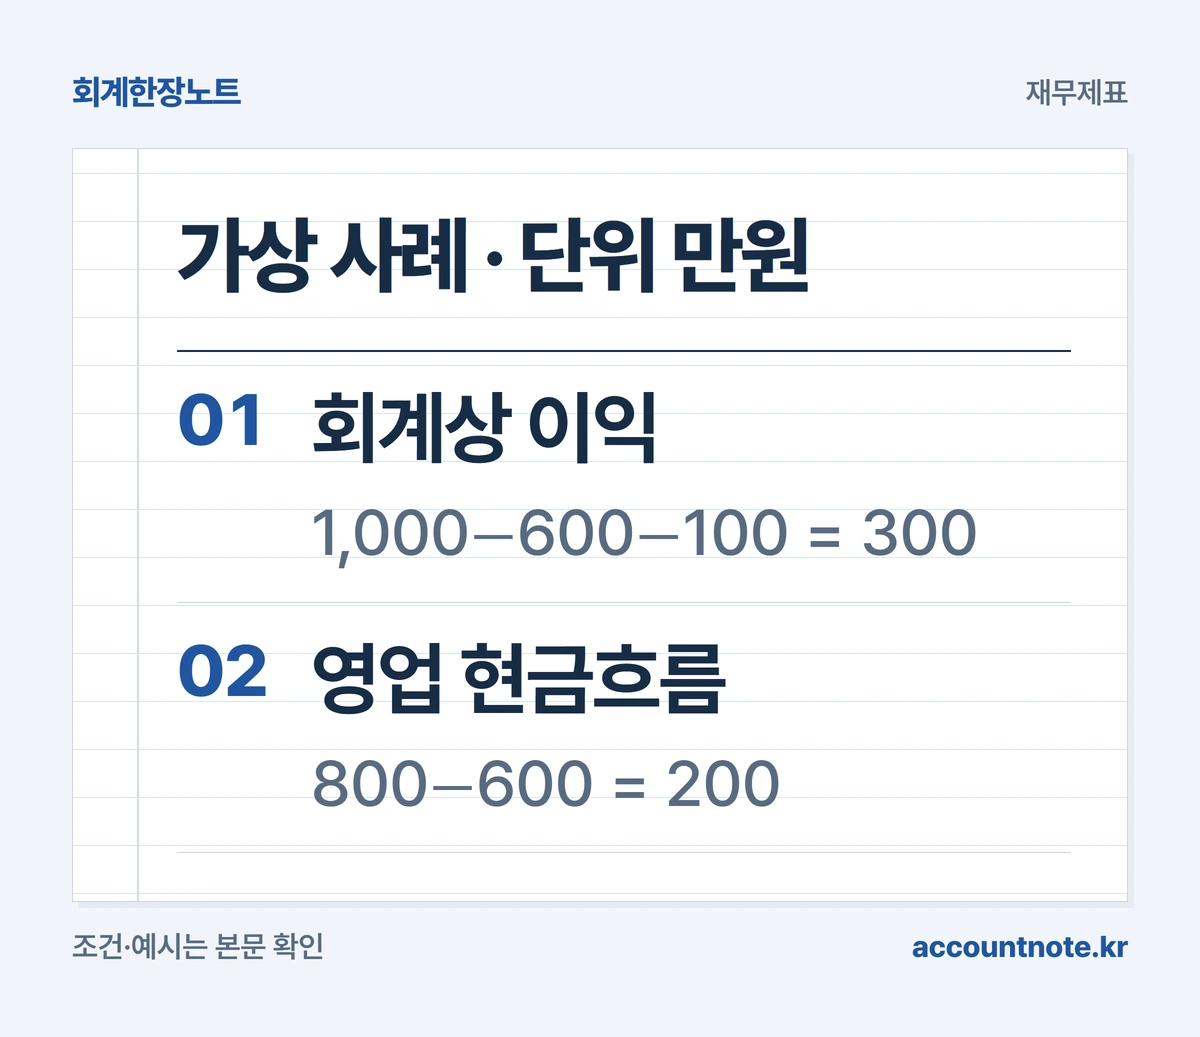
가상 사례로 매출 1,000만원 중 800만원만 받았고, 현금으로 지급한 비용은 600만원, 감가상각비는 100만원이라고 하겠습니다. 기초 매출채권은 없고 다른 거래도 없다고 가정합니다.
이익은 매출 1,000만원에서 현금 비용 600만원과 감가상각비 100만원을 뺀 300만원입니다. 반면 실제 영업 현금 유입 800만원에서 지급액 600만원을 빼면 200만원이 남습니다.
둘의 차이를 설명하려면 감가상각비만 볼 수 없습니다. 아직 받지 못한 매출 200만원도 함께 조정해야 이익과 통장의 움직임이 연결됩니다.
| 항목 | 가상 금액 |
|---|---|
| 매출 · 이 중 미수 200 | 1,000만원 |
| 현금으로 지급한 비용 | 600만원 |
| 감가상각비 | 100만원 |
| 이익 / 영업 현금흐름 | 300만원 / 200만원 |
 도해 크게 보기
간접법 계산에서는 어떤 순서로 조정하나요?
이 사례에서는 이익 300만원에 감가상각비 100만원을 더하고 매출채권 증가 200만원을 뺍니다. 계산 결과는 300 + 100 − 200 = 200만원으로, 실제 받은 돈에서 쓴 돈을 뺀 값과 같습니다.
감가상각비를 더하는 이유는 현금 지출 없이 이익을 줄였기 때문이고, 매출채권 증가를 빼는 이유는 매출로 잡혔지만 현금으로 아직 받지 못했기 때문입니다. 두 항목의 방향을 외우기보다 이 사실을 먼저 확인하세요. [근거 1] [근거 2]
매출채권의 모든 증감이 늘 같은 조정만으로 끝나는 것은 아닙니다. 환율·사업결합·대손 등 다른 원인이 있으면 단순 잔액 차이와 실제 현금 영향이 달라질 수 있습니다.
 도해 크게 보기
기계 구입에 500만원을 썼다면 어디에 보이나요?
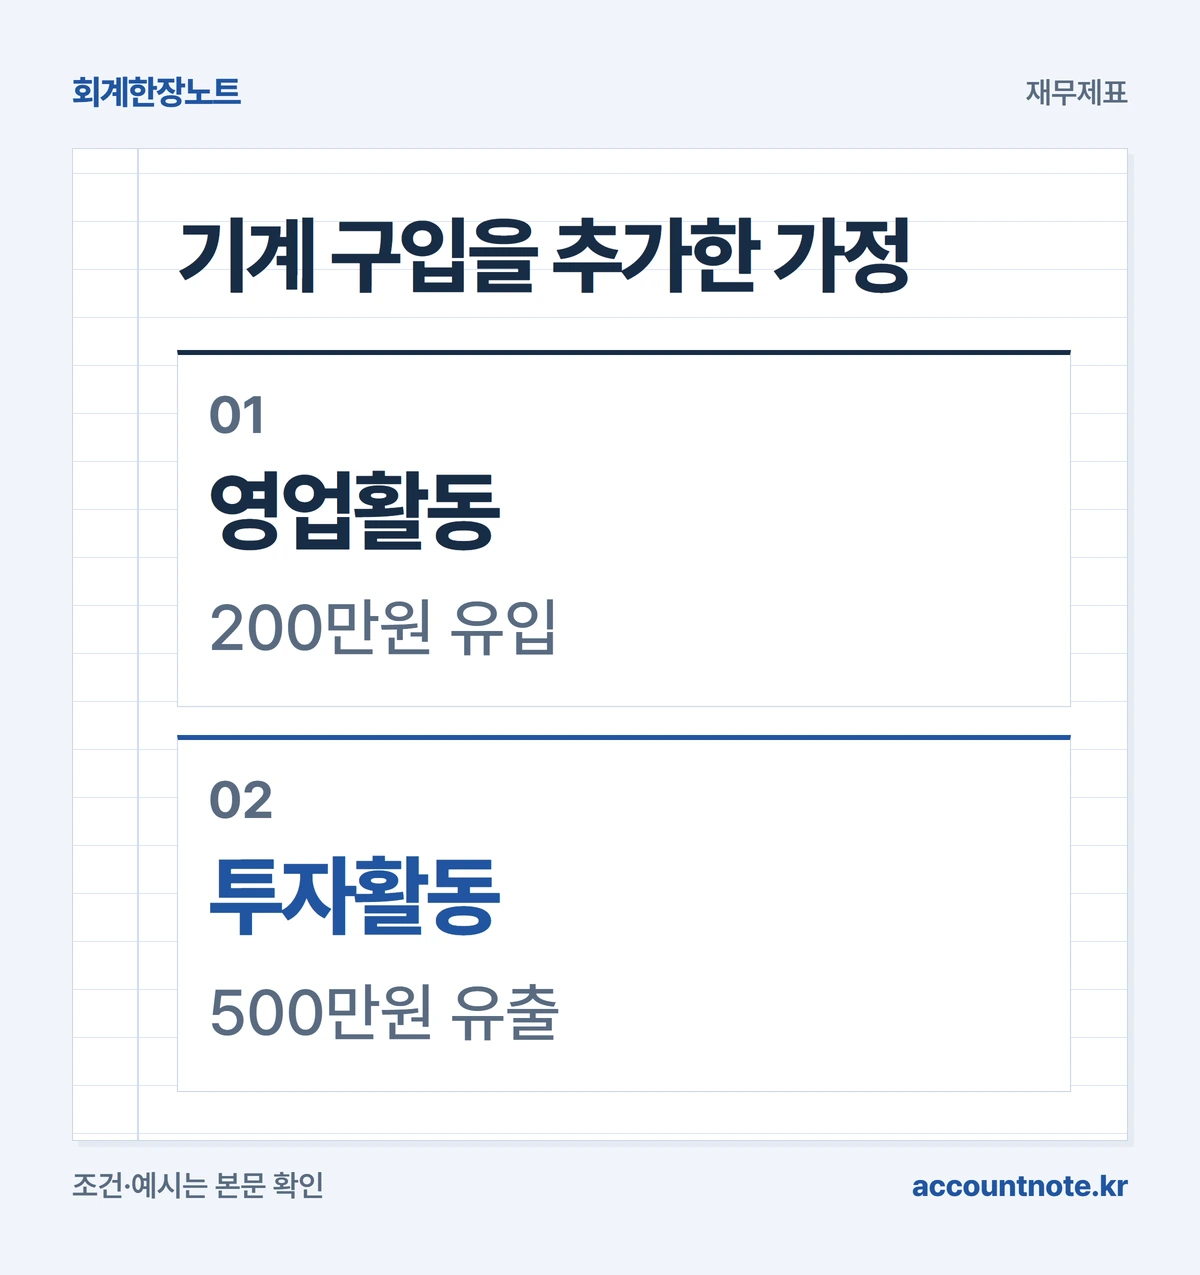
앞 사례에 사업용 기계 구입대금 500만원을 현금으로 지급한 거래만 추가해보겠습니다. 일반적인 장기 자산 취득은 투자활동 현금흐름에서 구분합니다. [근거 1]
단순 가정에서 영업활동은 200만원 유입, 투자활동은 500만원 유출이므로 두 활동을 합친 현금 증감은 300만원 감소입니다. 감가상각비를 더했다고 기계 구입대금이 사라지는 것은 아닙니다.
이 예시의 기계 구입이 앞서 계산한 감가상각비 100만원의 전부를 설명한다고 가정하지는 않습니다. 감가상각은 자산별 사용 기간과 회계 정책에 따라 계산하고 실제 구매대금은 지급 시점을 확인합니다.
 도해 크게 보기
현금흐름표를 읽을 때 무엇을 함께 보면 되나요?
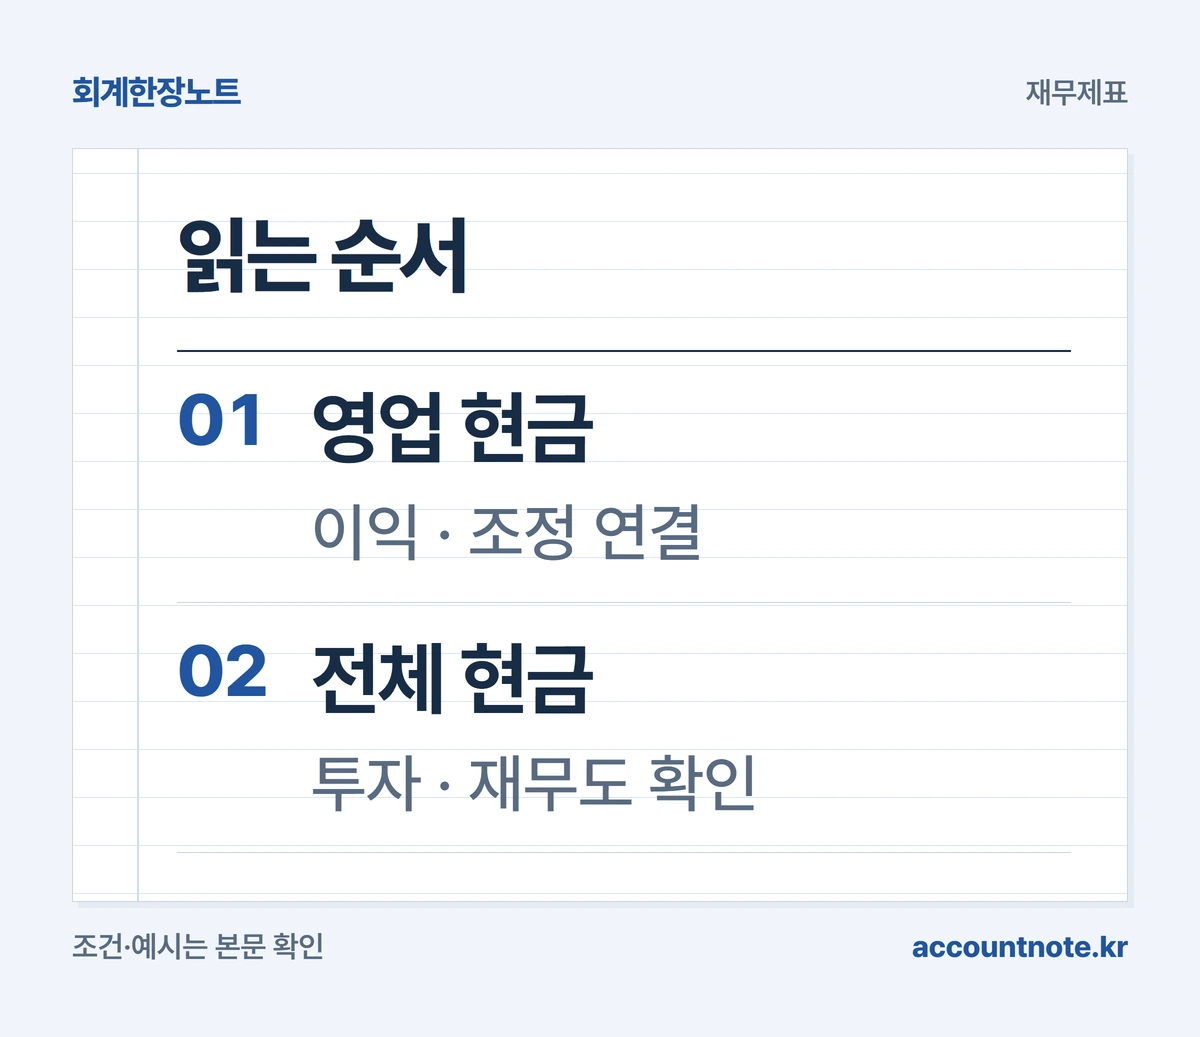
이익, 비현금 조정, 매출채권 등 운전자본의 변화, 투자 지출을 나눠 보세요. 운전자본은 영업 과정에서 매출채권·재고·매입채무 등에 묶이거나 확보되는 자금과 연결됩니다.
자주 묻는 질문: 감가상각비가 크면 그만큼 현금이 쌓이나요? 아닙니다. 더하기는 이익을 현금 기준으로 조정하는 계산이며, 회수 지연이나 설비 투자로 실제 잔액은 줄어들 수 있습니다.
이익과 현금이 다를 때는 틀린 숫자라고 단정하기 전에 연결표를 만들어보세요. 왜 더하고 왜 빼는지 거래의 실제 현금 움직임으로 설명할 수 있어야 합니다.
 도해 크게 보기
확인한 근거
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-12 · 전문가 검수 확인 후 발행.