
외화 매출채권은 거래일·결산일·회수일에 환율을 따집니다. 1만 달러 수출 예시로 외화환산손실과 외환차익 분개, 영업외손익 표시, 법인세 평가 방법에 따른 세무조정까지 정리했습니다.
- 외화 매출채권은 거래일 환율로 기록하고, 결산일 마감환율로 다시 환산합니다.
- 결산 환산 차이는 외화환산손익, 실제 입금 때 차이는 외환차손익이며 둘 다 영업외손익입니다.
- 매출은 거래일 환율로 확정됩니다. 환율 차이를 매출에서 빼지 않습니다.
- 법인세는 신고한 평가 방법에 따라 결산 환산손익이 손금이 되지 않을 수 있습니다.
 이미지 크게 보기
달러로 판 외상값, 환율이 바뀌면 장부는 어떻게 되나요?
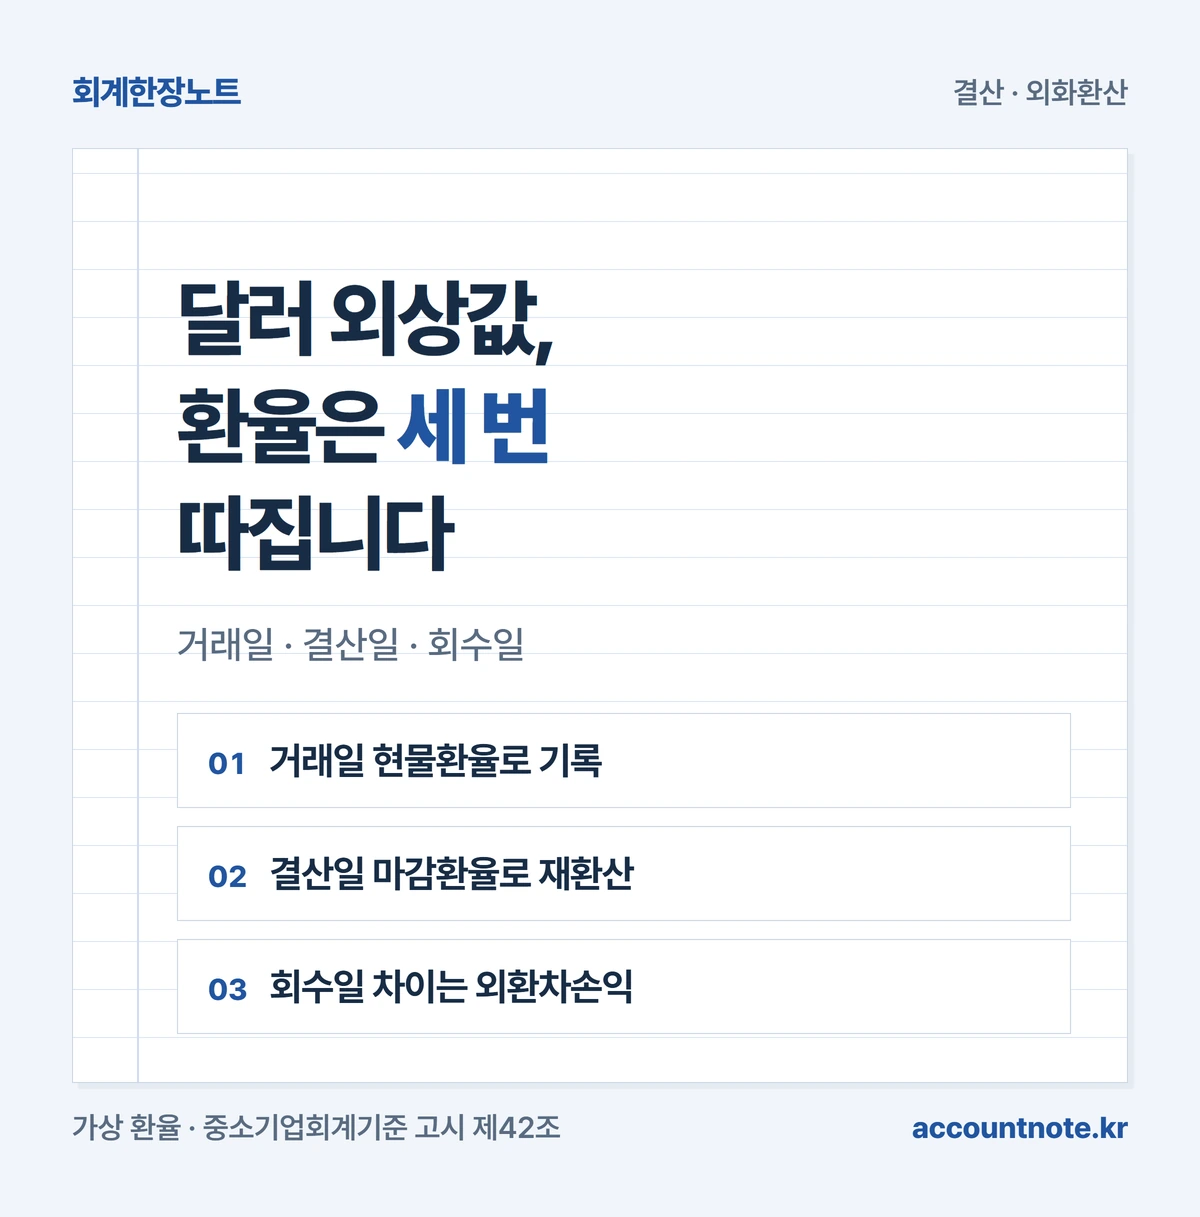
받을 돈은 여전히 1만 달러인데 원화로 바꾼 금액은 매일 달라집니다. 그래서 외화 매출채권은 처음 적을 때, 결산할 때, 돈을 받을 때 세 번 환율을 따집니다. [근거 1]
결산 때 원화 금액이 줄면 외화환산손실, 늘면 외화환산이익입니다. 실제로 돈을 받을 때 생기는 차이는 외환차손 또는 외환차익이라고 부릅니다. [근거 1]
이 글은 2026년 9월 17일 기준 중소기업회계기준 고시와 법인세법 시행령 원문으로 정리했습니다. 환율은 모두 이해를 위한 가상 숫자이며 실제 고시 환율이 아닙니다.
| 시점 | 적용 환율과 계정 |
|---|---|
| 거래일(수출) | 거래일 현물환율로 외상매출금 기록 |
| 결산일 | 마감환율로 다시 환산 → 외화환산손익 |
| 회수일 | 받은 원화와 장부 금액 차이 → 외환차손익 |
처음에는 어떤 환율로 적나요?
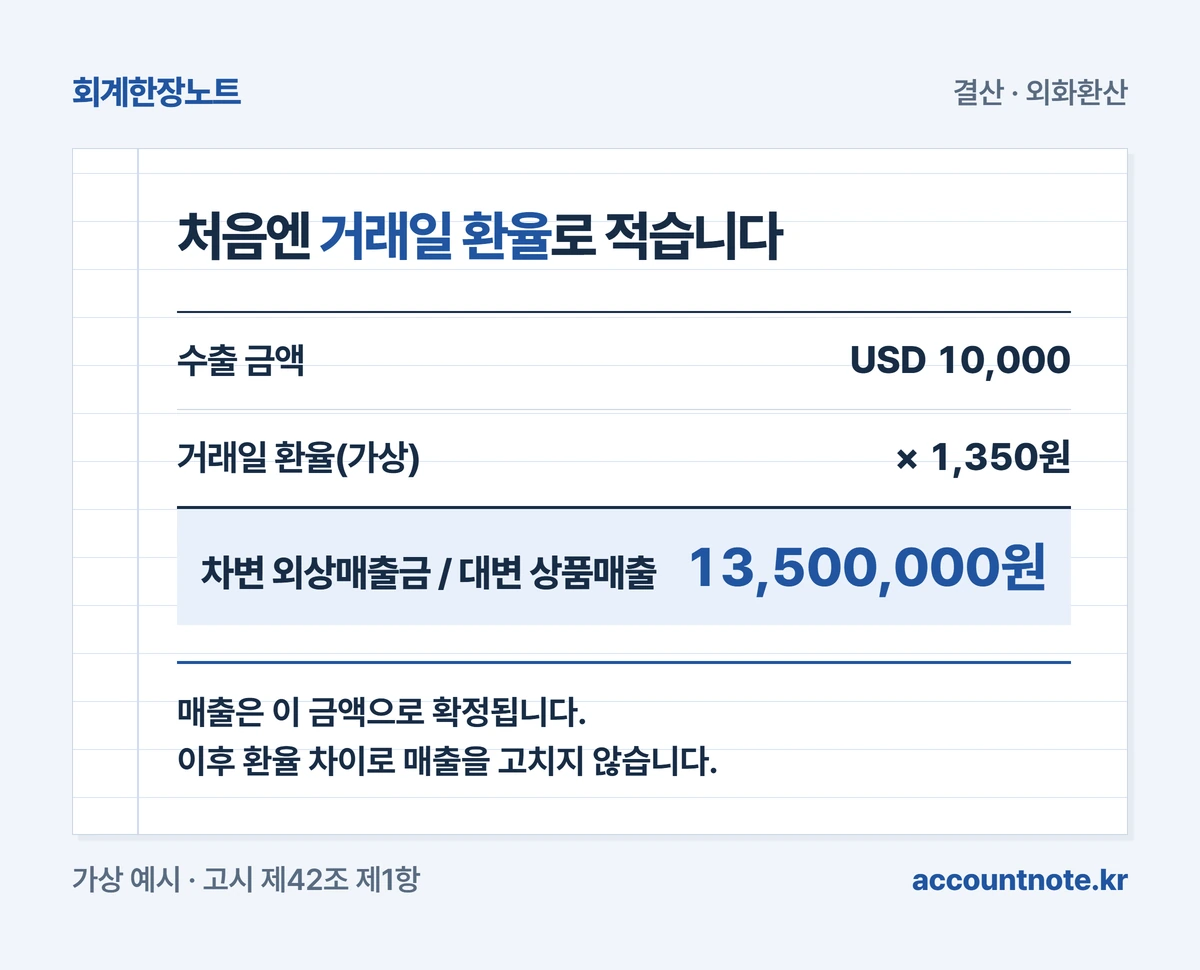
거래일의 현물환율입니다. 외화로 이루어진 거래는 처음에 그 거래일의 외화와 원화 사이 현물환율을 외화금액에 곱해 기록합니다. [근거 1]
이해를 위한 가상 사례입니다. ㈜한장상사가 7월 10일 미국 거래처에 1만 달러어치 상품을 외상으로 수출했고, 그날 환율이 1달러에 1,350원이었습니다.
분개는 차변 외상매출금 1,350만원, 대변 상품매출 1,350만원입니다. 수출 영세율의 부가세 처리는 이 예시에서 생략했습니다.
| 차변 | 대변 |
|---|---|
| 외상매출금 13,500,000 | 상품매출 13,500,000 |
| USD 10,000 × 1,350원 | 합계 13,500,000 |
 도해 크게 보기
결산 때 환율이 내리면 무엇을 적나요?
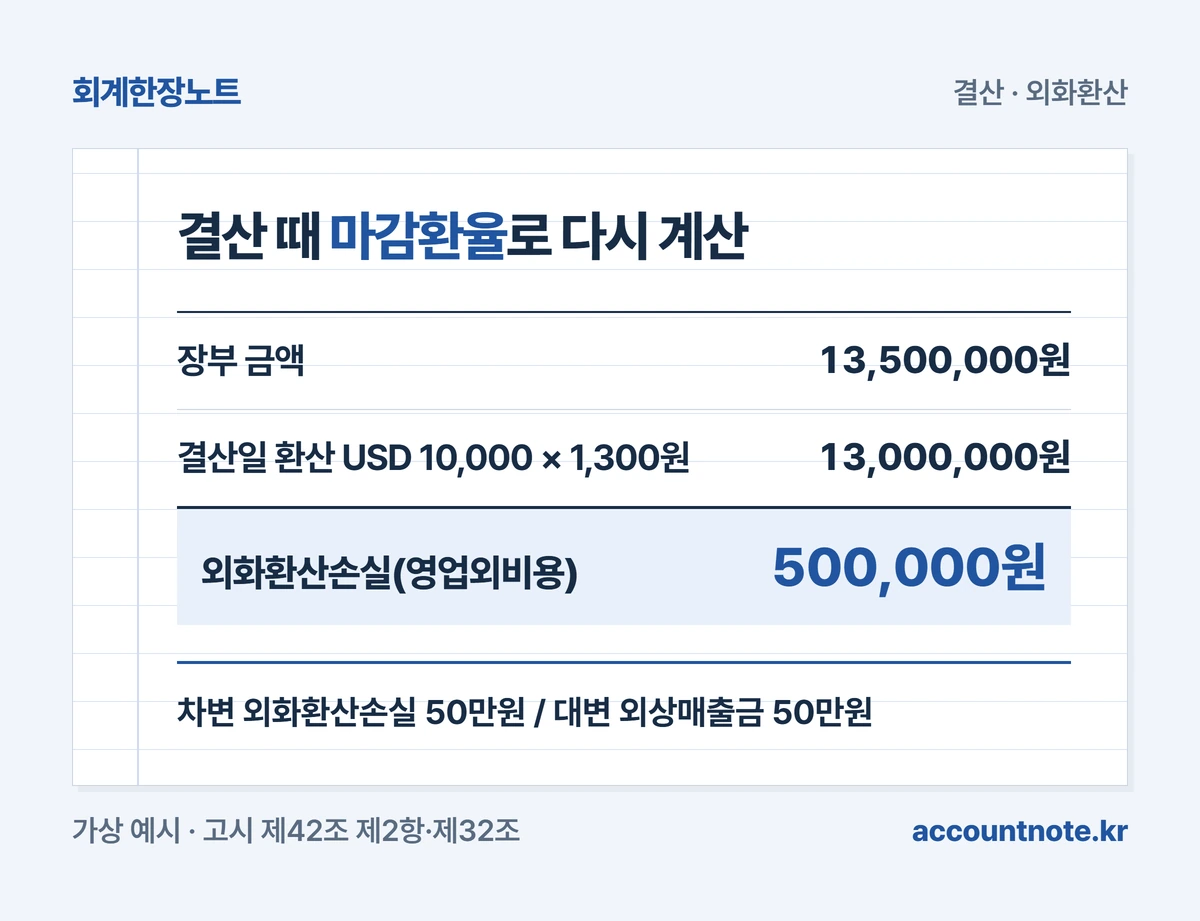
외상매출금은 받을 돈의 금액이 정해진 화폐성 항목입니다. 화폐성 외화자산은 매 회계연도 말에 마감환율로 다시 환산합니다. [근거 1]
12월 31일 마감환율이 1,300원이면 1만 달러는 1,300만원입니다. 장부의 1,350만원보다 50만원 줄었으니 그만큼 외화환산손실을 적습니다. [근거 1]
분개는 차변 외화환산손실 50만원, 대변 외상매출금 50만원입니다. 외화환산손실은 손익계산서의 영업외비용에 들어갑니다. [근거 3]
재고자산이나 선급금처럼 돈으로 받을 금액이 정해지지 않은 비화폐성 항목은 다시 환산하지 않고 처음 환율을 유지합니다. [근거 1]
| 차변 | 대변 |
|---|---|
| 외화환산손실 500,000 | 외상매출금 500,000 |
| 결산 후 잔액 | 외상매출금 13,000,000 |
 도해 크게 보기
돈을 받을 때 환율이 또 다르면요?
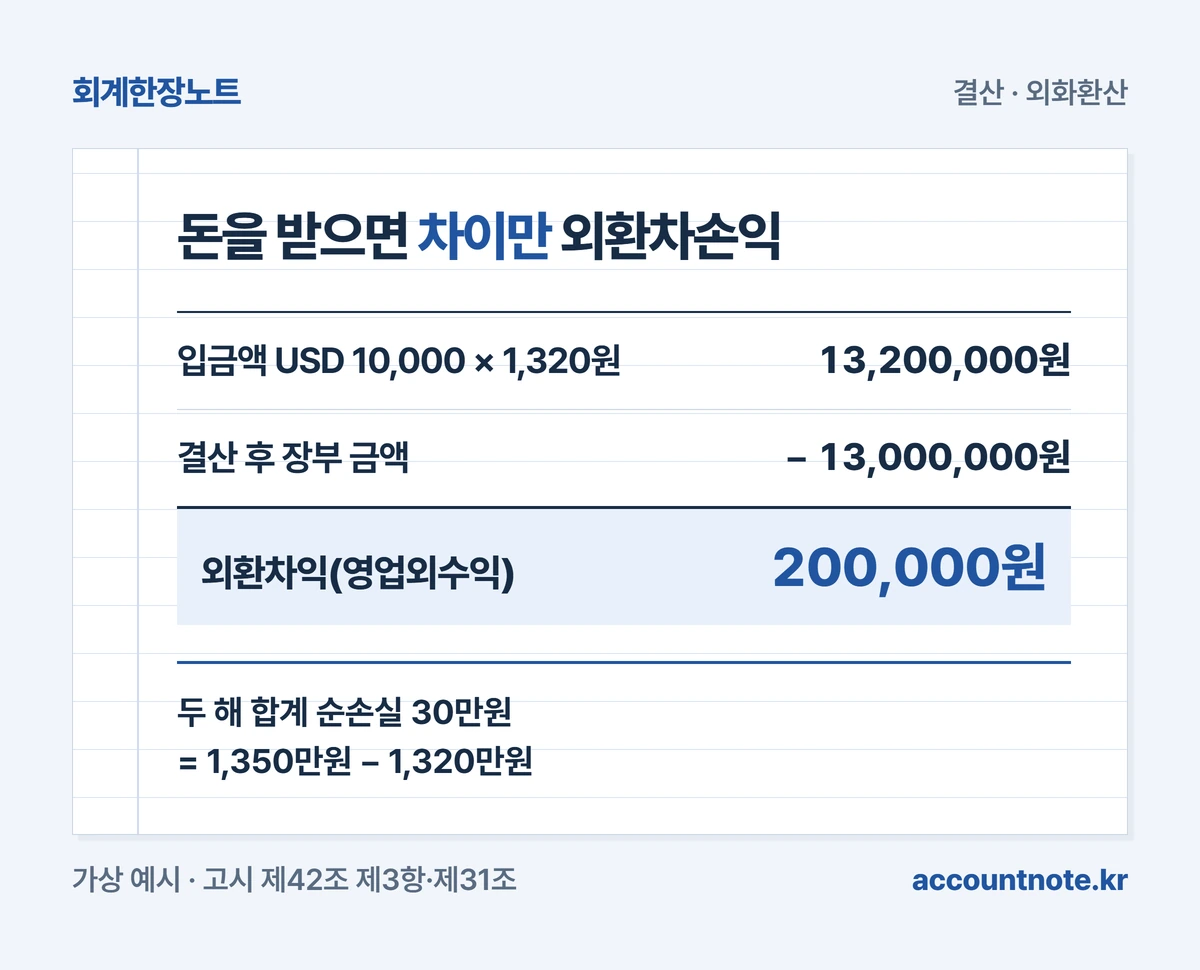
받은 원화와 장부 금액의 차이를 외환차손익으로 적습니다. 결제 시점에 생기는 외환차손익도 그 회계연도 손익입니다. [근거 1]
다음 해 2월 10일에 1만 달러가 들어왔고 그날 1,320원에 원화로 바꿔 1,320만원이 입금됐다고 해 보겠습니다. 장부의 외상매출금은 결산 후 1,300만원입니다.
분개는 차변 보통예금 1,320만원, 대변 외상매출금 1,300만원, 대변 외환차익 20만원입니다. 외환차익은 영업외수익입니다. [근거 2]
두 해를 합치면 외화환산손실 50만원과 외환차익 20만원으로 순손실 30만원입니다. 처음 1,350만원을 받을 줄 알았는데 1,320만원을 받은 차이와 같습니다.
| 차변 | 대변 |
|---|---|
| 보통예금 13,200,000 | 외상매출금 13,000,000 |
| — | 외환차익 200,000 |
| 합계 13,200,000 | 합계 13,200,000 |
 도해 크게 보기
외화환산손익과 외환차손익은 무엇이 다른가요?
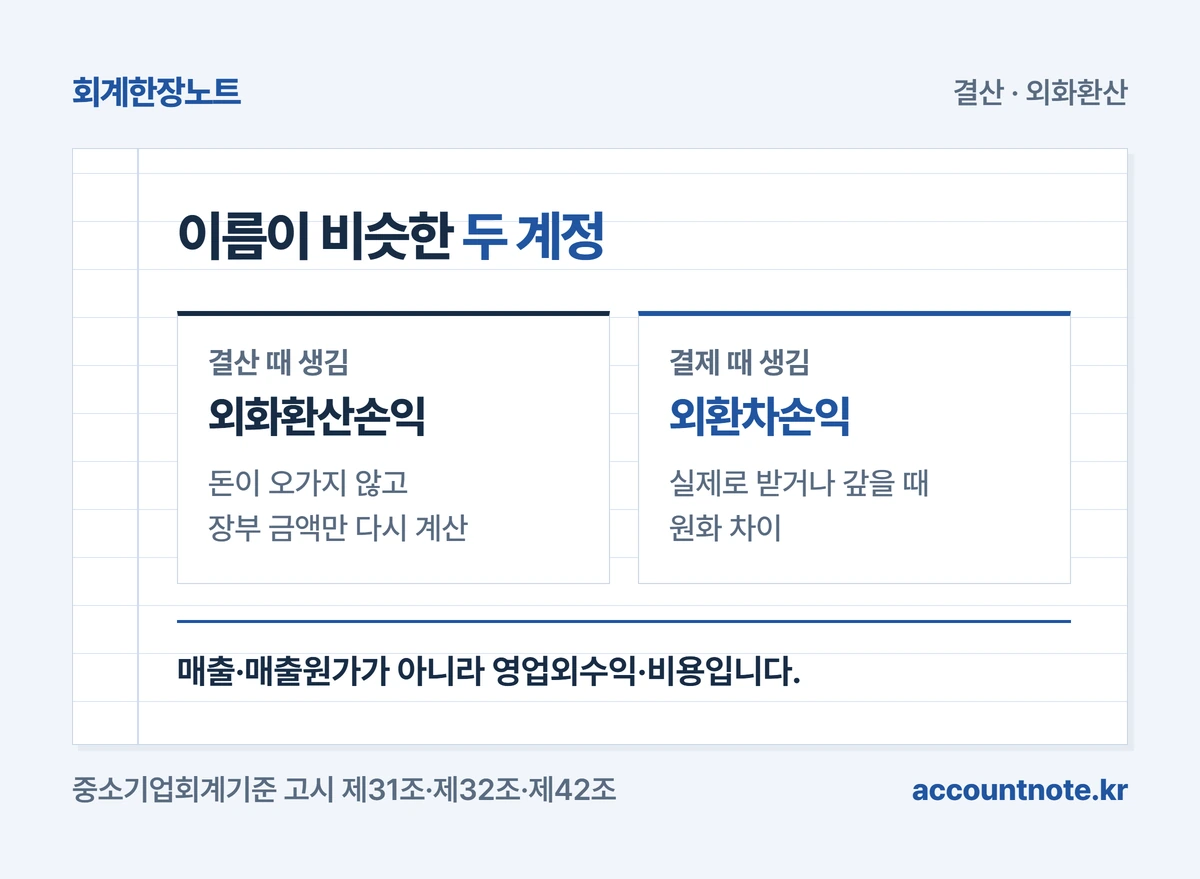
돈이 실제로 오갔는지가 다릅니다. 외화환산손익은 결산 때 장부 금액을 다시 계산해서 생기고, 외환차손익은 실제로 받거나 갚을 때 생깁니다. [근거 1]
두 계정 모두 주된 영업이 아닌 활동의 손익이라 영업외수익과 영업외비용으로 분류합니다. 매출이나 매출원가를 고치지 않습니다. [근거 2] [근거 3]
월말마다 환산할지는 회사의 결산 방식에 따라 다릅니다. 기준이 요구하는 것은 회계연도 말 환산입니다. [근거 1]
| 계정 | 생기는 때 · 표시 위치 |
|---|---|
| 외화환산이익·손실 | 결산 환산 때 · 영업외수익·비용 |
| 외환차익·차손 | 실제 결제 때 · 영업외수익·비용 |
 도해 크게 보기
법인세에서도 똑같이 인정되나요?
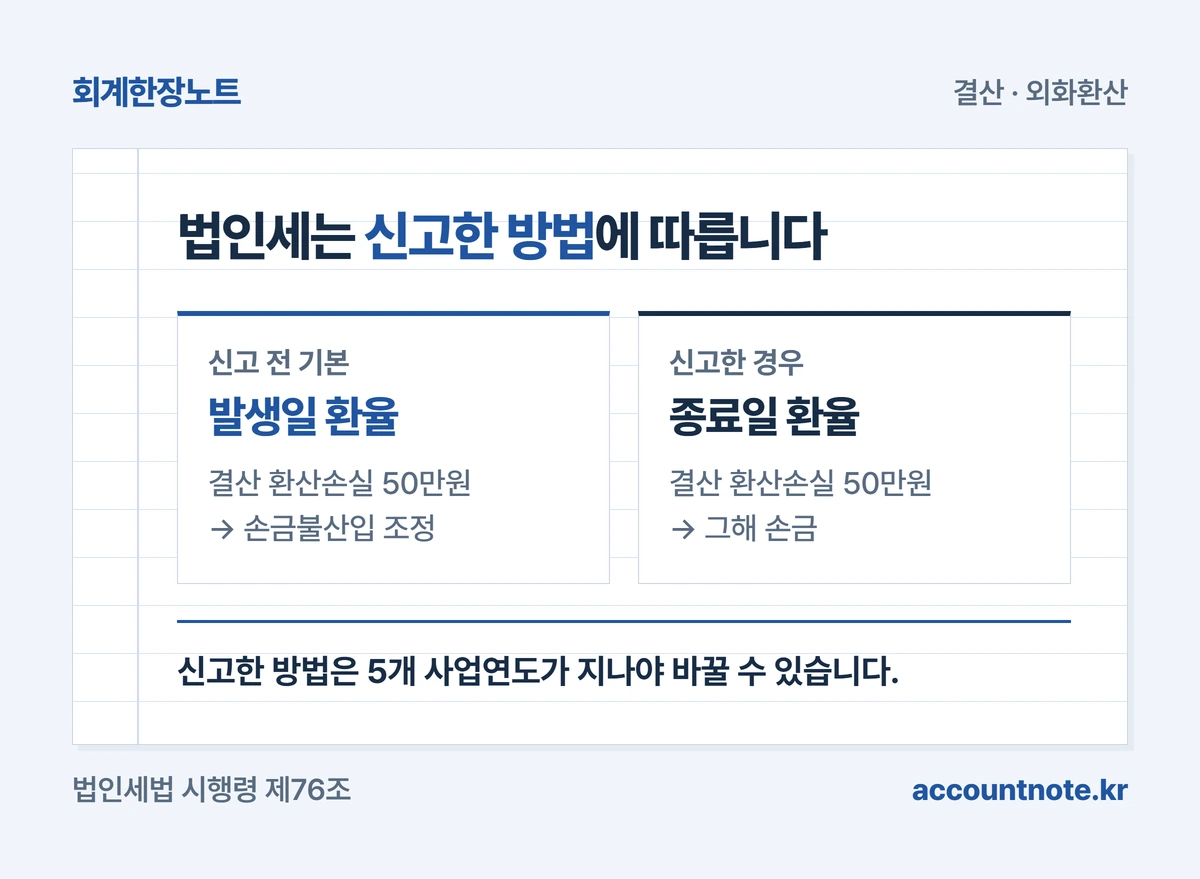
회사가 신고한 평가 방법에 따라 달라집니다. 금융회사가 아닌 법인은 화폐성 외화자산을 발생일 환율로 두는 방법과 사업연도 종료일 환율로 평가하는 방법 중 신고한 방법을 씁니다. [근거 4]
종료일 환율 방법을 처음 신고해 적용하기 전 사업연도에는 발생일 환율 방법을 적용합니다. 이 경우 회계에서 적은 외화환산손실 50만원은 세법상 손금으로 보지 않아 세무조정이 필요합니다. [근거 4]
상환받을 때의 원화금액과 원화기장액의 차이는 그 사업연도의 익금 또는 손금입니다. 앞의 예라면 세법상으로는 다음 해에 1,350만원 대비 30만원 차손이 됩니다. [근거 4]
신고한 방법은 계속 적용해야 하고, 5개 사업연도가 지난 뒤에 바꿀 수 있습니다. 평가했다면 외화자산등평가차손익조정명세서를 법인세 신고와 함께 냅니다. [근거 4]
| 평가 방법 | 결산 외화환산손실 50만원 |
|---|---|
| 발생일 환율(신고 전 기본) | 세법상 손금 아님 → 손금불산입 조정 |
| 사업연도 종료일 환율(신고) | 해당 사업연도 손금 |
 도해 크게 보기
자주 틀리는 처리는 무엇인가요?
가장 흔한 실수는 환율 차이를 매출에서 빼는 것입니다. 매출은 거래일 환율로 확정되고, 이후 차이는 영업외손익입니다. [근거 1] [근거 2]
두 번째는 결산 환산을 건너뛰고 회수할 때 차이를 한꺼번에 외환차손익으로 적는 것입니다. 합계는 같아도 회계연도별 손익이 달라집니다. [근거 1]
| 흔한 실수 | 바로잡는 방법 |
|---|---|
| 환율 하락분을 매출에서 차감 | 매출은 유지, 차이는 영업외손익 |
| 결산 환산 생략 | 연말 마감환율로 외상매출금 재환산 |
| 선급금·재고도 재환산 | 비화폐성은 처음 환율 유지 |
| 세법 평가 방법 미확인 | 신고 여부에 따라 세무조정 검토 |
결산 전에 무엇을 준비하나요?
외화 채권 목록을 통화별로 뽑고, 결산일 환율과 곱해 장부 금액과 비교하면 됩니다. 거래처별로 남기면 회수 때 차이 계산도 쉬워집니다.
- 통화별·거래처별 외화 매출채권 잔액
- 각 채권의 거래일 환율과 장부 원화 금액
- 결산일 마감환율과 환산 후 금액
- 법인세 평가 방법 신고 여부
| 준비 자료 | 용도 |
|---|---|
| 외화 채권 잔액표 | 환산 대상 확정 |
| 결산일 환율 근거 | 환산 금액 계산 |
| 평가방법 신고서 사본 | 세무조정 필요 여부 |
자주 묻는 질문
달러를 원화로 바꾸지 않고 외화 통장에 두면요? 외화 예금도 화폐성 자산이라 결산일 마감환율로 환산합니다. 환전하지 않았다고 환산을 건너뛰지 않습니다. [근거 1]
거래처가 일부만 보내면 차손익은 어떻게 계산하나요? 받은 외화 금액에 해당하는 장부 금액만 줄이고 그 부분의 차이만 외환차손익으로 적습니다. 남은 외화는 다음 결산에 다시 환산합니다. [근거 1]
중소기업회계기준이 아닌 회사도 같나요? 이 글은 중소기업회계기준 고시를 기준으로 썼습니다. 일반기업회계기준이나 한국채택국제회계기준을 쓰는 회사는 해당 기준을 확인하세요.
확인한 근거
- 중소기업회계기준 고시 제42조(외화거래) · 시행 2014. 1. 1. ↗
- 중소기업회계기준 고시 제31조(영업외수익) ↗
- 중소기업회계기준 고시 제32조(영업외비용) ↗
- 법인세법 시행령 제76조(외화자산 및 부채의 평가) · 시행 2026. 2. 27. ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-09-17 · 전문가 검수 확인 후 발행.