
4대보험 고지서에는 직원 월급에서 뗀 돈과 회사가 따로 내는 돈이 함께 들어 있습니다. 직원 몫은 예수금, 회사 몫은 비용입니다. 월급 300만원 가상 사례로 2026년 요율 금액, 계정과목, 급여일·월말·납부일 분개와 예수금 대사를 검산합니다.
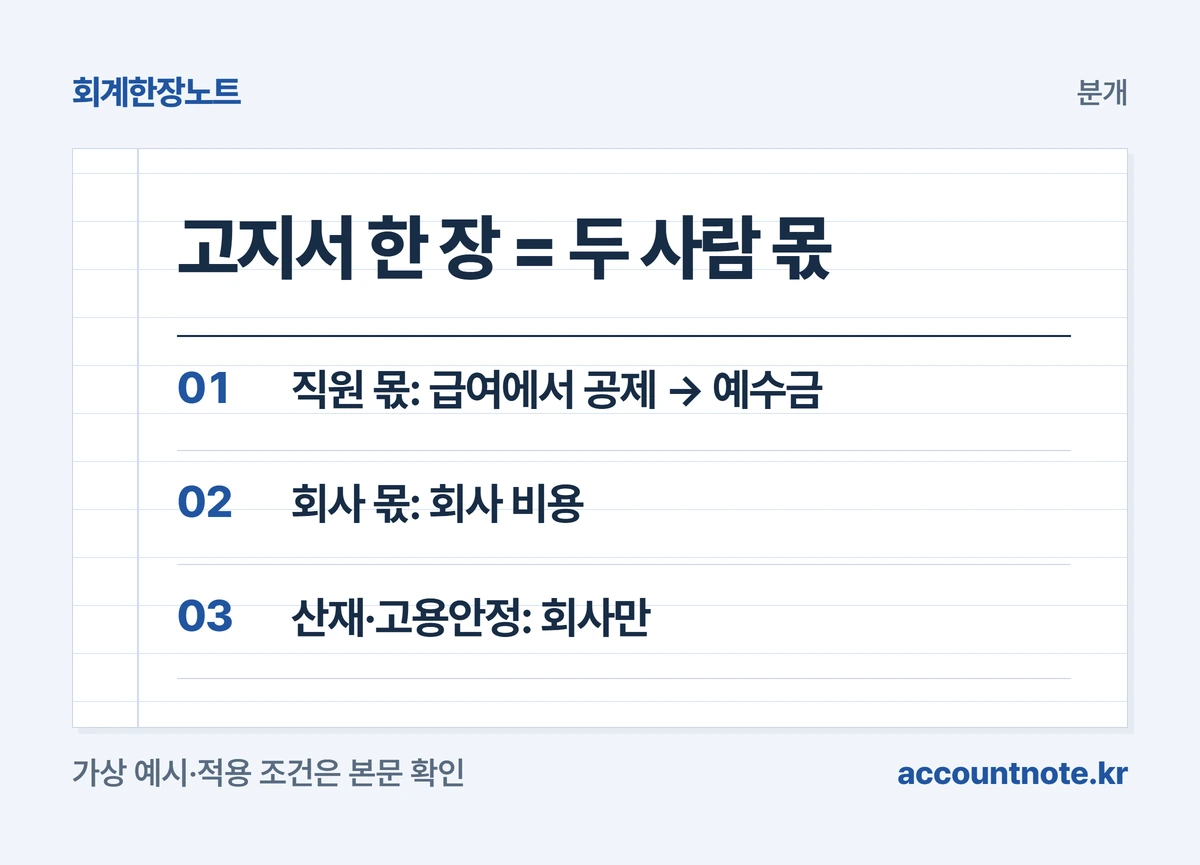
- 4대보험 고지서 금액은 직원 부담분과 회사 부담분의 합계입니다. 직원 부담분은 급여에서 떼어 맡아 둔 돈이라 예수금(부채)이고, 회사 부담분은 회사 비용입니다. 산재보험료와 고용보험의 고용안정·직업능력개발 보험료는 회사만 냅니다.
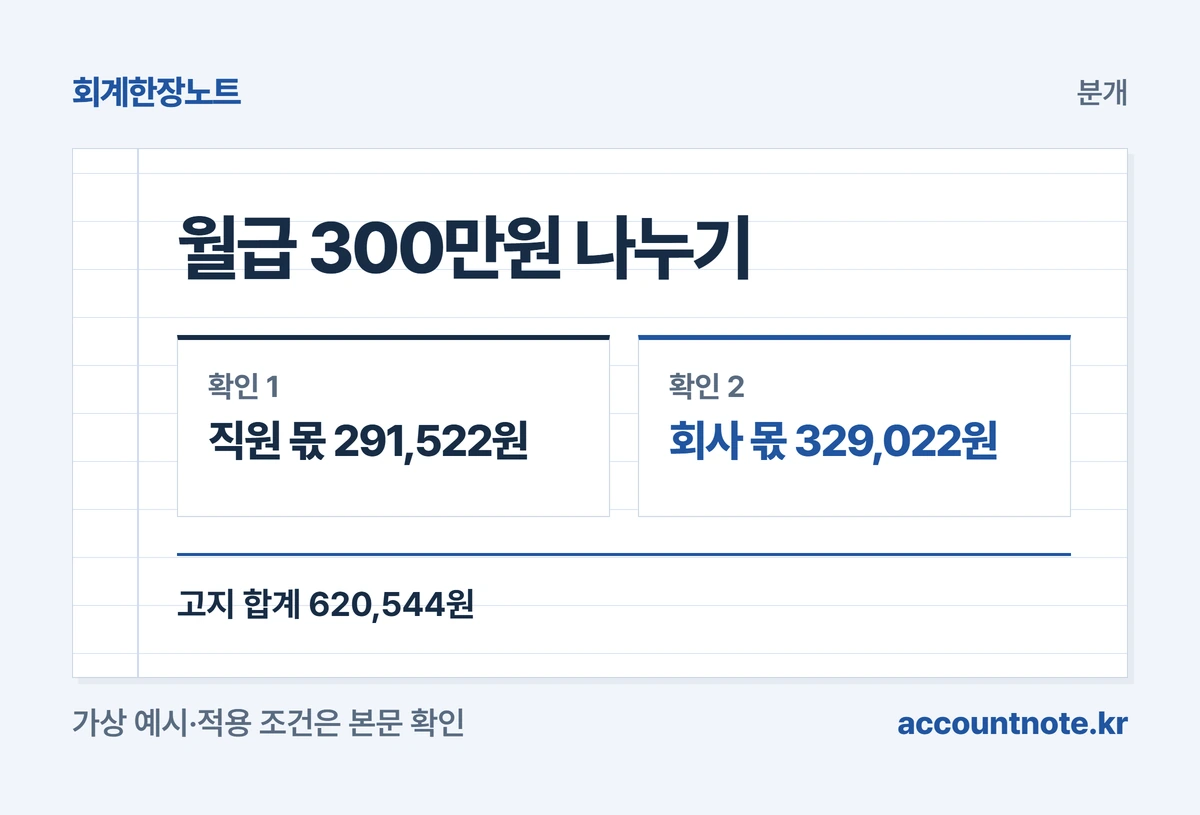
- 가상 사례(월급 300만원, 2026년 요율, 산재 1.0% 가정)에서 직원 몫은 291,522원, 회사 몫은 329,022원, 고지 합계는 620,544원입니다. 급여일에 예수금을, 월말에 회사 몫 비용을, 다음 달 10일 납부일에 둘을 함께 지우면 이중 비용이 생기지 않습니다.
 이미지 크게 보기
4대보험 고지서 한 장에는 무엇이 섞여 있나요?
매달 회사로 오는 4대보험 고지서의 금액은 한 사람이 내는 돈이 아닙니다. 직원이 부담할 몫과 회사가 부담할 몫을 더한 합계입니다. 그래서 고지서 금액 전체를 비용으로 잡으면 직원 몫만큼 비용이 부풀고, 반대로 전부 예수금으로 지우면 회사 몫 비용이 빠집니다.
국민연금은 직원(기여금)과 회사(부담금)가 같은 금액을 냅니다. 건강보험의 보수월액보험료도 직원과 사업주가 절반씩 부담합니다. 장기요양보험료는 건강보험료와 함께 걷되 고지서에 따로 적힙니다. [근거 1] [근거 2] [근거 4]
고용보험은 둘로 나뉩니다. 실업급여 보험료는 직원과 회사가 절반씩 내고, 고용안정·직업능력개발 보험료는 회사만 냅니다. 산재보험료는 회사가 전액 냅니다. [근거 5]
회사는 직원 몫을 급여에서 먼저 떼고, 나중에 회사 몫과 합쳐 한 번에 납부합니다. 국민연금 기여금과 건강보험료 직원 몫은 법이 임금에서 공제해 내도록 정해 두었고, 고용보험료 직원 몫도 보수에서 원천공제할 수 있습니다. 이렇게 맡아 둔 돈을 장부에서는 예수금이라고 부릅니다. 예수금은 남의 돈을 잠시 맡아 두었다가 대신 내야 하는 부채입니다. [근거 1] [근거 2] [근거 5]
| 보험 | 누가 내나 |
|---|---|
| 국민연금 | 직원 기여금 + 회사 부담금, 같은 금액 |
| 건강보험 | 보수월액보험료를 직원·회사 절반씩 |
| 장기요양보험 | 건강보험료와 통합 징수, 따로 고지, 절반씩 |
| 고용보험 실업급여 | 직원·회사 절반씩 |
| 고용안정·직업능력개발 | 회사만 부담 |
| 산재보험 | 회사만 부담 |
 도해 크게 보기
월급 300만원이면 2026년 요율로 얼마씩 나뉘나요?
이해를 위한 가상 사례입니다. 상시근로자 150명 미만 회사의 직원 한 명이 매달 보수 300만원을 받는다고 가정합니다. 2026년 요율은 국민연금 직원·회사 각 4.75%, 건강보험 7.19%(절반씩), 장기요양보험 0.9448%(절반씩), 고용보험 실업급여 1.8%(절반씩), 고용안정·직업능력개발 0.25%(회사)입니다. [근거 1] [근거 3] [근거 4] [근거 6]
국민연금법 본문은 각 6.5%로 개정됐지만 부칙이 2026년부터 2032년까지 해마다 비율을 따로 정해 두었고, 2026년은 각 4.75%입니다. 본문 숫자만 보고 6.5%로 계산하지 않도록 주의하세요. [근거 1]
산재보험료율은 업종마다 고시로 정해지므로 이 예시에서는 1.0%라고 가정했습니다. 실제 회사 요율은 근로복지공단 고지 내용을 확인하세요. [근거 5]
계산하면 국민연금 142,500원씩, 건강보험 107,850원씩(215,700원 ÷ 2), 장기요양보험 14,172원씩(28,344원 ÷ 2), 실업급여 27,000원씩, 고용안정·직업능력개발 7,500원(회사), 산재 30,000원(회사)입니다. 직원 몫 합계는 291,522원, 회사 몫 합계는 329,022원, 고지 합계는 620,544원입니다. 실제 고지액은 끝자리 처리와 전년도 보수 기준 산정 때문에 이 계산과 조금 다를 수 있습니다.
| 항목·요율 | 직원 / 회사 |
|---|---|
| 국민연금 4.75% + 4.75% | 직원 142,500원 · 회사 142,500원 |
| 건강보험 7.19% 절반씩 | 직원 107,850원 · 회사 107,850원 |
| 장기요양 0.9448% 절반씩 | 직원 14,172원 · 회사 14,172원 |
| 고용 실업급여 1.8% 절반씩 | 직원 27,000원 · 회사 27,000원 |
| 고용안정·직업능력개발 0.25% | 회사 7,500원 |
| 산재 1.0%(가정) | 회사 30,000원 |
| 합계 | 직원 291,522원 · 회사 329,022원 = 620,544원 |
 도해 크게 보기
4대보험 계정과목은 무엇을 쓰나요?
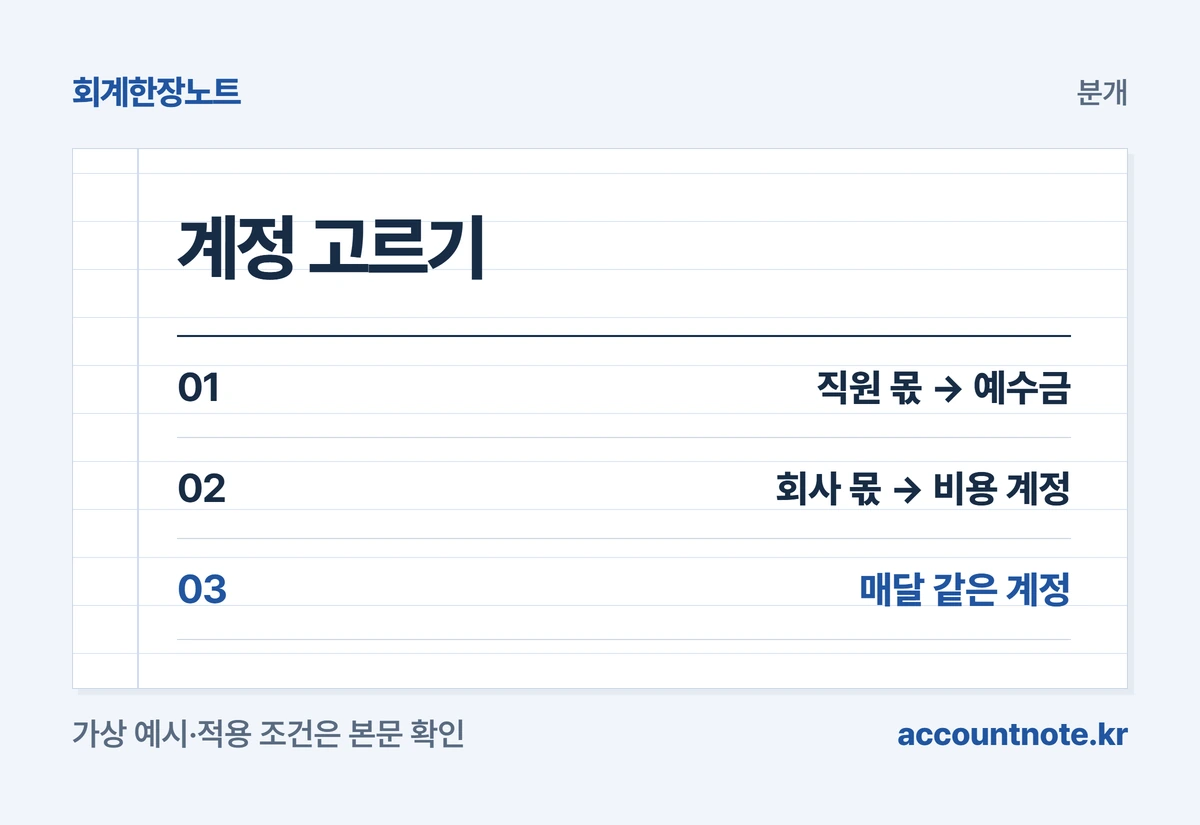
직원 몫은 어느 보험이든 예수금입니다. 회사에 따라 예수금 아래에 국민연금·건강보험·고용보험 보조과목을 두면 나중에 대사하기 쉽습니다. 직원 몫을 비용 계정에 넣으면 같은 돈이 급여와 보험료 비용에 두 번 잡힙니다.
회사 몫은 비용입니다. 회계기준이 보험마다 계정 이름을 정해 두지는 않아서 회사마다 관행이 다릅니다. 흔히 국민연금 회사 부담금은 세금과공과, 건강보험·장기요양보험 회사 부담분은 복리후생비, 고용보험·산재보험은 보험료 계정을 씁니다. 모두 복리후생비 하나로 모으는 회사도 있습니다.
세법에서도 회사가 사용자로서 부담하는 건강보험료·장기요양보험료·고용보험료는 복리후생비 중 손금으로 인정되는 항목으로 열거되어 있습니다. 다만 계정 이름이 세무 처리를 바꾸지는 않으니, 한 번 정한 계정을 매달 똑같이 쓰는 일관성이 더 중요합니다. [근거 7]
제조회사라면 생산직 직원의 회사 부담분은 판매비와관리비가 아니라 제조원가 쪽 같은 이름의 계정으로 나눕니다. 급여를 제조원가와 판관비로 나누는 기준과 같은 기준으로 나누면 됩니다.
| 구분 | 실무에서 흔히 쓰는 계정 |
|---|---|
| 직원 몫(모든 보험) | 예수금(보험별 보조과목 권장) |
| 국민연금 회사 부담금 | 세금과공과(흔한 관행) 또는 복리후생비 |
| 건강·장기요양 회사 부담분 | 복리후생비 |
| 고용·산재 회사 부담분 | 보험료(또는 복리후생비) |
| 생산직 직원분 | 제조원가 쪽 같은 이름 계정 |
 도해 크게 보기
급여일에는 어떻게 분개하나요?
가상 사례에서 3월 급여 300만원을 3월 25일에 지급한다고 하겠습니다. 이 글은 4대보험만 보기 위해 소득세·지방소득세 원천징수는 생략했습니다. 원천세까지 넣는 방법은 아래 관련 글의 급여 분개를 함께 보세요.
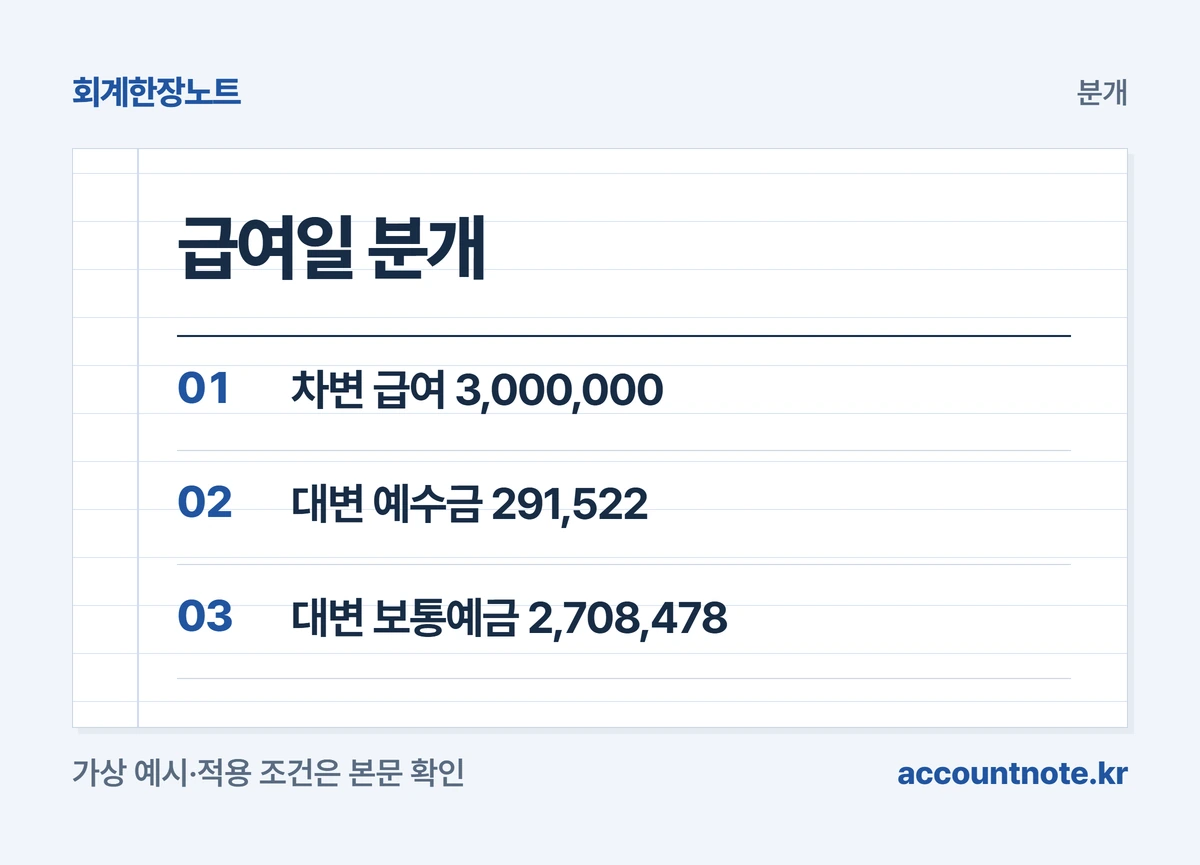
회사는 직원 몫 291,522원을 급여에서 떼고 2,708,478원만 보냅니다. 분개는 차변 급여 3,000,000 / 대변 예수금 291,522, 보통예금 2,708,478입니다. 검산하면 291,522 + 2,708,478 = 3,000,000으로 차변과 대변이 같습니다. [근거 2]
급여 비용은 직원에게 실제로 보낸 270만원대가 아니라 총급여 300만원입니다. 떼어 둔 291,522원도 직원이 번 급여의 일부이기 때문입니다. 통장 출금액만 보고 급여 비용을 적으면 매달 291,522원씩 비용이 빠집니다.
급여를 먼저 미지급급여로 잡는 회사라면 지급일 분개는 차변 미지급급여 3,000,000 / 대변 예수금 291,522, 보통예금 2,708,478이 됩니다. 어느 방식이든 예수금 291,522원이 생긴다는 점은 같습니다.
| 구분 | 금액 |
|---|---|
| 차변 | 급여 3,000,000 |
| 대변 | 예수금 291,522 (국민연금 142,500 · 건강 107,850 · 장기요양 14,172 · 고용 27,000) |
| 대변 | 보통예금 2,708,478 |
| 검산 | 291,522 + 2,708,478 = 3,000,000 |
 도해 크게 보기
회사 부담분은 언제 비용으로 잡나요?
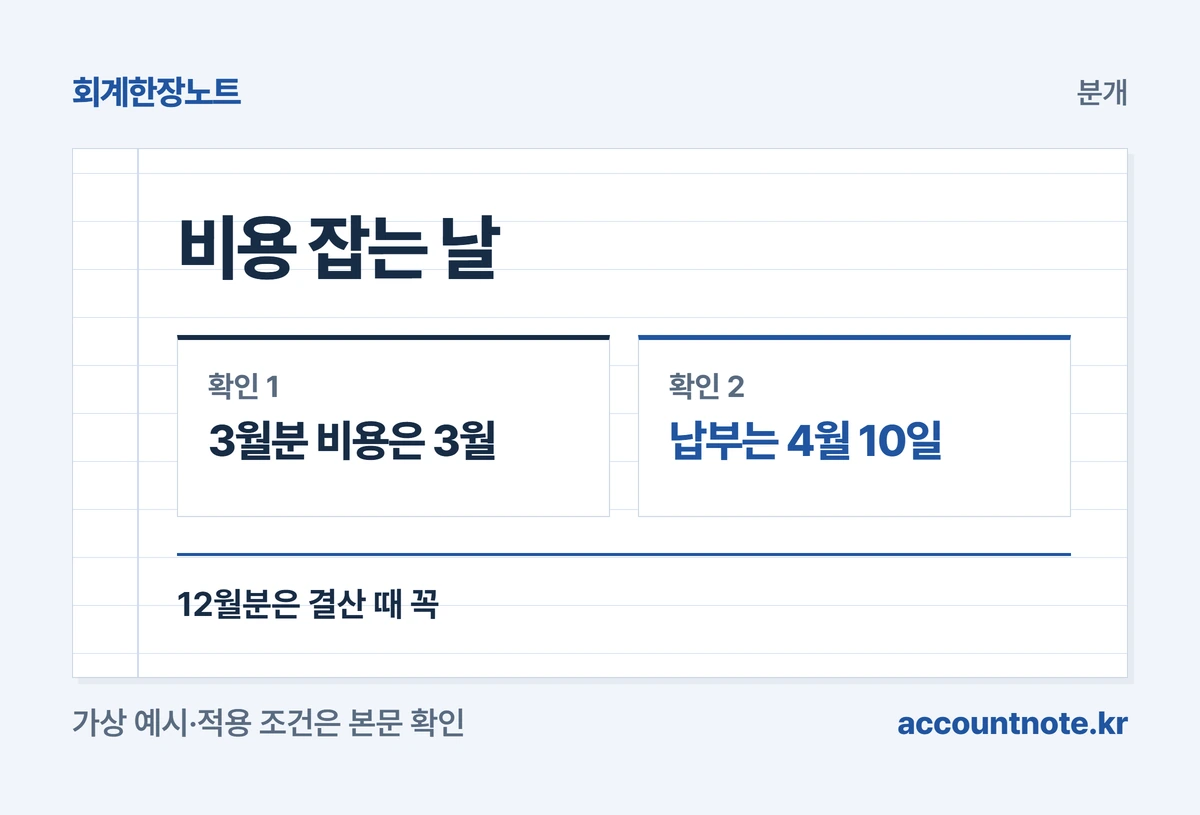
회사 몫 329,022원은 3월에 직원이 일한 대가로 생긴 비용입니다. 하지만 돈은 다음 달 10일에 나갑니다. 국민연금, 건강보험, 고용·산재보험 모두 그 달 보험료를 다음 달 10일까지 내도록 되어 있기 때문입니다. 건설업 등 일부 사업은 고용·산재보험을 매월 고지 대신 연 단위 신고·납부 방식으로 내므로 이 예시와 다릅니다. [근거 1] [근거 2] [근거 5]
그래서 원칙대로라면 3월 말에 비용을 먼저 잡고 갚을 의무를 미지급비용으로 적습니다. 분개는 차변 세금과공과 142,500, 복리후생비 122,022, 보험료 64,500 / 대변 미지급비용 329,022입니다. 복리후생비 122,022원은 건강보험 107,850원과 장기요양 14,172원의 합이고, 보험료 64,500원은 실업급여 27,000원, 고용안정 7,500원, 산재 30,000원의 합입니다.
매달 비슷한 금액이 반복되니 납부일에 바로 비용으로 잡는 회사도 많습니다. 이렇게 하면 비용이 한 달씩 밀리지만 1년 합계에는 큰 차이가 없습니다. 다만 12월분은 다릅니다. 12월분 회사 몫을 1월 납부일에 비용으로 잡으면 그해 비용에서 빠지므로, 결산 때는 12월분을 미지급비용으로 꼭 잡아 두세요.
예를 들어 12월분 회사 몫이 329,022원이라면 12월 31일 결산 분개로 차변 세금과공과 142,500, 복리후생비 122,022, 보험료 64,500 / 대변 미지급비용 329,022를 적고, 1월 10일 납부 때는 비용이 아니라 미지급비용을 지웁니다.
| 방식 | 처리 |
|---|---|
| 원칙(발생 기준) | 근무한 달 말에 비용 + 미지급비용 |
| 간편 처리 | 납부일에 비용, 한 달씩 밀림 |
| 12월분 | 결산일에 미지급비용으로 꼭 계상 |
| 3월 말 분개 | 세금과공과 142,500 · 복리후생비 122,022 · 보험료 64,500 / 미지급비용 329,022 |
 도해 크게 보기
다음 달 10일 고지서를 내면 어떤 분개가 되나요?
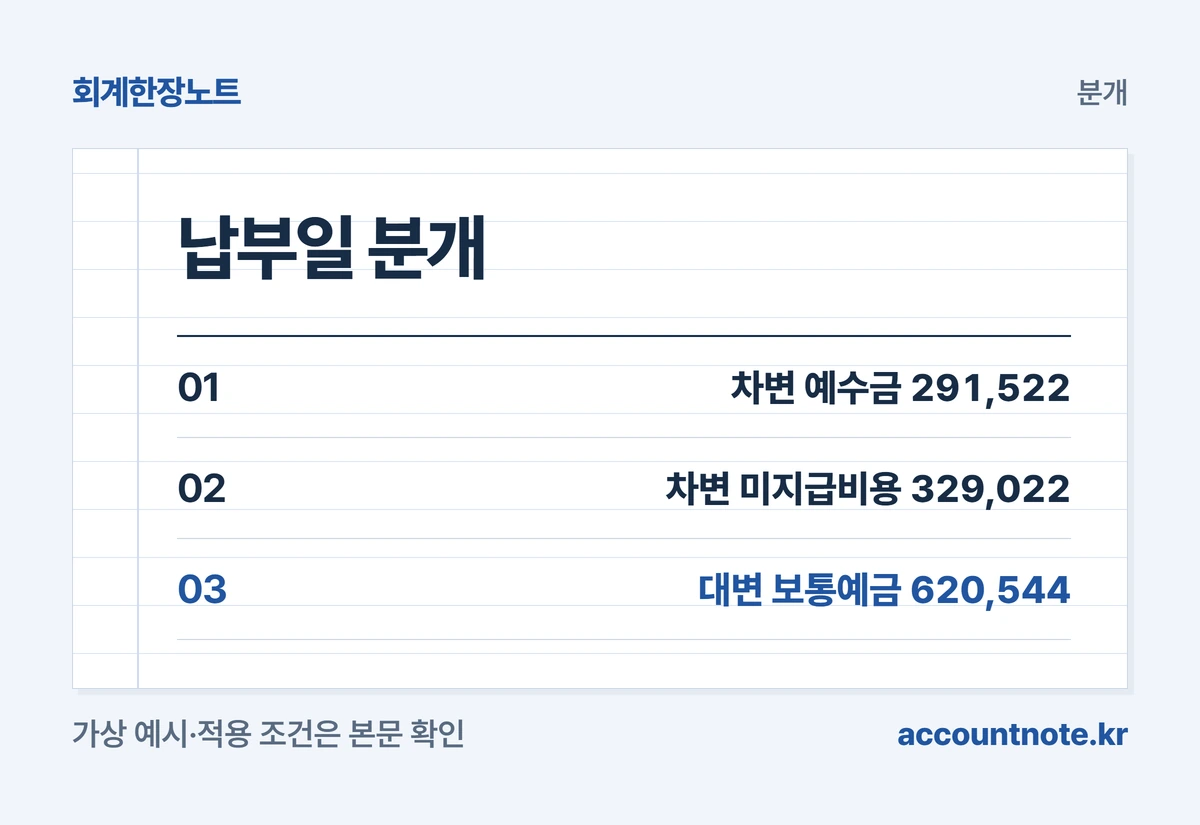
4월 10일에 3월분 고지서 620,544원을 냈다고 하겠습니다. 이 돈 안에는 3월 25일에 떼어 둔 직원 몫 291,522원과 3월 말에 잡은 회사 몫 329,022원이 들어 있습니다. 납부 분개는 두 부채를 지우는 일입니다.
분개는 차변 예수금 291,522, 미지급비용 329,022 / 대변 보통예금 620,544입니다. 검산하면 291,522 + 329,022 = 620,544입니다. 이 시점에는 새로운 비용이 생기지 않습니다. 비용은 이미 급여일(급여 300만원)과 월말(회사 몫 329,022원)에 잡혔습니다.
월말 분개 없이 납부일에 바로 처리하는 회사라면 차변 예수금 291,522, 세금과공과 142,500, 복리후생비 122,022, 보험료 64,500 / 대변 보통예금 620,544가 됩니다. 합계는 같고 회사 몫 비용이 잡히는 날만 다릅니다.
건강보험·장기요양과 국민연금, 고용·산재는 고지서나 출금이 따로 올 수 있습니다. 그때는 보험별로 같은 방식으로 나눠 적으면 됩니다. 예를 들어 국민연금만 따로 285,000원이 나갔다면 차변 예수금 142,500, 미지급비용(또는 세금과공과) 142,500 / 대변 보통예금 285,000입니다.
| 구분 | 금액 |
|---|---|
| 차변 | 예수금 291,522 |
| 차변 | 미지급비용 329,022 |
| 대변 | 보통예금 620,544 |
| 검산 | 291,522 + 329,022 = 620,544 |
| 새로 생기는 비용 | 없음(이미 급여일·월말에 계상) |
 도해 크게 보기
예수금이 남거나 고지액이 다르면 무엇을 확인하나요?
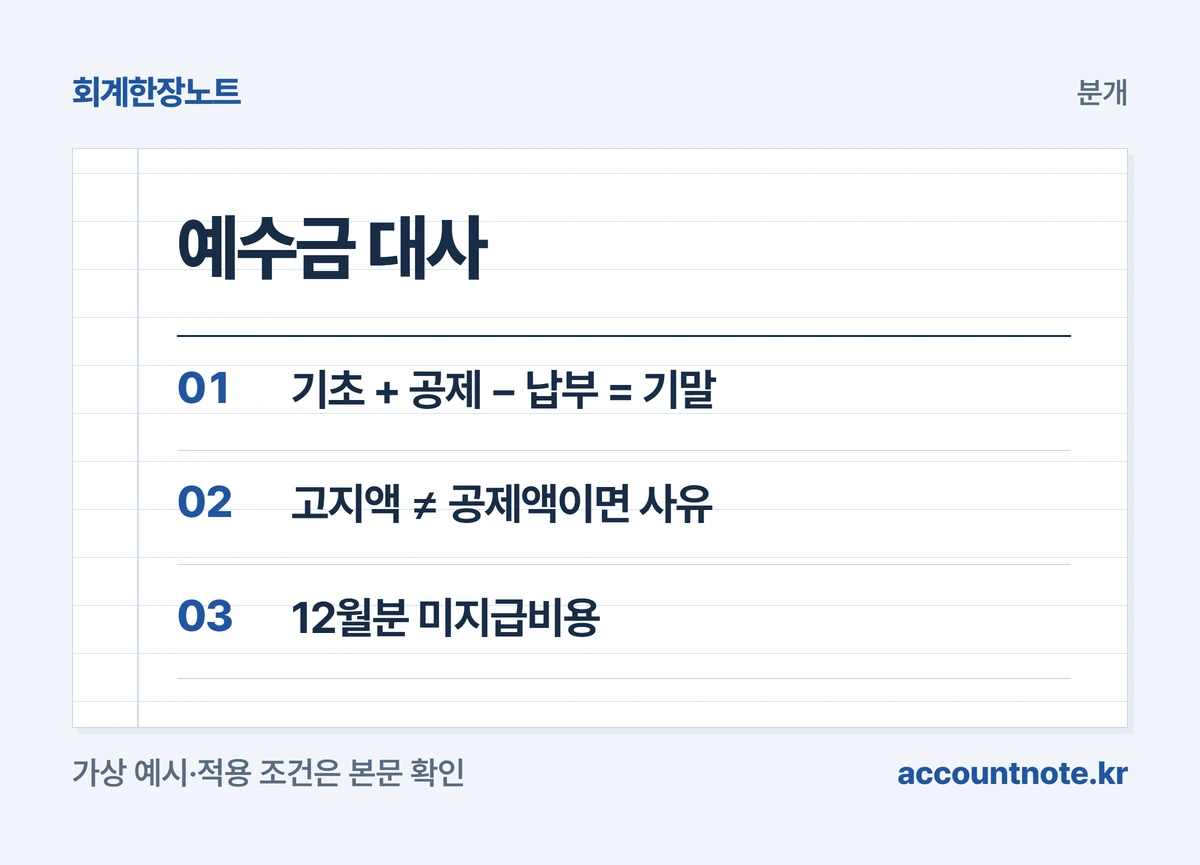
납부가 끝났는데 예수금 계정에 잔액이 남았다면 원인을 찾아야 합니다. 기본 대사식은 기초 예수금 + 이번 달 급여에서 뗀 금액 − 실제 납부한 직원 몫 = 기말 예수금입니다. 정상이라면 아직 내지 않은 달의 직원 몫만 남아 있어야 합니다.
가장 흔한 원인은 세 가지입니다. 첫째, 고지서 금액 전체를 비용으로 잡아 직원 몫 예수금이 지워지지 않은 경우입니다. 둘째, 급여에서 뗀 금액과 고지된 직원 몫이 다른 경우입니다. 고용·산재보험의 월별 보험료는 공단이 고지하는 금액이라 그 달 실제 급여로 계산한 값과 다를 수 있습니다. 셋째, 입사·퇴사·보수 변경이 고지에 늦게 반영된 경우입니다. [근거 5]
고지액과 공제액이 다르면 차이를 회사 비용으로 덮지 말고 누구 몫인지 나눕니다. 직원 몫이 더 고지됐다면 다음 급여에서 더 떼거나 정산하고, 덜 떼었다면 예수금이 모자란 만큼을 기록해 둡니다. 나중에 보험료 정산 고지가 오면 그 안에서도 직원 몫과 회사 몫을 나눠 같은 원칙으로 처리합니다.
월말 체크리스트: 첫째, 급여대장의 4대보험 공제 합계와 예수금 증가액이 같은지. 둘째, 고지서의 직원 몫과 공제액이 같은지, 다르면 사유를 적었는지. 셋째, 회사 몫이 매달 같은 계정에 들어갔는지. 넷째, 12월분 회사 몫을 결산 때 미지급비용으로 잡았는지. 다섯째, 납부 후 남은 예수금이 아직 내지 않은 달 몫뿐인지 확인합니다.
| 흔한 차이 | 바로잡는 법 |
|---|---|
| 고지서 전액을 비용 처리 | 직원 몫 예수금이 남음 → 예수금으로 대체 |
| 공제액과 고지 직원 몫 차이 | 다음 급여 정산, 차이 사유 기록 |
| 입·퇴사 반영 지연 | 정산 고지 때 직원·회사 몫 다시 나눔 |
| 12월분 누락 | 결산 때 미지급비용 계상 |
| 대사식 | 기초 예수금 + 공제액 − 납부액 = 기말 예수금 |
 도해 크게 보기
통장 열고 엑셀이랑 맞추는 일, 매일 하셨죠?
들어온 돈은 청구서와 알아서 맞춰집니다
입금자명 보고 엑셀 대조하고, 안 들어온 곳은 따로 챙기는 일. 입금 확인부터 연체 안내까지 정해둔 일정대로 알아서 챙겨줍니다.
확인한 근거
- 국민연금법 제88조·제89조·제90조 및 부칙(법률 제20903호, 2025. 4. 2.) 제4조 ↗
- 국민건강보험법 제76조·제77조·제78조 ↗
- 국민건강보험법 시행령 제44조(보험료율) ↗
- 노인장기요양보험법 제8조, 같은 법 시행령 제4조(장기요양보험료율) ↗
- 고용보험 및 산업재해보상보험의 보험료징수 등에 관한 법률 제13조·제16조·제16조의2·제16조의7·제16조의8 ↗
- 고용보험 및 산업재해보상보험의 보험료징수 등에 관한 법률 시행령 제12조(고용보험료율) ↗
- 법인세법 시행령 제45조(복리후생비의 손금불산입) ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-28 · 편집팀 검토(AI 활용) 후 발행.