
물건이 돌아오면 매출환입, 값만 깎으면 매출에누리, 일찍 받아 깎으면 매출할인입니다. 110만원 외상 매출 가상 사례로 분개·수정세금계산서 작성일·순매출 대사를 설명합니다.
- 반품은 매출환입, 값만 깎으면 매출에누리입니다.
- 일찍 받아서 깎아 주면 매출할인입니다.
- 셋 모두 비용이 아니라 매출에서 뺍니다.
- 반품만 재고와 매출원가를 되돌리고, 수정세금계산서는 사유가 생긴 날로 발급합니다.
 이미지 크게 보기
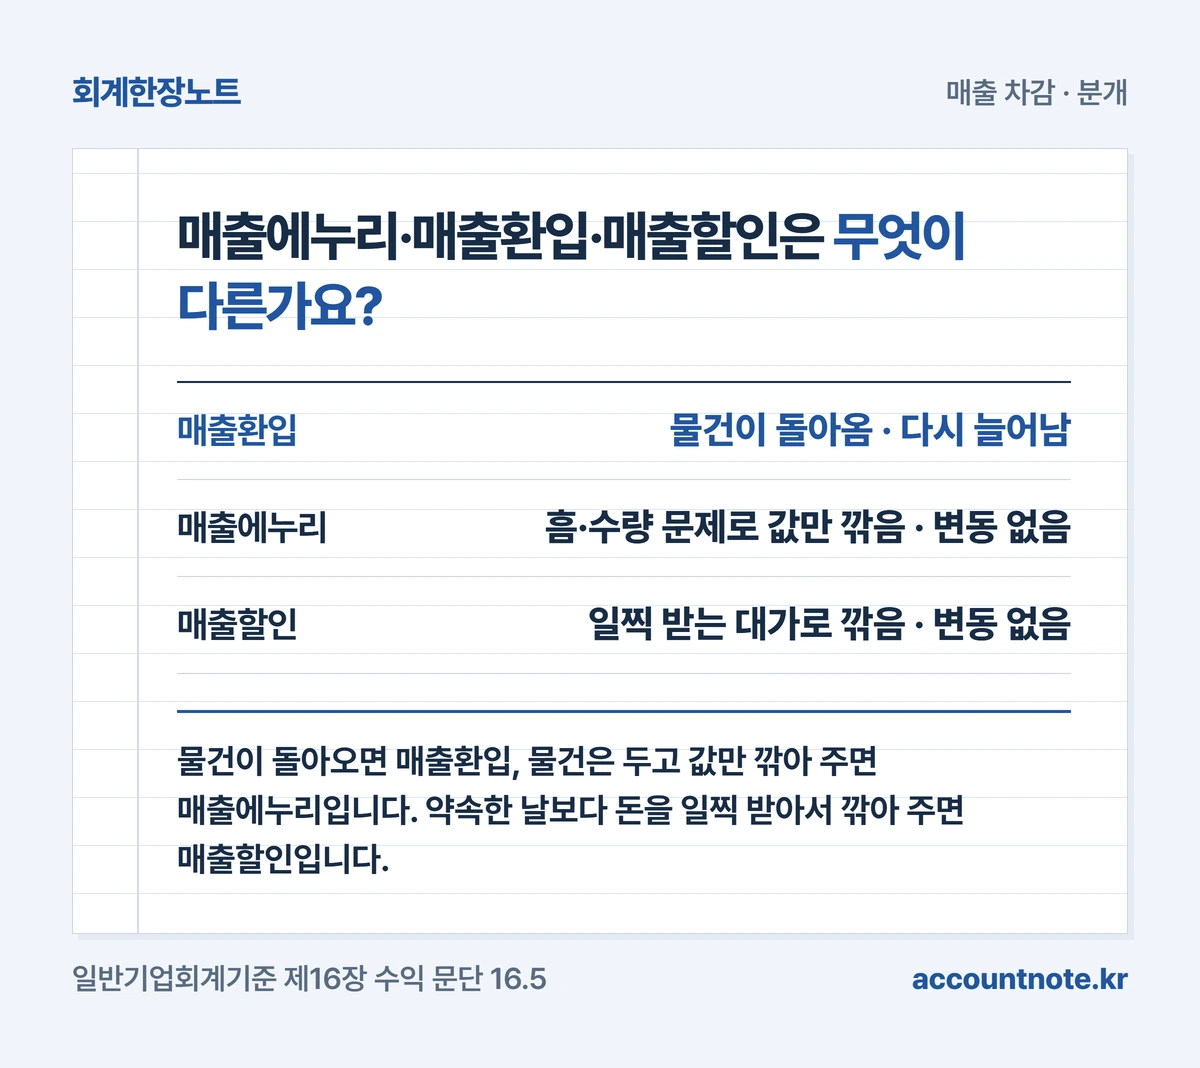
매출에누리·매출환입·매출할인은 무엇이 다른가요?
물건이 돌아오면 매출환입, 물건은 두고 값만 깎아 주면 매출에누리입니다. 약속한 날보다 돈을 일찍 받아서 깎아 주면 매출할인입니다.
세 가지 모두 이미 적은 매출을 줄이는 기록입니다. 회계기준은 이 금액을 비용으로 보지 않고 수익에서 빼도록 합니다. [근거 1]
손익계산서의 매출액도 총매출액에서 매출할인·매출환입·매출에누리를 뺀 금액입니다. 빼는 금액이 크면 총매출에서 차감하는 형식으로 보여 주거나 주석에 적습니다. [근거 2]
그래서 장부에서는 매출 차감 계정을 씁니다. 매출에서 뺄 금액을 따로 모아 두는 계정입니다. 이렇게 하면 얼마를 팔았고 얼마를 되돌려 줬는지 함께 볼 수 있습니다.
이 글의 분개는 일반기업회계기준을 적용하는 회사를 기준으로 합니다. K-IFRS를 쓰는 회사는 반품이 예상되는 판매를 판매 시점에 추정해 반영하는 등 처리 방식이 달라질 수 있습니다. [근거 7]
| 구분 | 무슨 일 · 재고 |
|---|---|
| 매출환입 | 물건이 돌아옴 · 재고 다시 늘어남 |
| 매출에누리 | 흠·수량 문제로 값만 깎음 · 재고 변동 없음 |
| 매출할인 | 일찍 받는 대가로 깎음 · 재고 변동 없음 |
 도해 크게 보기
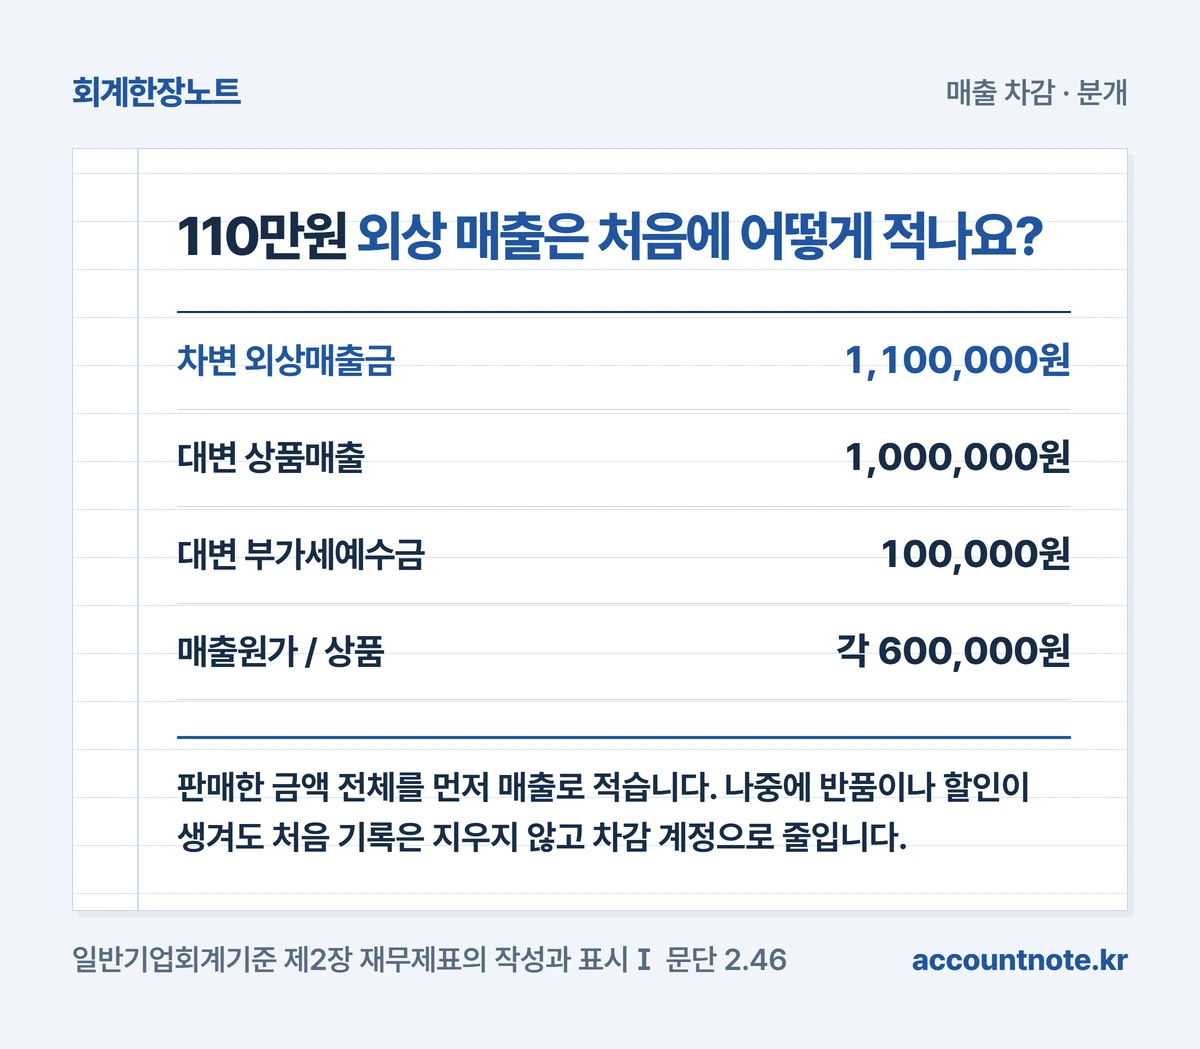
110만원 외상 매출은 처음에 어떻게 적나요?
판매한 금액 전체를 먼저 매출로 적습니다. 나중에 반품이나 할인이 생겨도 처음 기록은 지우지 않고 차감 계정으로 줄입니다.
이해를 위한 가상 사례입니다. 도매업을 하는 A사가 9월 1일 거래처에 상품 100개를 개당 1만원에 외상으로 팔았습니다.
부가세를 뺀 물건값을 공급가액이라고 합니다. 공급가액 100만원에 부가세 10만원을 더해 A사가 받을 돈은 110만원입니다.
상품 한 개의 원가는 6,000원입니다. 팔 때마다 원가를 바로 옮기는 방식(계속기록법)으로 장부를 쓴다고 가정합니다.
분개에서 차변은 장부의 왼쪽 칸, 대변은 오른쪽 칸입니다. A사는 차변에 외상매출금 1,100,000원, 대변에 상품매출 1,000,000원과 부가세예수금 100,000원을 적습니다.
원가는 차변 매출원가 600,000원, 대변 상품 600,000원으로 옮깁니다. 이 두 줄이 뒤에 나올 세 가지 조정의 출발점입니다.
| 9월 1일 분개 | 금액 |
|---|---|
| 차변 외상매출금 | 1,100,000원 |
| 대변 상품매출 | 1,000,000원 |
| 대변 부가세예수금 | 100,000원 |
| 매출원가 / 상품 | 각 600,000원 |
 도해 크게 보기
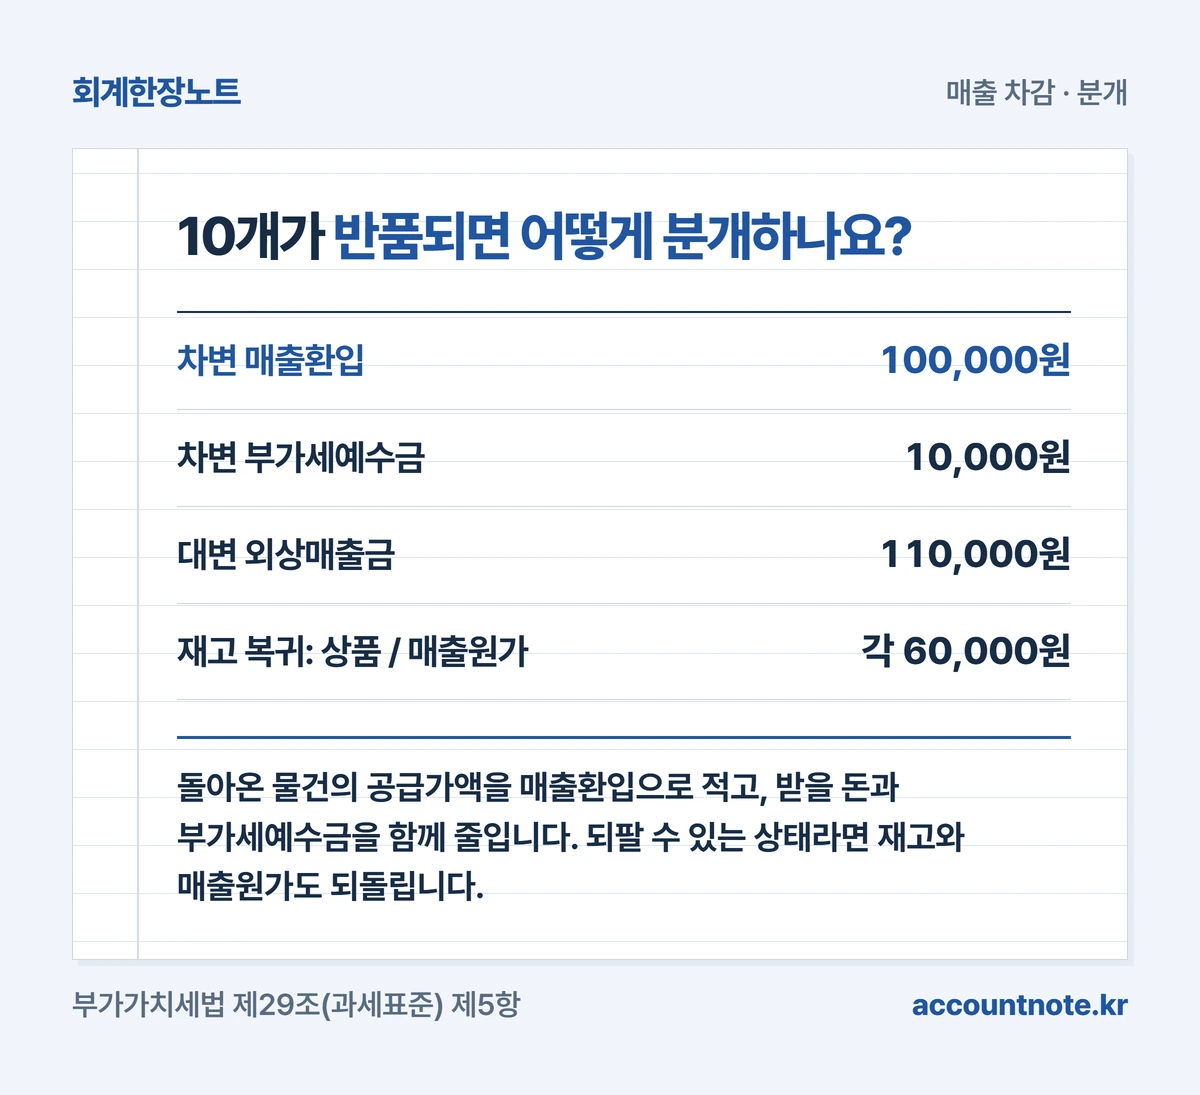
10개가 반품되면 어떻게 분개하나요?
돌아온 물건의 공급가액을 매출환입으로 적고, 받을 돈과 부가세예수금을 함께 줄입니다. 되팔 수 있는 상태라면 재고와 매출원가도 되돌립니다.
가상 사례에서 9월 10일 상품 10개가 불량으로 돌아왔습니다. 공급가액 10만원과 부가세 1만원을 합쳐 받을 돈이 11만원 줄어듭니다.
분개는 차변 매출환입 100,000원과 부가세예수금 10,000원, 대변 외상매출금 110,000원입니다. 차변 합계 110,000원이 대변과 같습니다.
돌아온 10개를 창고에 다시 넣었다면 차변 상품 60,000원, 대변 매출원가 60,000원도 적습니다. 개당 원가 6,000원에 10개를 곱한 금액입니다.
수정세금계산서는 물건이 돌아온 날을 작성일로 적습니다. 비고란에 처음 세금계산서 작성일을 적고 마이너스 금액으로 발급합니다. [근거 4]
부가세 과세표준에서 환입된 물건값을 빼는 근거는 부가가치세법에 있습니다. [근거 3] 돌아온 물건을 팔 수 없어 폐기해야 한다면 재고 복귀 분개가 달라지므로 상태부터 확인하세요.
| 9월 10일 분개 | 금액 |
|---|---|
| 차변 매출환입 | 100,000원 |
| 차변 부가세예수금 | 10,000원 |
| 대변 외상매출금 | 110,000원 |
| 재고 복귀: 상품 / 매출원가 | 각 60,000원 |
 도해 크게 보기
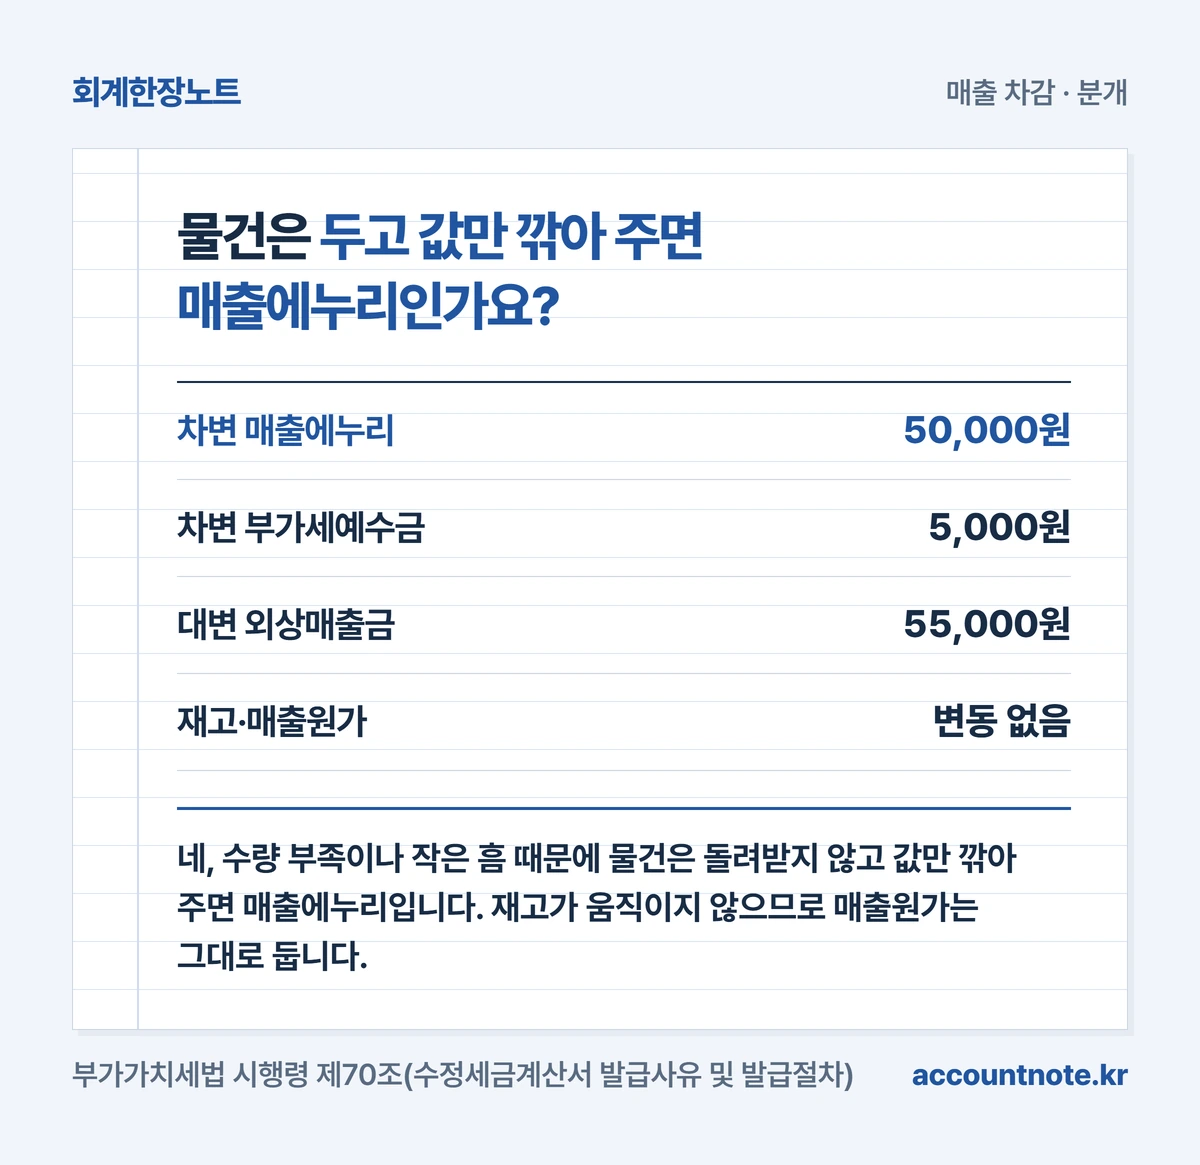
물건은 두고 값만 깎아 주면 매출에누리인가요?
네, 수량 부족이나 작은 흠 때문에 물건은 돌려받지 않고 값만 깎아 주면 매출에누리입니다. 재고가 움직이지 않으므로 매출원가는 그대로 둡니다.
가상 사례에서 9월 15일 거래처가 20개에 작은 흠이 있다고 알렸습니다. A사는 반품 대신 개당 2,500원, 모두 5만원을 깎아 주기로 했습니다.
분개는 차변 매출에누리 50,000원과 부가세예수금 5,000원, 대변 외상매출금 55,000원입니다. 부가세법도 품질·수량 등을 이유로 직접 깎아 준 금액을 공급가액에서 뺍니다. [근거 3]
수정세금계산서는 값을 깎기로 한 날을 작성일로 적고, 줄어드는 금액을 마이너스로 발급합니다. [근거 4]
거래처에 주는 판매장려금은 에누리와 비슷해 보여도 같지 않습니다. 부가가치세법은 장려금을 과세표준에서 빼지 않는다고 따로 정합니다. [근거 3]
장려금 약정을 매출에누리로 처리하려 한다면 계약 내용을 들고 세무 담당자와 먼저 확인하세요.
| 9월 15일 분개 | 금액 |
|---|---|
| 차변 매출에누리 | 50,000원 |
| 차변 부가세예수금 | 5,000원 |
| 대변 외상매출금 | 55,000원 |
| 재고·매출원가 | 변동 없음 |
 도해 크게 보기
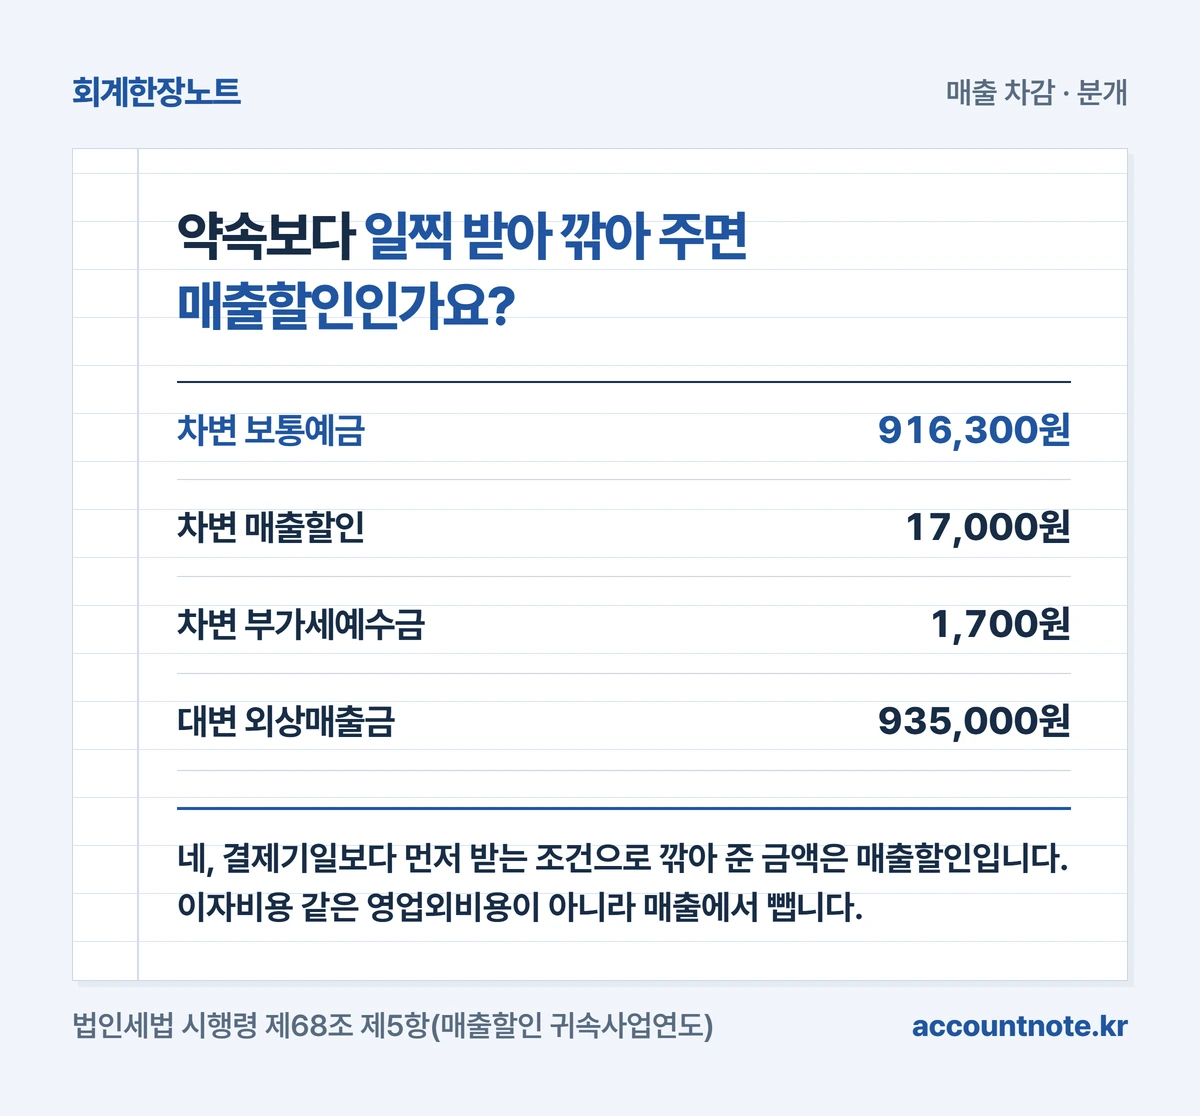
약속보다 일찍 받아 깎아 주면 매출할인인가요?
네, 결제기일보다 먼저 받는 조건으로 깎아 준 금액은 매출할인입니다. 이자비용 같은 영업외비용이 아니라 매출에서 뺍니다.
가상 사례의 결제기일은 10월 31일입니다. 9월 안에 결제하면 남은 공급가액의 2%를 깎고, 부가세도 같은 비율로 줄이기로 약정했다고 가정합니다. 매출할인을 매출에서 빼는 근거는 회계기준 두 곳에 있습니다. [근거 1] [근거 2]
반품과 에누리를 빼면 남은 공급가액은 85만원, 받을 돈은 935,000원입니다. 85만원의 2%는 17,000원이고 부가세는 1,700원입니다.
거래처는 9월 20일 935,000원에서 18,700원을 뺀 916,300원을 보냈습니다. 분개는 차변 보통예금 916,300원, 매출할인 17,000원, 부가세예수금 1,700원, 대변 외상매출금 935,000원입니다.
차변 합계는 916,300원+17,000원+1,700원=935,000원으로 대변과 같습니다. 부가세법도 약정기일 전에 받아 깎아 준 금액을 공급가액에서 빼며, 수정세금계산서는 할인한 날을 작성일로 발급합니다. [근거 3] [근거 4]
법인세를 계산할 때는 매출할인을 약정한 지급기일이 속한 사업연도의 매출액에서 뺍니다. 연말 매출에 할인이 걸려 해를 넘길 수 있다면 이 기준을 따로 확인하세요. [근거 5]
| 9월 20일 분개 | 금액 |
|---|---|
| 차변 보통예금 | 916,300원 |
| 차변 매출할인 | 17,000원 |
| 차변 부가세예수금 | 1,700원 |
| 대변 외상매출금 | 935,000원 |
 도해 크게 보기
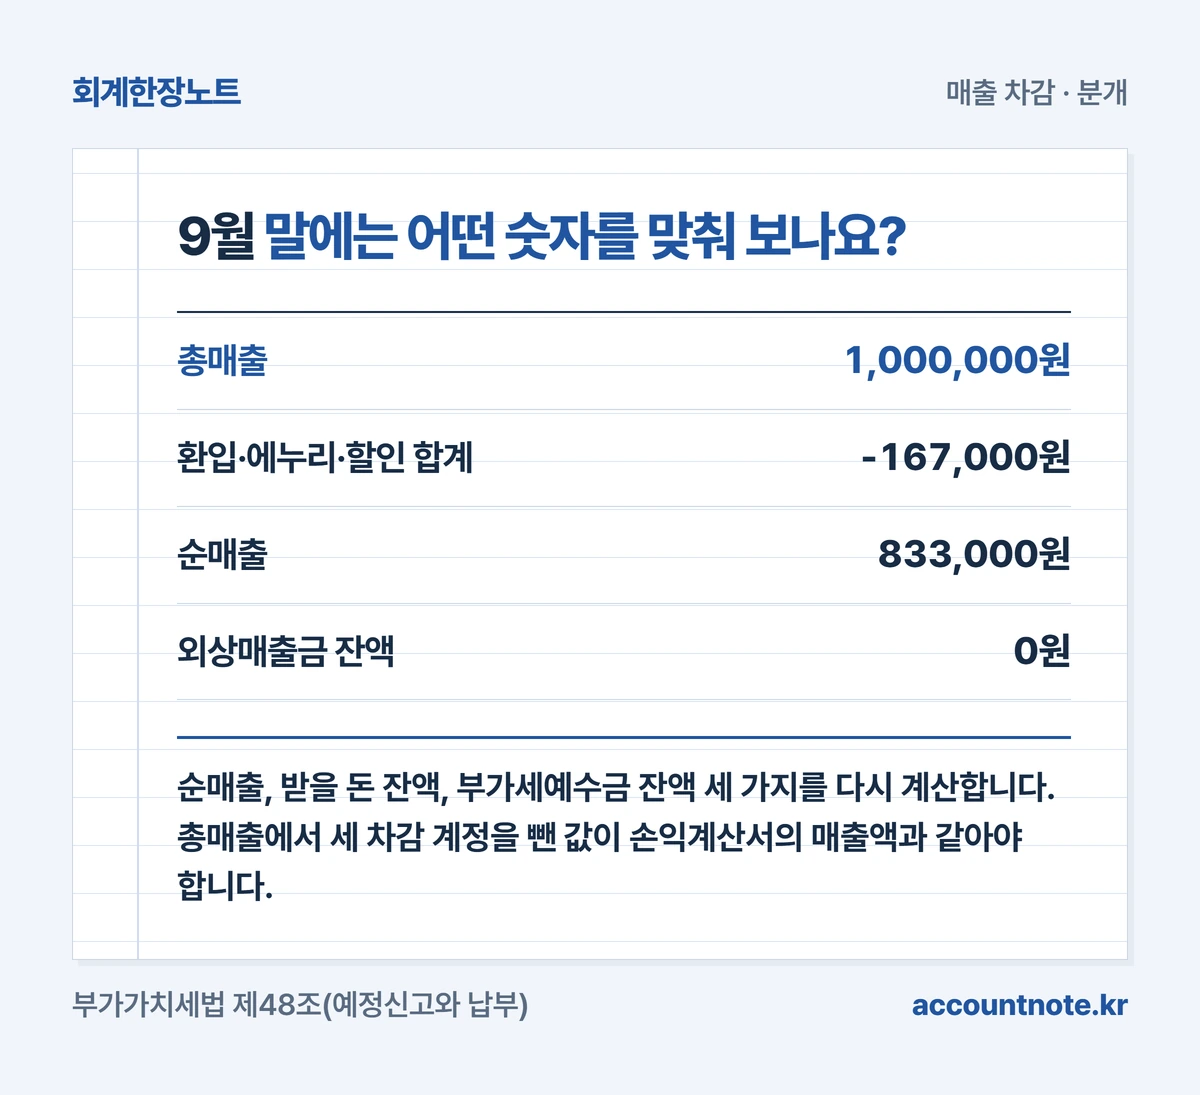
9월 말에는 어떤 숫자를 맞춰 보나요?
순매출, 받을 돈 잔액, 부가세예수금 잔액 세 가지를 다시 계산합니다. 총매출에서 세 차감 계정을 뺀 값이 손익계산서의 매출액과 같아야 합니다.
가상 사례의 순매출은 100만원에서 10만원, 5만원, 17,000원을 뺀 833,000원입니다. 매출원가는 60만원에서 6만원을 되돌린 54만원이라 매출총이익은 293,000원입니다.
외상매출금은 110만원에서 110,000원, 55,000원, 935,000원이 차례로 줄어 0원입니다. 부가세예수금 잔액 83,300원은 순매출 833,000원의 10%와 같습니다.
예정신고를 하는 사업자는 예정신고기간이 끝난 뒤 25일 이내에 신고합니다. [근거 6] 7~9월분을 신고하기 전에 반품·에누리·할인마다 수정세금계산서가 발급됐는지 장부와 맞춰 보세요.
- 돌아온 물건을 재고로 다시 넣었는지
- 수정세금계산서 작성일이 반품일·변경일과 같은지
- 판매장려금을 에누리에 섞지 않았는지
- 매출할인을 이자비용으로 적지 않았는지
| 9월 말 대사 | 금액 |
|---|---|
| 총매출 | 1,000,000원 |
| 환입·에누리·할인 합계 | -167,000원 |
| 순매출 | 833,000원 |
| 외상매출금 잔액 | 0원 |
| 부가세예수금 잔액 | 83,300원 |
 도해 크게 보기
확인한 근거
- 일반기업회계기준 제16장 수익 문단 16.5 · 한국회계기준원 ↗
- 일반기업회계기준 제2장 재무제표의 작성과 표시Ⅰ 문단 2.46 · 한국회계기준원 ↗
- 부가가치세법 제29조(과세표준) 제5항·제6항 · 국가법령정보센터 ↗
- 부가가치세법 시행령 제70조(수정세금계산서 발급사유 및 발급절차) · 국가법령정보센터 ↗
- 법인세법 시행령 제68조 제5항(매출할인 귀속사업연도) · 국가법령정보센터 ↗
- 부가가치세법 제48조(예정신고와 납부) · 국가법령정보센터 ↗
- IFRS 15 Revenue from Contracts with Customers · IFRS Foundation ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-09-21 · 전문가 검수 확인 후 발행.