
부가세 신고 기간이 끝나면 부가세예수금과 부가세대급금을 서로 빼서 0으로 만들고 차액을 미지급세금이나 미수금으로 옮깁니다. 납부·환급·예정고지·전자신고세액공제 5,000원까지 한 회사의 분개로 따라가 봅니다.
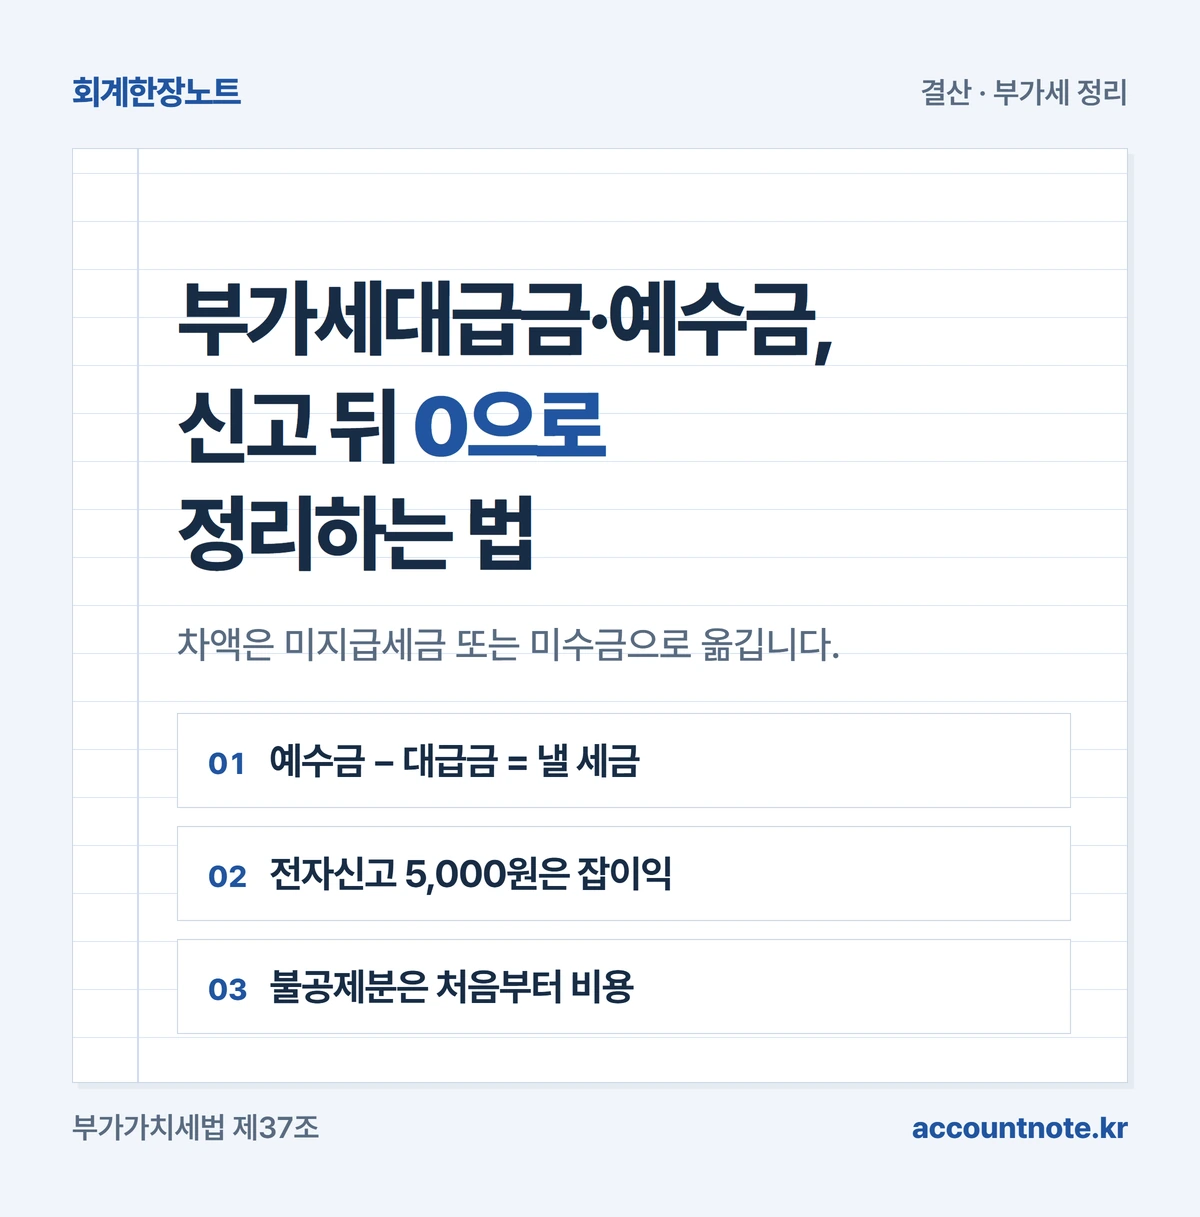
- 부가세예수금은 팔 때 받아 둔 부가세(부채), 부가세대급금은 살 때 먼저 낸 부가세(자산)입니다.
- 신고 기간이 끝나면 두 계정을 서로 빼서 0으로 만들고, 차액을 미지급세금 또는 미수금으로 옮깁니다.
- 확정신고를 직접 전자신고하면 현행 시행령 기준 5,000원을 빼 주므로 이 금액은 잡이익으로 적습니다.
- 공제받지 못하는 매입세액은 처음부터 대급금이 아니라 비용이나 원가에 넣어야 신고서와 장부가 맞습니다.
 이미지 크게 보기
부가세대급금과 부가세예수금은 언제 정리하나요?
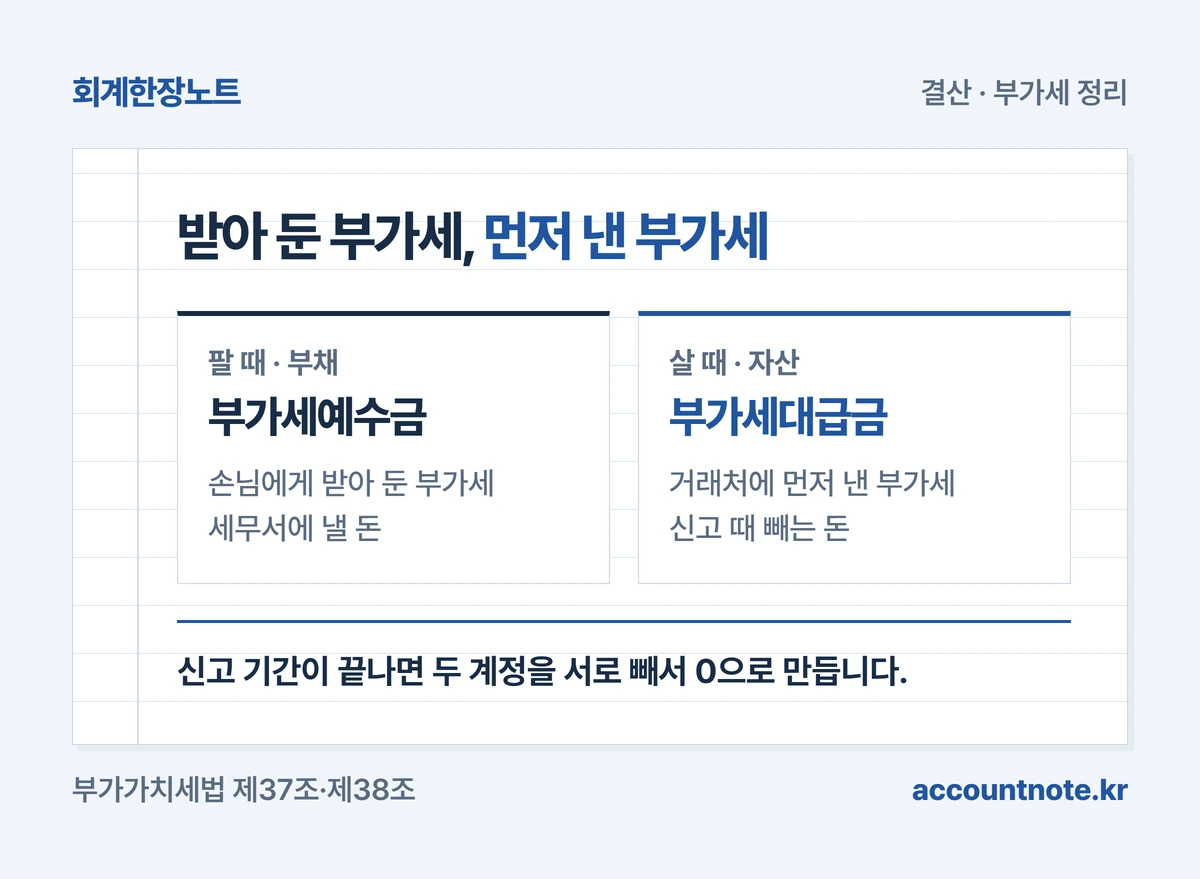
부가세를 신고하는 기간이 끝날 때 두 계정을 서로 빼서 0으로 만듭니다. 남는 차액이 낼 세금이면 미지급세금, 돌려받을 세금이면 미수금으로 옮깁니다. [근거 1]
부가세예수금은 물건을 팔 때 손님에게 받아 둔 부가세입니다. 나중에 세무서에 내야 하므로 부채입니다.
부가세대급금은 물건을 살 때 거래처에 먼저 낸 부가세입니다. 신고 때 돌려받거나 뺄 수 있으므로 자산입니다. [근거 2]
이 글은 2026년 9월 18일 기준 부가가치세법·조세특례제한법 원문을 읽고 정리했습니다. 회사의 실제 신고와 분개는 담당 세무사·회계사와 확인하세요.
| 계정 | 뜻 |
|---|---|
| 부가세예수금(부채) | 팔 때 받아 둔 부가세 |
| 부가세대급금(자산) | 살 때 먼저 낸 부가세 |
| 미지급세금(부채) | 신고 뒤 낼 부가세 |
| 미수금(자산) | 신고 뒤 돌려받을 부가세 |
 도해 크게 보기
석 달 동안 두 계정에는 무엇이 쌓이나요?
팔 때마다 부가세예수금이 대변에, 살 때마다 부가세대급금이 차변에 쌓입니다. 신고 기간 동안 이 두 잔액을 따로 모아 둡니다.
이해를 위한 가상 사례로 설명하겠습니다. 일반과세자인 한 법인이 10~12월에 3,000만원어치를 외상으로 팔고, 1,800만원어치 상품을 외상으로 샀습니다. 금액은 모두 부가세를 뺀 공급가액입니다.
판매 분개는 차변 외상매출금 3,300만원, 대변 매출 3,000만원과 부가세예수금 300만원입니다. 매입 분개는 차변 상품 1,800만원과 부가세대급금 180만원, 대변 외상매입금 1,980만원입니다.
| 가상 사례 · 10~12월 합계 | 차변 / 대변 |
|---|---|
| 판매 · 외상매출금 33,000,000 | 차변 |
| 판매 · 매출 30,000,000 + 부가세예수금 3,000,000 | 대변 |
| 매입 · 상품 18,000,000 + 부가세대급금 1,800,000 | 차변 |
| 매입 · 외상매입금 19,800,000 | 대변 |
신고 기간이 끝나면 정리 분개는 어떻게 쓰나요?
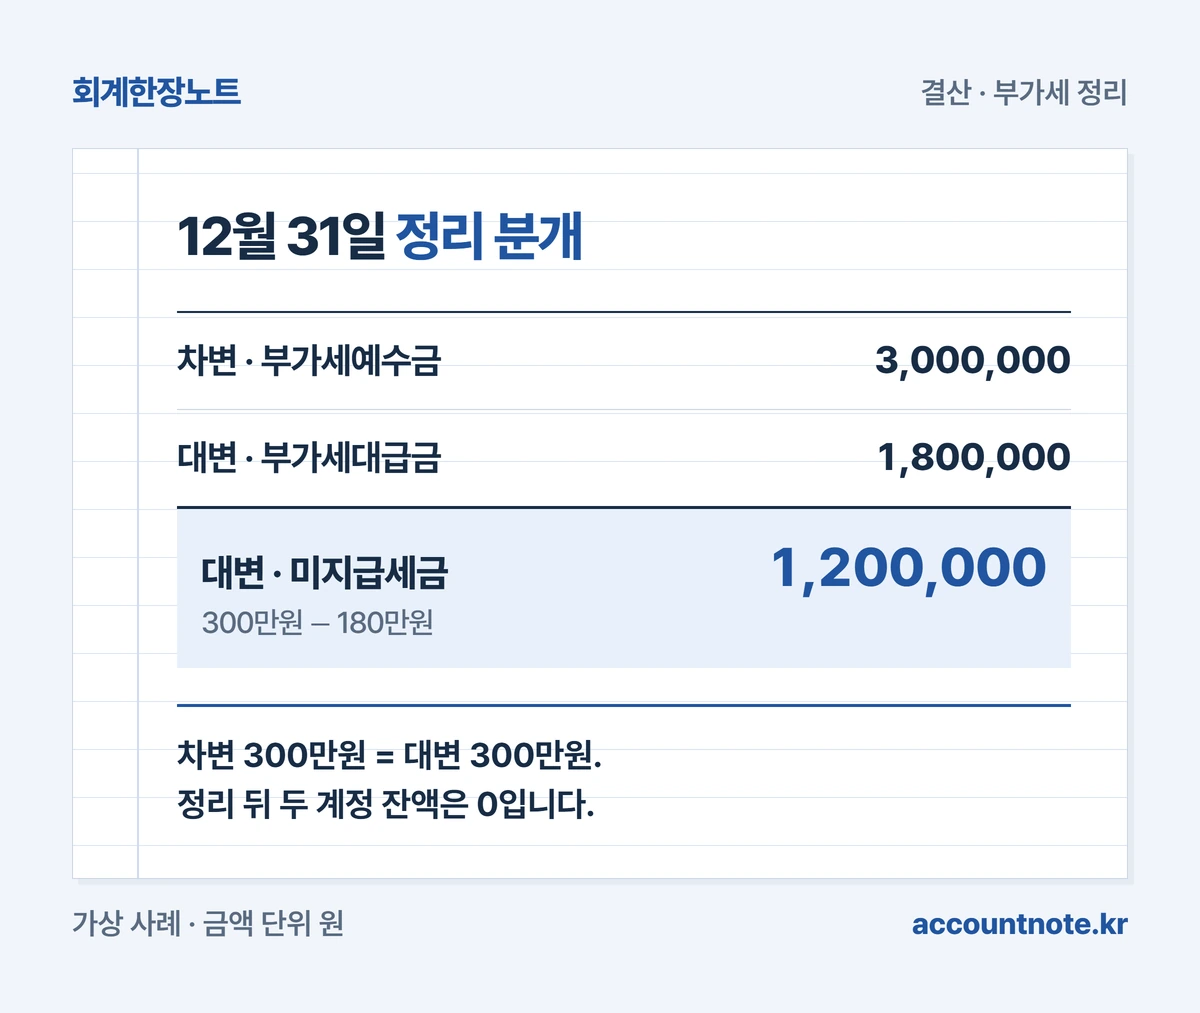
부가세예수금을 차변에, 부가세대급금을 대변에 적어 두 계정을 0으로 만듭니다. 차액은 대변에 미지급세금으로 적습니다. [근거 1]
가상 사례의 납부세액은 300만원에서 180만원을 뺀 120만원입니다. 12월 31일 정리 분개는 아래와 같습니다.
차변 합계 300만원과 대변 합계 300만원이 맞는지 확인하세요. 정리 뒤 두 계정의 잔액은 0이고, 미지급세금 120만원만 남습니다.
| 12월 31일 정리 분개 | 금액 |
|---|---|
| 차변 · 부가세예수금 | 3,000,000원 |
| 대변 · 부가세대급금 | 1,800,000원 |
| 대변 · 미지급세금 | 1,200,000원 |
 도해 크게 보기
실제로 낼 때 5,000원이 모자라면 어떻게 적나요?
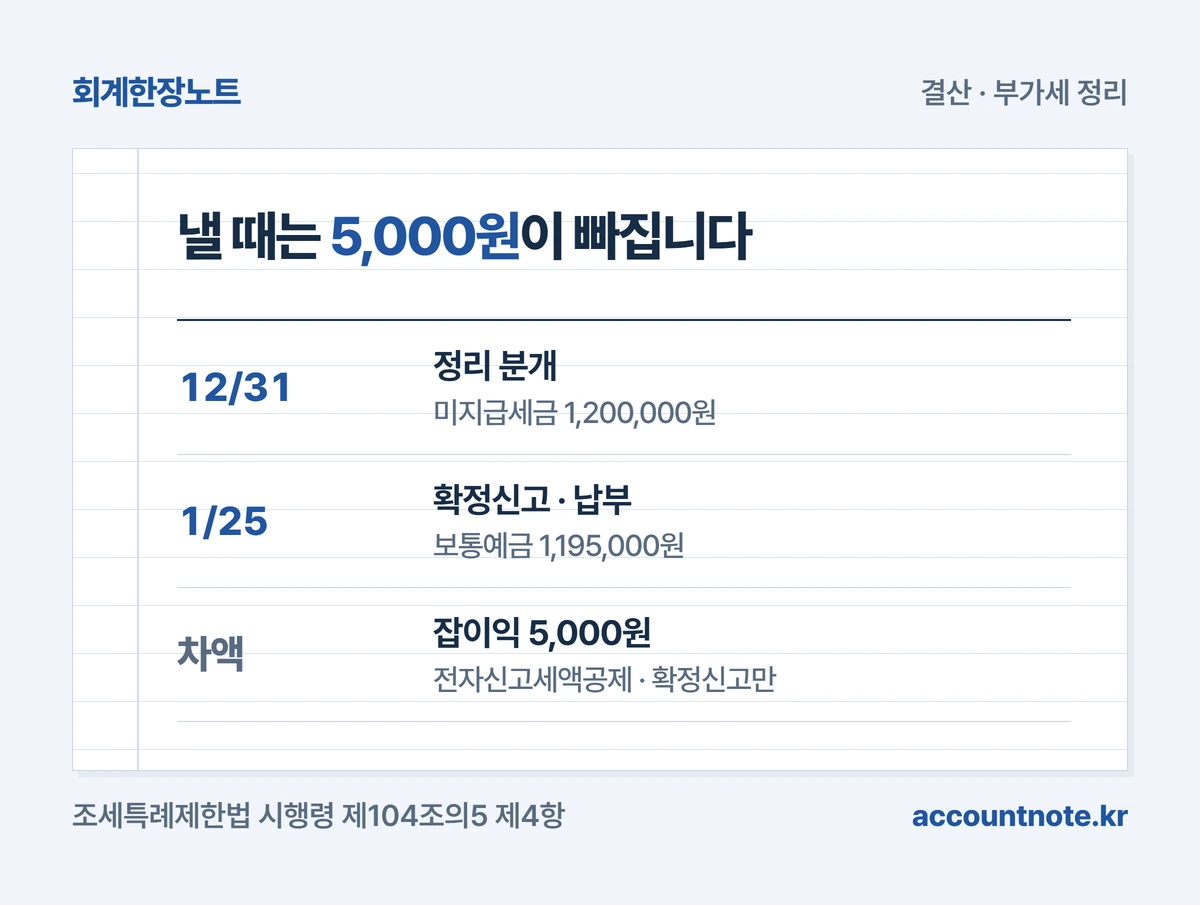
부가세 확정신고를 직접 전자신고하면 납부세액에서 정해진 금액을 빼 줍니다. 현행 시행령에서 이 금액은 5,000원입니다. [근거 5] [근거 6]
그래서 1월 25일까지 실제로 내는 돈은 119만5,000원입니다. 덜 낸 5,000원은 잡이익으로 적습니다. [근거 4]
분개는 차변 미지급세금 120만원, 대변 보통예금 119만5,000원과 잡이익 5,000원입니다. 이제 미지급세금도 0입니다.
이 공제는 확정신고에만 적용합니다. 예정신고에는 없습니다. 세무대리인이 대신 전자신고했다면 이 공제는 납세자가 아니라 세무대리인 쪽에 적용됩니다. 신고서의 공제 칸을 확인하세요. [근거 5] [근거 6]
| 1월 25일 납부 분개 | 금액 |
|---|---|
| 차변 · 미지급세금 | 1,200,000원 |
| 대변 · 보통예금 | 1,195,000원 |
| 대변 · 잡이익 | 5,000원 |
 도해 크게 보기
대급금이 더 크면 어떻게 정리하나요?
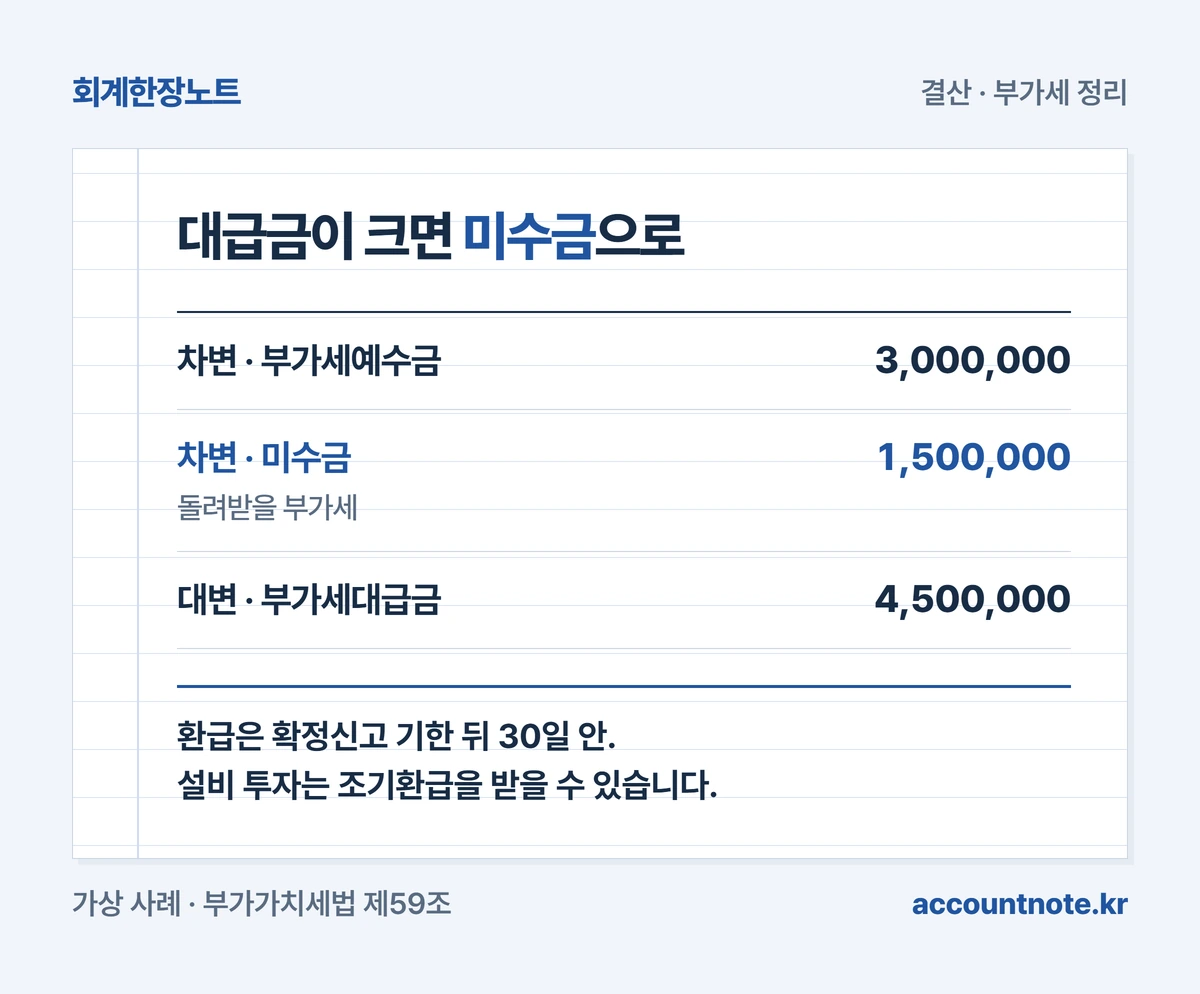
산 부가세가 판 부가세보다 크면 차액을 돌려받습니다. 이때는 차액을 차변에 미수금으로 적습니다. [근거 1]
가상 사례에서 같은 석 달 동안 설비를 사서 부가세대급금이 450만원이었다고 해 보겠습니다. 부가세예수금은 그대로 300만원입니다.
정리 분개는 차변 부가세예수금 300만원과 미수금 150만원, 대변 부가세대급금 450만원입니다. 환급은 확정신고 기한이 지난 뒤 30일 안에 받고, 설비 투자 같은 조기환급은 더 빨리 받을 수 있습니다. [근거 7]
확정신고를 직접 전자신고했다면 5,000원이 환급세액에 더해집니다. 150만5,000원이 들어오면 차변 보통예금, 대변 미수금 150만원과 잡이익 5,000원으로 적습니다. [근거 5] [근거 6]
| 환급 사례 정리 분개 | 금액 |
|---|---|
| 차변 · 부가세예수금 | 3,000,000원 |
| 차변 · 미수금 | 1,500,000원 |
| 대변 · 부가세대급금 | 4,500,000원 |
 도해 크게 보기
예정신고나 예정고지는 어떻게 반영하나요?
법인은 보통 석 달마다 예정신고를 하고 그때마다 같은 방식으로 정리합니다. 예정신고 기간이 끝나고 25일 안에 신고·납부합니다. [근거 3]
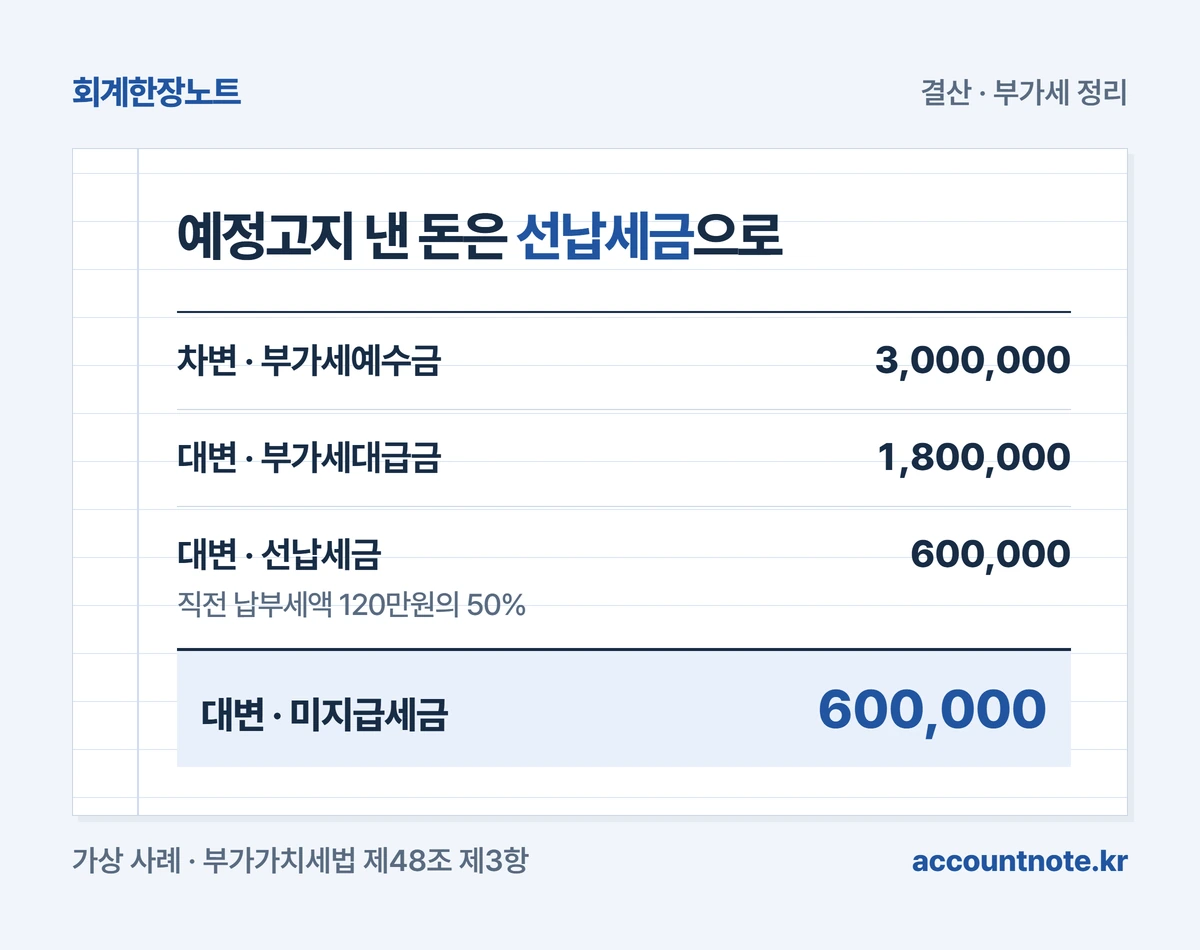
개인사업자는 대개 세무서가 직전 과세기간 납부세액의 50%를 예정고지로 걷습니다. 걷을 금액이 50만원 미만이면 고지하지 않습니다. [근거 3]
예정고지로 60만원을 냈다면 낼 때 차변 선납세금, 대변 보통예금으로 적습니다. 확정 정리 때 선납세금 60만원을 대변에 함께 빼고 나머지만 미지급세금으로 남깁니다. [근거 4]
| 예정고지 60만원 반영 정리 분개 | 금액 |
|---|---|
| 차변 · 부가세예수금 | 3,000,000원 |
| 대변 · 부가세대급금 | 1,800,000원 |
| 대변 · 선납세금 | 600,000원 |
| 대변 · 미지급세금 | 600,000원 |
 도해 크게 보기
처음부터 대급금에 넣으면 안 되는 부가세도 있나요?
있습니다. 매출세액에서 빼 주지 않는 매입세액은 부가세대급금이 아니라 그 비용이나 자산의 원가에 포함합니다. [근거 8]
대표적인 것이 거래처 선물 같은 기업업무추진비, 업무용 승용차의 구입·유지비, 사업과 직접 관련 없는 지출에 붙은 부가세입니다. 세금계산서를 받지 못했거나 필수 기재사항이 빠진 경우도 공제받지 못합니다. [근거 8]
이해를 위한 가상 사례입니다. 거래처 선물세트를 공급가액 100만원, 부가세 10만원에 샀다면 110만원 전부를 기업업무추진비로 적습니다. 부가세대급금에 10만원을 넣으면 신고서와 장부가 10만원 어긋납니다.
- 기업업무추진비(거래처 선물·접대)에 관련된 부가세
- 업무용 승용차의 구입·임차·유지에 관련된 부가세
- 사업과 직접 관련 없는 지출의 부가세
- 세금계산서를 받지 못했거나 필수 기재사항이 빠진 매입
정리 전 잔액이 신고서와 다르면 무엇을 보나요?
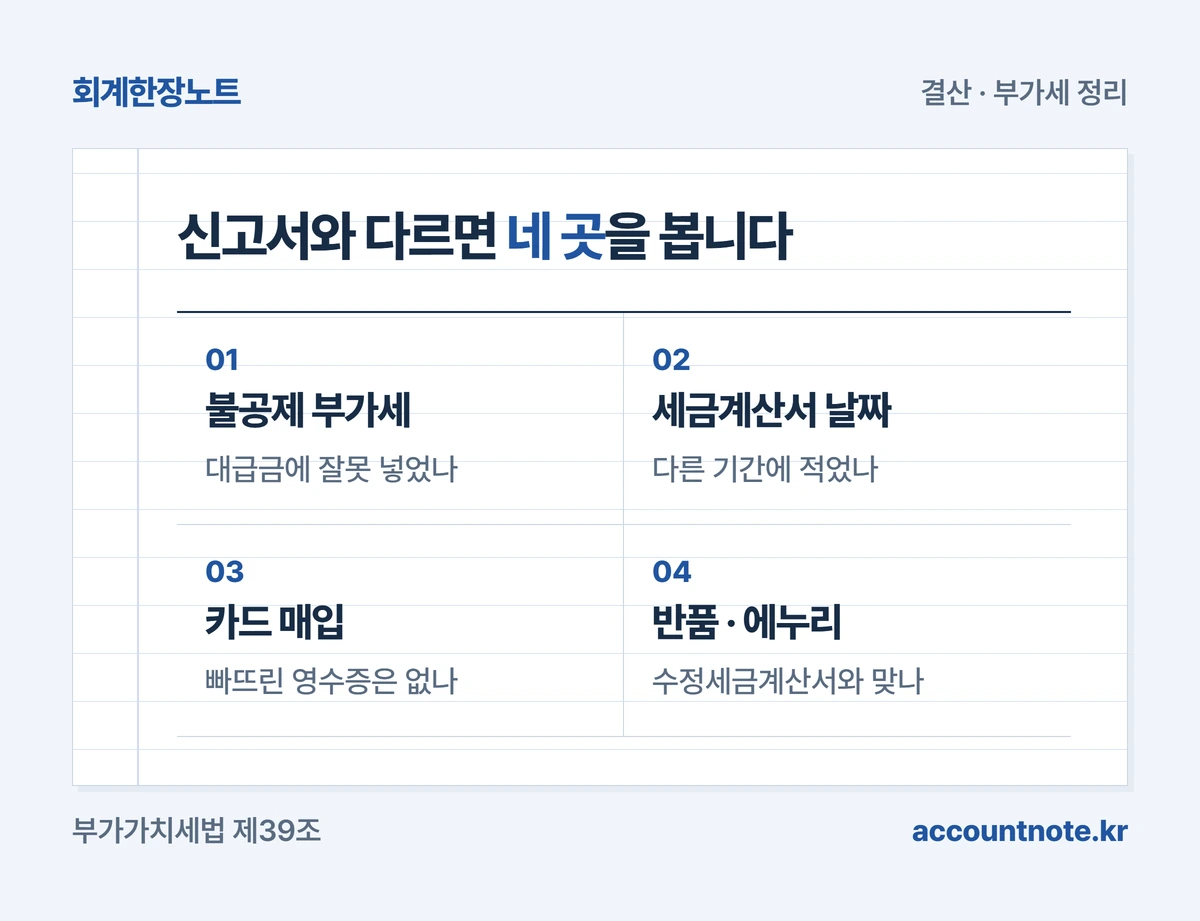
정리 분개를 쓰기 전에 두 계정의 잔액을 신고서의 매출세액·매입세액과 맞춰 봅니다. 다르면 먼저 원인을 찾고 고친 뒤 정리합니다.
자주 나오는 원인은 네 가지입니다. 공제받지 못하는 부가세를 대급금에 넣은 경우, 세금계산서를 늦게 받아 다른 기간에 적은 경우, 카드로 산 매입을 빠뜨린 경우, 반품·에누리를 수정세금계산서 없이 적은 경우입니다.
차이를 그대로 둔 채 정리하면 대급금이나 예수금에 작은 잔액이 계속 남습니다. 정리 뒤에는 두 계정이 반드시 0이어야 합니다.
- 공제받지 못하는 부가세가 대급금에 들어갔는지
- 세금계산서 날짜와 장부 기록 기간이 같은지
- 카드·현금영수증 매입이 빠지지 않았는지
- 반품·에누리가 수정세금계산서와 맞는지
 도해 크게 보기
자주 묻는 질문
정리 분개는 신고일에 써도 되나요? 신고 기간의 마지막 날에 쓰는 편이 월별 재무제표를 읽기 쉽습니다. 회사의 결산 방침에 맞춰 한 가지로 정해 두세요.
5,000원을 잡이익 대신 세금과공과에서 빼도 되나요? 회사마다 다르게 처리하기도 합니다. 중요한 것은 매번 같은 방법을 쓰고 두 계정을 0으로 만드는 것입니다.
간이과세자도 같은 계정을 쓰나요? 간이과세자는 계산 방식이 달라 이 글의 분개를 그대로 쓰지 않습니다. 이 글은 일반과세자 기준입니다.
가산세를 냈다면 어디에 적나요? 가산세는 부가세 납부세액과 따로 떼어 비용으로 적습니다. 대급금·예수금 정리 분개에 섞지 마세요.
확인한 근거
- 부가가치세법 제37조(납부세액 등의 계산) ↗
- 부가가치세법 제38조(공제하는 매입세액) ↗
- 부가가치세법 제48조(예정신고와 납부) ↗
- 부가가치세법 제49조(확정신고와 납부) ↗
- 조세특례제한법 제104조의8(전자신고 등에 대한 세액공제) ↗
- 조세특례제한법 시행령 제104조의5(전자신고 등에 대한 세액공제) · 2026. 2. 27. 개정 ↗
- 부가가치세법 제59조(환급) ↗
- 부가가치세법 제39조(공제하지 아니하는 매입세액) ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-09-18 · 전문가 검수 확인 후 발행.