
소모품과 소모품비를 구분하고, 자산으로 기록했을 때와 비용으로 기록했을 때의 결산 수정분개를 같은 숫자로 비교합니다.
- 기말에 남은 소모품과 기간 중 사용한 비용을 구분합니다.
- 처음 무엇으로 기록했는지에 따라 수정분개의 방향이 달라집니다.
 이미지 크게 보기
소모품과 소모품비는 어떻게 다른가요?
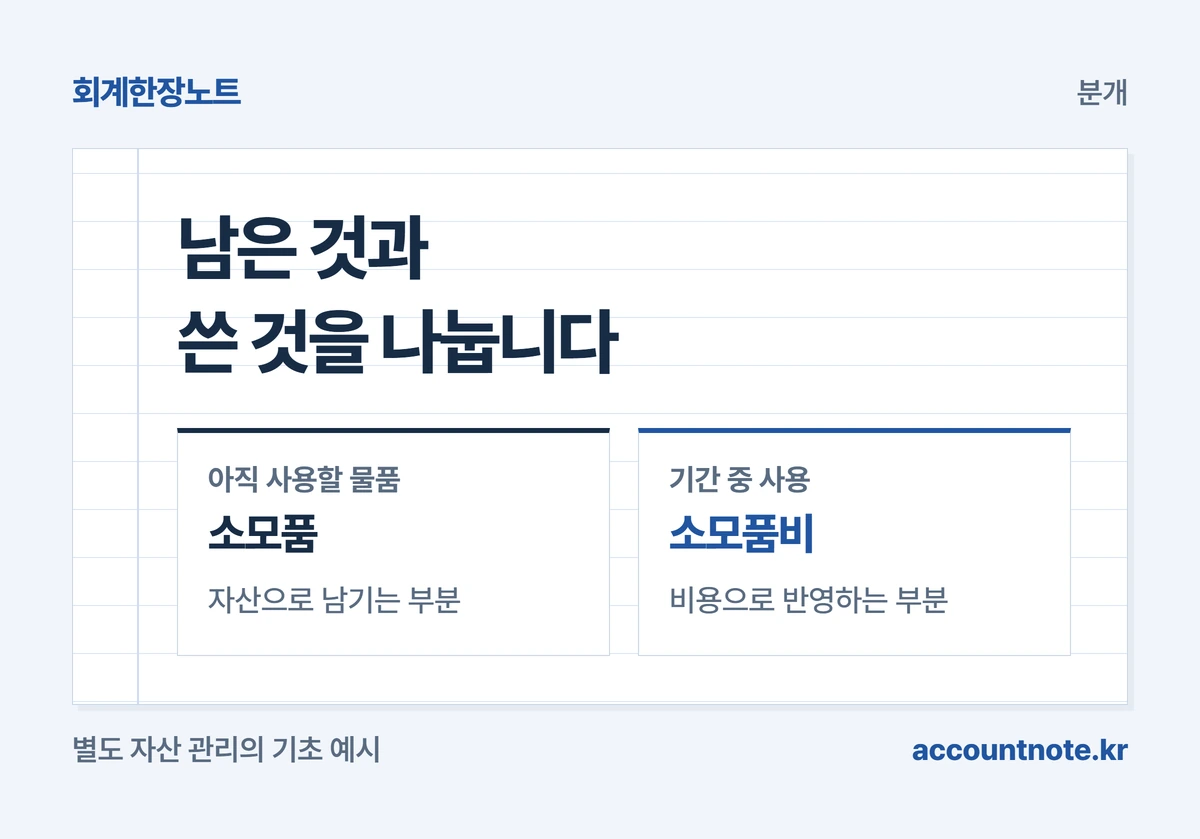
사무용 종이를 한 상자 샀다고 그날 모두 쓴 것은 아닙니다. 소모품은 아직 사용할 수 있는 물품을 자산으로 기록할 때 쓰는 계정이고, 소모품비는 사용한 부분을 비용으로 기록할 때 쓰는 계정입니다. 여기서는 두 계정을 나눠 관리하는 기초 회계 예시를 살펴봅니다.[근거 1]
결산은 장부를 마감하기 전에 실제 상태와 기록을 맞추는 작업입니다. 구입액 전부가 장부에 남아 있는데 일부를 썼다면 사용분을 반영하고, 전부 비용으로 적었는데 상당량이 남았다면 미사용분을 구분합니다.
구체 계정명과 중요하지 않은 소액 물품의 처리 방식은 적용 회계기준과 회사의 회계정책에 따라 달라질 수 있습니다. 이 예시는 모든 사무용품을 반드시 별도 자산으로 잡으라는 일률적인 세무 기준이 아닙니다.
 도해 크게 보기
올해 사용한 금액은 어떻게 계산하나요?
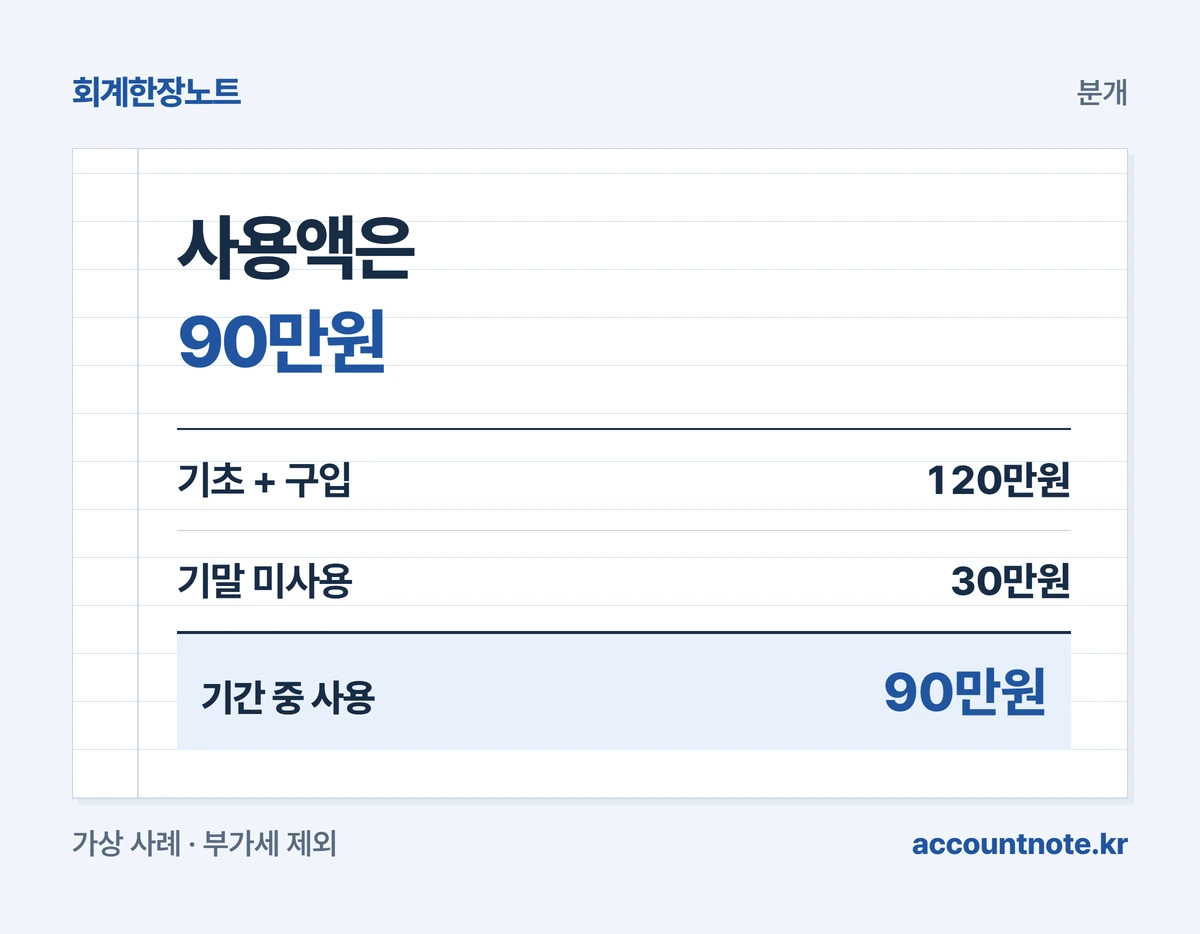
설명용 가상 사례입니다. 기초 소모품은 없고, 한 기간에 120만원어치를 샀습니다. 기말에 실제 수량을 세어 구입원가 기준 30만원어치가 사용 가능한 상태로 남았다고 가정합니다. 부가가치세와 폐기·분실은 계산에서 제외합니다.
사용액은 ‘기초 잔액 + 구입액 − 기말 잔액’입니다. 따라서 이 사례의 소모품비는 0원 + 120만원 − 30만원 = 90만원입니다. 기말 자산 30만원과 사용 비용 90만원을 합하면 처음 구입액 120만원이 됩니다.[근거 1]
남은 물품은 새로 사는 가격이 아니라 장부에 반영할 원가를 기준으로 계산해야 예시의 등식이 맞습니다. 종류별 수량과 단가를 남겨두면 다음 결산 때 잔액이 어디서 나온 숫자인지 설명할 수 있습니다.
| 구분 | 가상 사례 |
|---|---|
| 기초 잔액 | 0원 |
| 기간 중 구입 | 120만원 |
| 기말 미사용 | 30만원 |
| 기간 중 사용 | 90만원 |
 도해 크게 보기
구입할 때 소모품으로 잡았다면 어떻게 분개하나요?
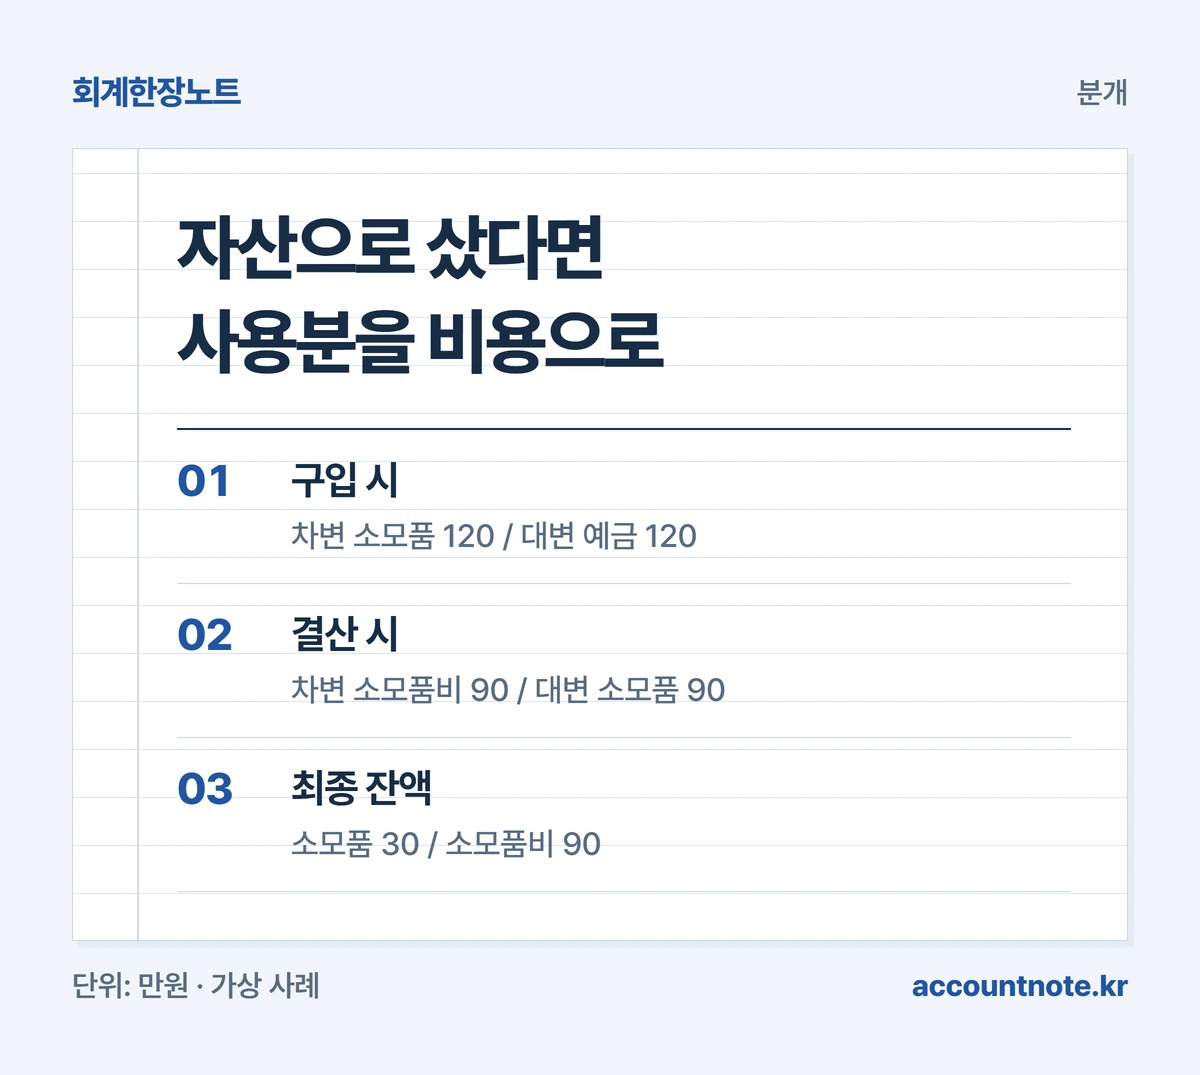
구입 시 자산으로 기록했다면 차변 소모품 120만원, 대변 보통예금 120만원으로 적었다고 가정합니다. 차변과 대변은 장부의 왼쪽과 오른쪽 구분이며, 이 거래에서는 자산인 소모품이 늘고 예금이 줄어든 것을 나타냅니다.
결산 때는 사용한 90만원만 비용으로 옮깁니다. 차변 소모품비 90만원, 대변 소모품 90만원입니다. 그러면 자산 계정에 30만원이 남고 비용에는 90만원이 잡힙니다.[근거 1]
잔액 30만원을 비용으로 옮기는 것이 아니라 사용액 90만원을 옮긴다는 점에 주의하세요. 실제 남은 수량을 먼저 세고, 장부에서 줄여야 할 금액을 계산하면 방향을 헷갈릴 일이 줄어듭니다.
| 시점 | 금액과 구분 |
|---|---|
| 구입 | 차변 소모품 120만원 / 대변 보통예금 120만원 |
| 결산 조정 | 차변 소모품비 90만원 / 대변 소모품 90만원 |
 도해 크게 보기
처음에 전액 소모품비로 적었다면 반대인가요?
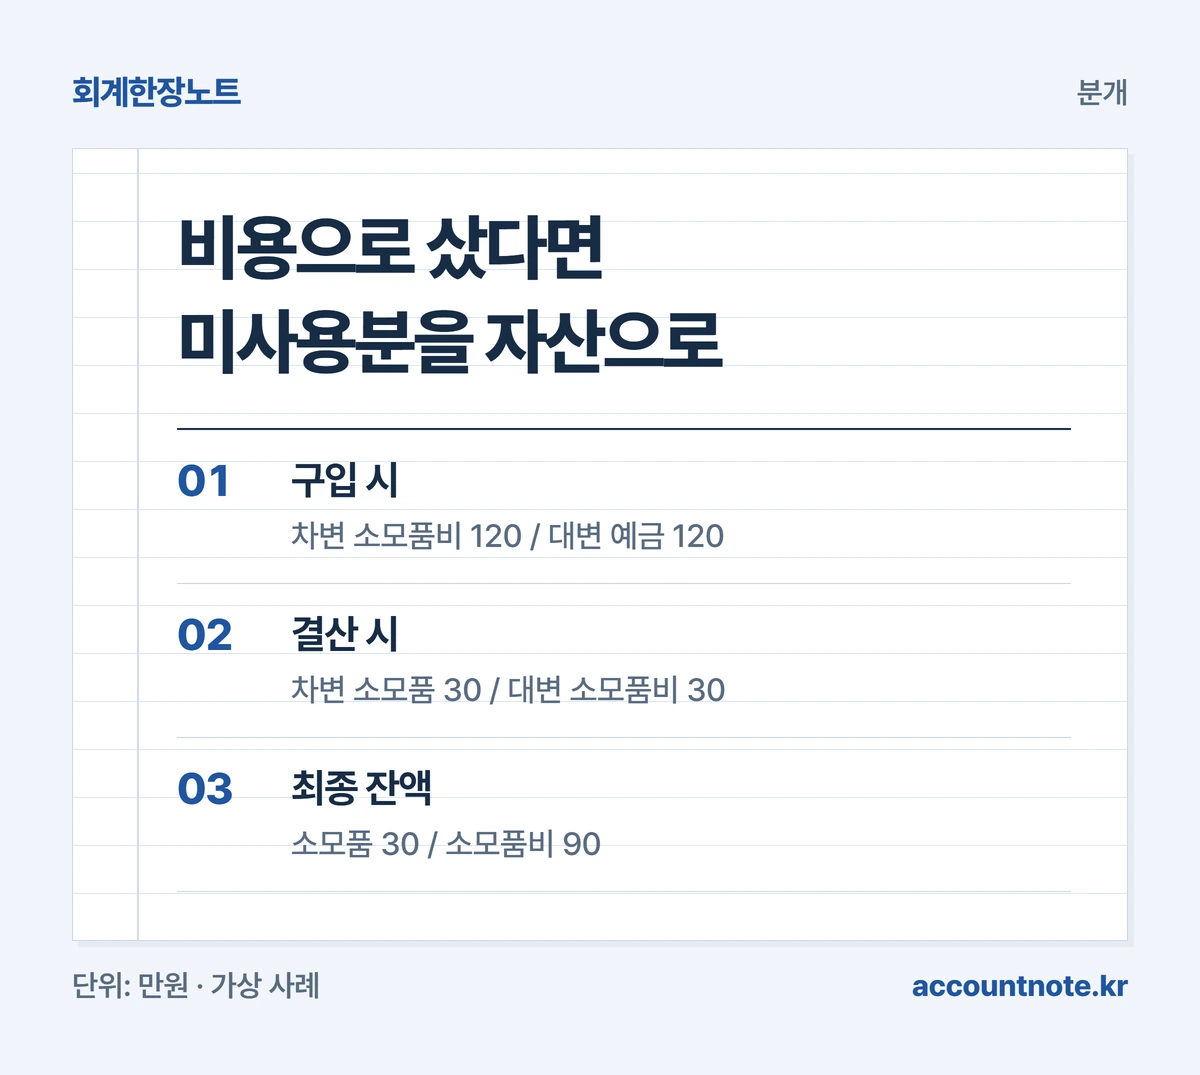
이번에는 같은 구입을 차변 소모품비 120만원, 대변 보통예금 120만원으로 기록했다고 해보겠습니다. 그대로 마감하면 아직 남은 30만원어치까지 모두 사용한 비용처럼 잡힙니다.
미사용분을 자산으로 구분하는 결산 정책이라면 차변 소모품 30만원, 대변 소모품비 30만원으로 조정합니다. 비용 120만원에서 30만원을 빼므로 최종 비용은 90만원입니다. 같은 가정에서 자산 먼저 방식과 같은 결과가 됩니다.
두 수정분개를 모두 입력하지는 않습니다. 이미 120만원을 어느 계정에 적었는지 확인하고 그 출발점에 맞는 한 가지 조정을 선택합니다. 아래 표는 앞 절의 자산 먼저 방식과 비교하기 위한 편집 계산 예시입니다.
| 시점 | 금액과 구분 |
|---|---|
| 구입 | 차변 소모품비 120만원 / 대변 보통예금 120만원 |
| 결산 조정 | 차변 소모품 30만원 / 대변 소모품비 30만원 |
 도해 크게 보기
수량이 안 맞으면 차이를 전부 사용액으로 보면 되나요?
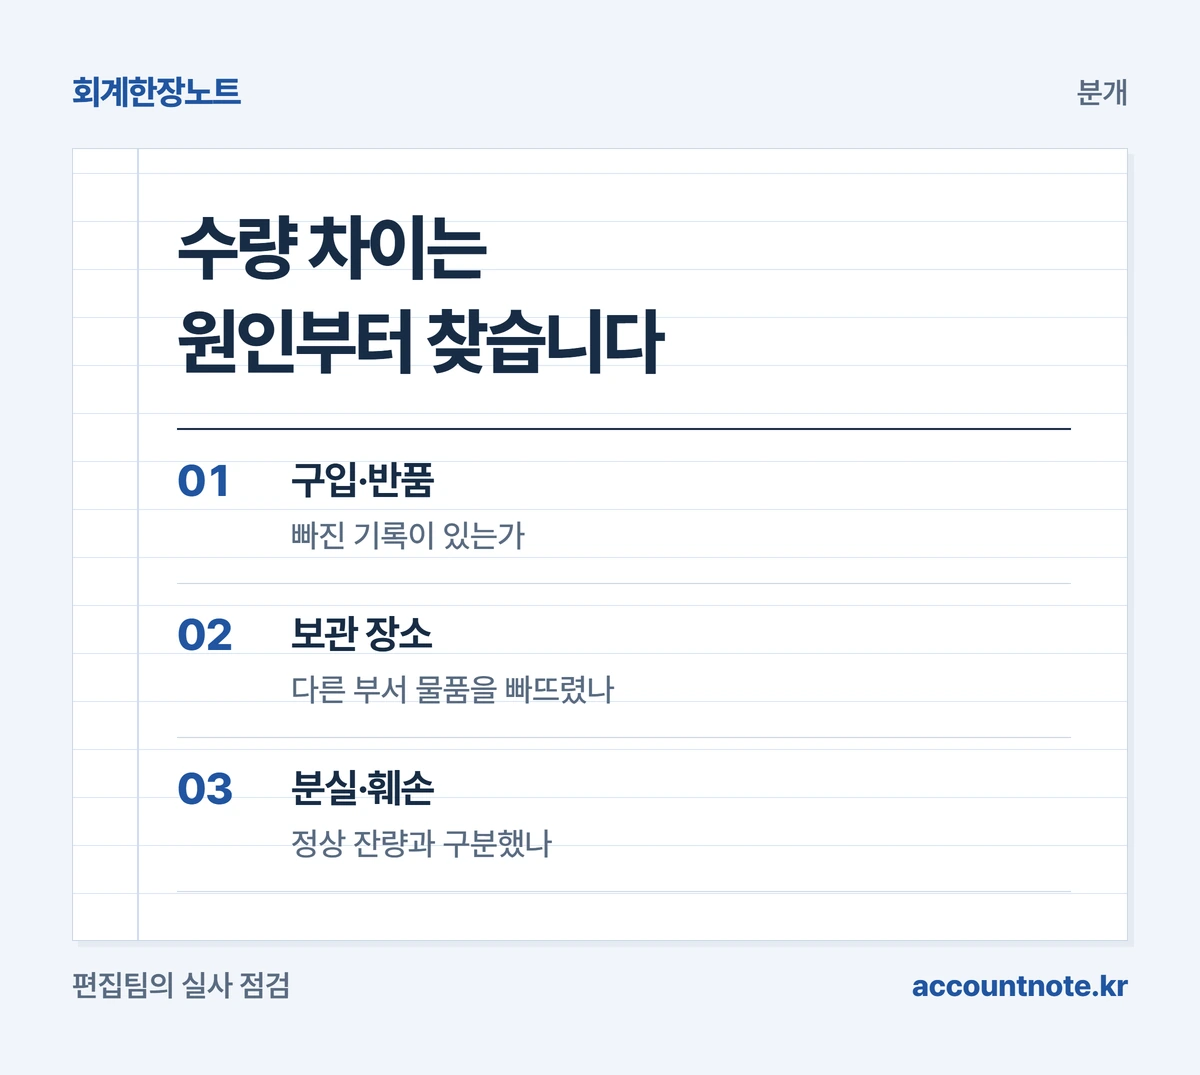
창고 수량과 장부가 다르면 먼저 원인을 확인하세요. 반품, 다른 부서로 이동, 분실이나 훼손, 미입력 구입이 섞여 있을 수 있습니다. 단순한 사용 예시에 맞추려고 차이를 모두 소모품비로 넘기면 원래 오류를 가릴 수 있습니다.
수량 확인표에는 품목, 보관 장소, 확인일, 수량, 적용 단가와 확인자를 남깁니다. 다른 부서에 보관한 물품을 빠뜨리지 않도록 범위를 정하고, 쓸 수 없는 물품은 정상 잔량과 따로 표시합니다.
컴퓨터나 가구처럼 오래 사용하는 물건도 이름에 ‘사무용’이 붙는다고 같은 처리로 단정하지 않습니다. 비품 등 다른 자산 분류와 회사 정책을 확인해야 합니다. 이 글의 종이 같은 소모성 물품 사례와 구분하세요.
 도해 크게 보기
마감 전에 어느 숫자가 같아야 하나요?
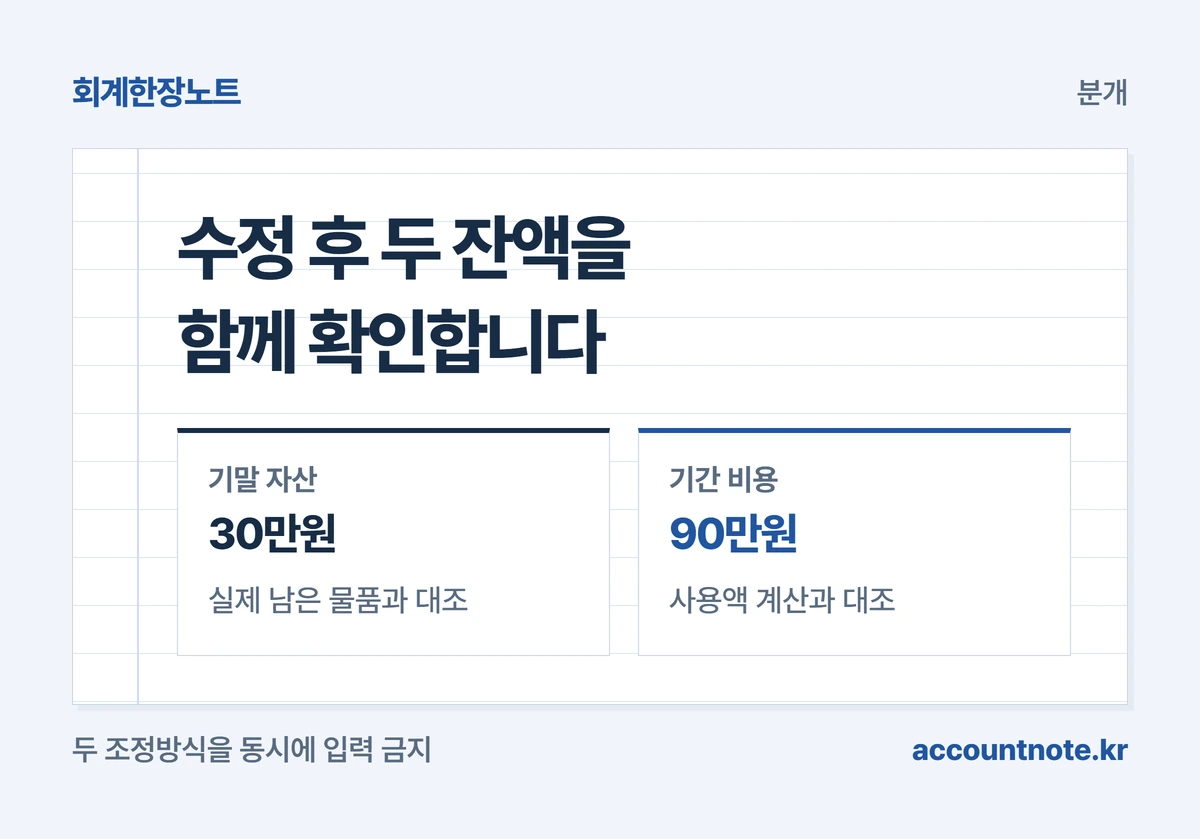
기말 소모품 장부 잔액은 확인한 미사용분의 금액과 연결되어야 합니다. 비용은 기초와 구입액에서 기말 잔량을 조정한 사용액으로 설명할 수 있어야 합니다. 기준일을 달리해서 센 재고와 장부를 바로 비교하지 마세요.
수정전표를 입력한 뒤 소모품과 소모품비 두 계정의 최종 잔액을 함께 확인합니다. 이 가상 사례에서는 소모품 30만원, 소모품비 90만원이 되는지 보면 됩니다. 전표 한 장만 보면 방향을 바꿔 적은 오류를 놓칠 수 있습니다.
분개를 외우기 전에 장부의 출발점과 실제 남은 물품을 나란히 놓아보세요. 남은 30만원과 사용한 90만원을 먼저 구분하면, 어떤 계정을 늘리고 줄여야 하는지도 자연스럽게 따라옵니다.
 도해 크게 보기
확인한 근거
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-09-29 · 전문가 검수 확인 후 발행.