
선수수익은 돈을 먼저 받고 아직 서비스를 제공하지 않은 의무입니다. 입금일·월말 분개와 12개월 잔액 대사를 숫자로 설명합니다.
- 선수수익은 서비스 제공 전에는 부채입니다.
- 1,200만원 선입금은 처음에 전액 선수수익으로 기록합니다.
- 매달 같은 서비스를 제공하면 월 100만원씩 매출로 옮깁니다.
- 계약 변경·중도 해지 때는 남은 의무와 잔액을 다시 계산합니다.
 이미지 크게 보기
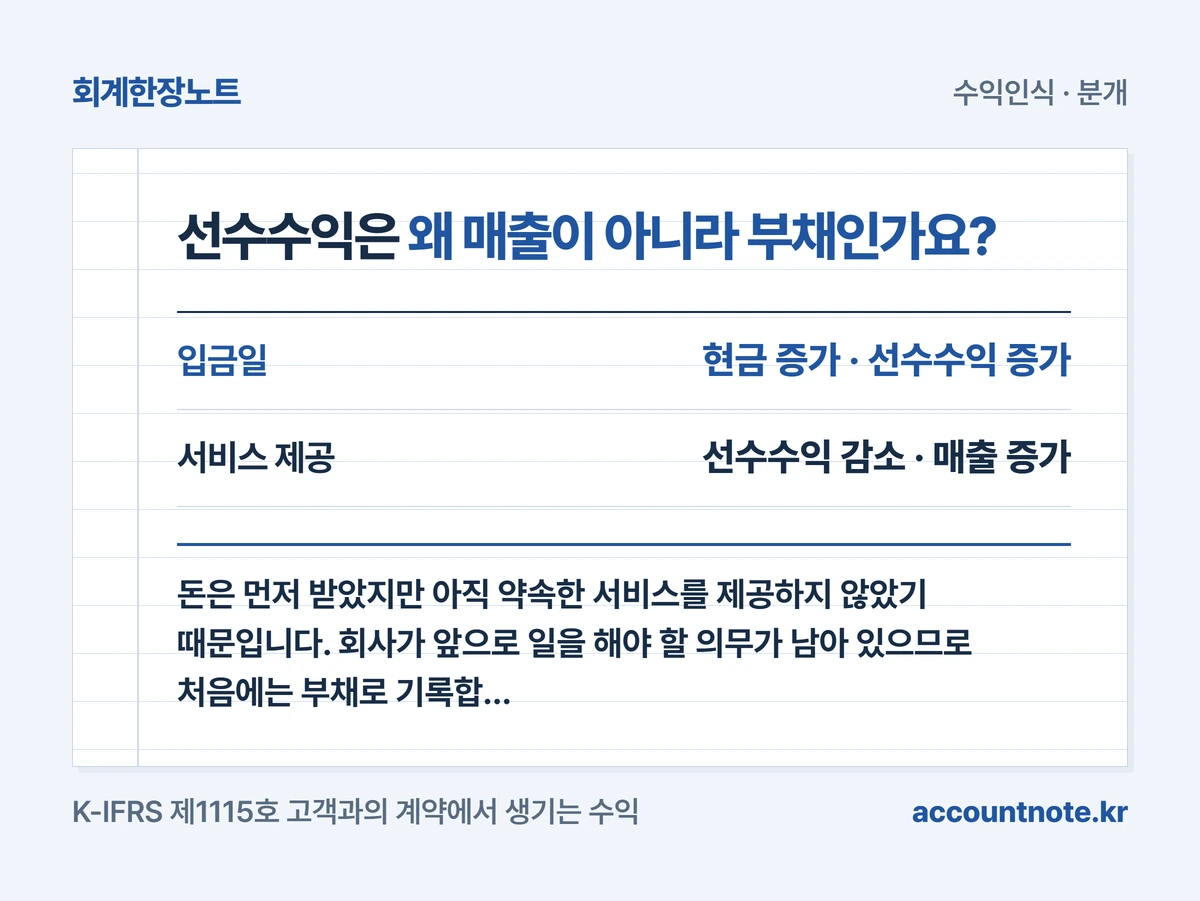
선수수익은 왜 매출이 아니라 부채인가요?
돈은 먼저 받았지만 아직 약속한 서비스를 제공하지 않았기 때문입니다. 회사가 앞으로 일을 해야 할 의무가 남아 있으므로 처음에는 부채로 기록합니다. [근거 1] [근거 2]
선수수익은 “미리 받은 수익”이라는 이름 때문에 매출처럼 보입니다. 장부에서는 서비스 제공 전 금액을 계약부채로 보고, 일을 끝낸 만큼 수익으로 옮깁니다.
선수금은 재화·용역 제공 전에 받은 돈을 넓게 부르는 계정입니다. 반복 서비스처럼 기간에 따라 수익을 나누는 경우 선수수익이라는 이름을 많이 씁니다.
 도해 크게 보기
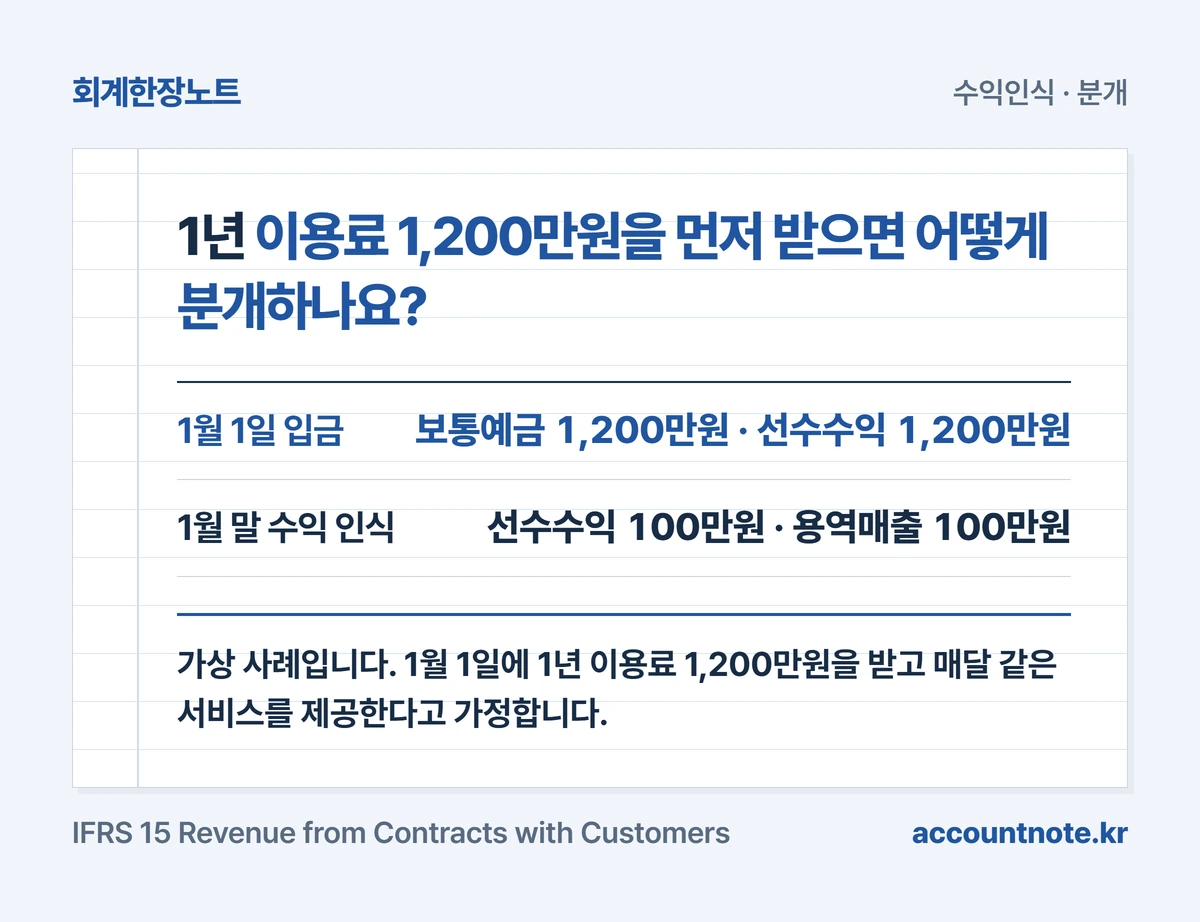
1년 이용료 1,200만원을 먼저 받으면 어떻게 분개하나요?
가상 사례입니다. 1월 1일에 1년 이용료 1,200만원을 받고 매달 같은 서비스를 제공한다고 가정합니다.
입금일에는 차변 보통예금 1,200만원, 대변 선수수익 1,200만원입니다. 아직 12개월의 의무가 남아 있어 매출은 0원입니다.
1월 말 서비스를 제공하면 차변 선수수익 100만원, 대변 용역매출 100만원으로 옮깁니다. 1월 말 선수수익 잔액은 1,100만원입니다.
 도해 크게 보기
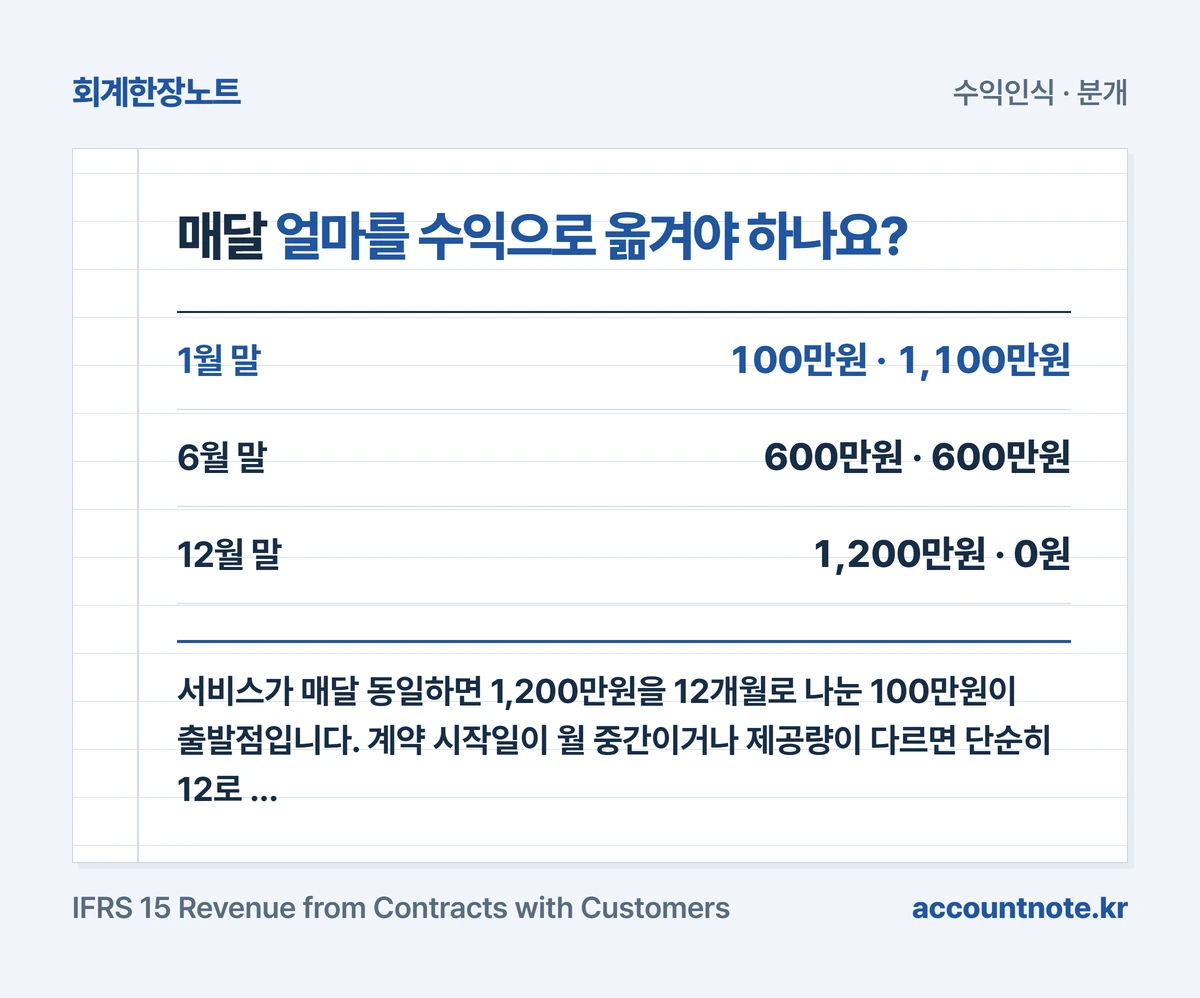
매달 얼마를 수익으로 옮겨야 하나요?
서비스가 매달 동일하면 1,200만원을 12개월로 나눈 100만원이 출발점입니다. 계약 시작일이 월 중간이거나 제공량이 다르면 단순히 12로 나누면 안 됩니다.
수익 인식표에는 계약기간·총액·이미 인식한 금액·남은 의무·선수수익 잔액을 같이 둡니다.
계약 변경이나 중도 해지가 생기면 남은 의무와 환불 조건부터 다시 계산하세요. 매달 자동 분개만 이어가면 잔액이 틀어집니다.
 도해 크게 보기
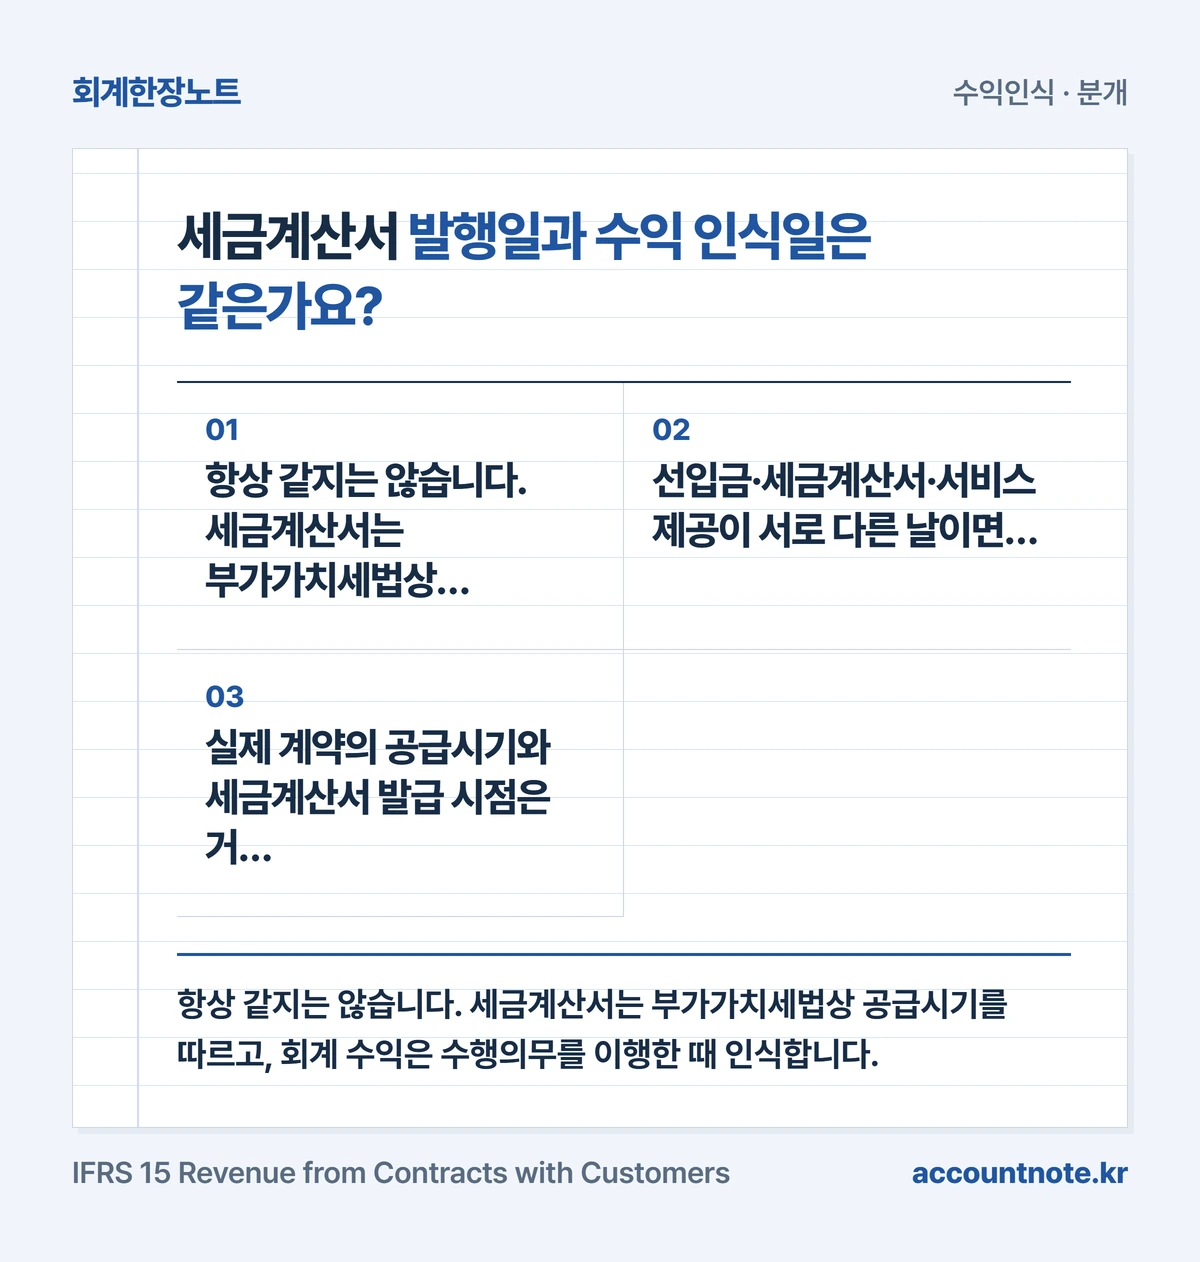
세금계산서 발행일과 수익 인식일은 같은가요?
항상 같지는 않습니다. 세금계산서는 부가가치세법상 공급시기를 따르고, 회계 수익은 수행의무를 이행한 때 인식합니다.
선입금·세금계산서·서비스 제공이 서로 다른 날이면 세무 장부와 회계 장부를 각각 맞춰야 합니다. 이 글의 월별 예시는 회계 원리를 설명하기 위한 것입니다.
실제 계약의 공급시기와 세금계산서 발급 시점은 거래 조건에 따라 세무대리인에게 확인하세요.
 도해 크게 보기
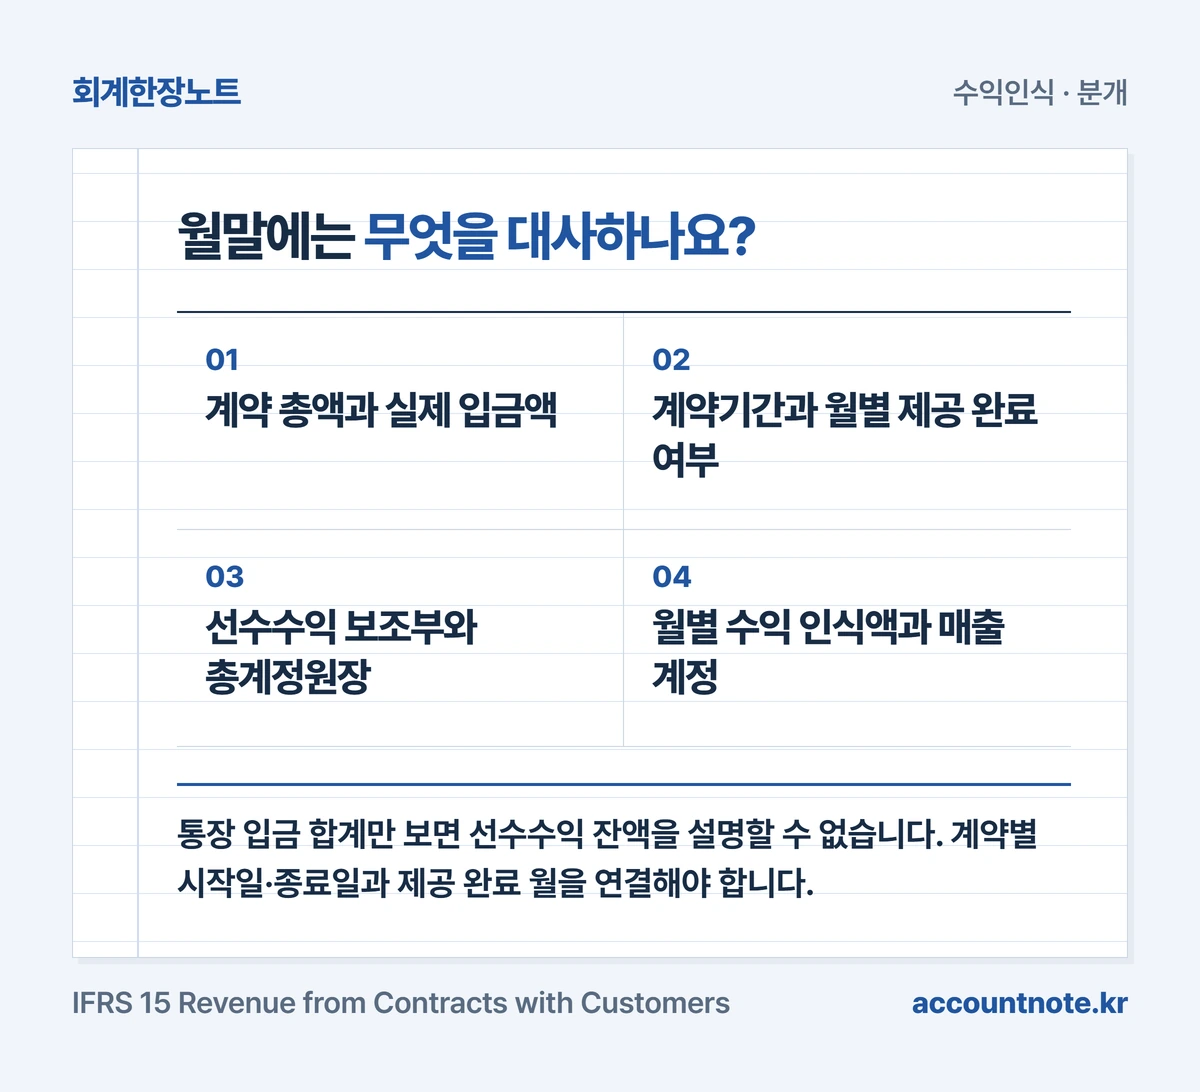
월말에는 무엇을 대사하나요?
통장 입금 합계만 보면 선수수익 잔액을 설명할 수 없습니다. 계약별 시작일·종료일과 제공 완료 월을 연결해야 합니다.
선수수익 보조부 합계가 재무상태표의 선수수익 계정과 맞는지 확인합니다. 이어서 해당 월 수익 인식액이 손익계산서의 매출과 맞는지 봅니다.
- 계약 총액과 실제 입금액
- 계약기간과 월별 제공 완료 여부
- 선수수익 보조부와 총계정원장
- 월별 수익 인식액과 매출 계정
 도해 크게 보기
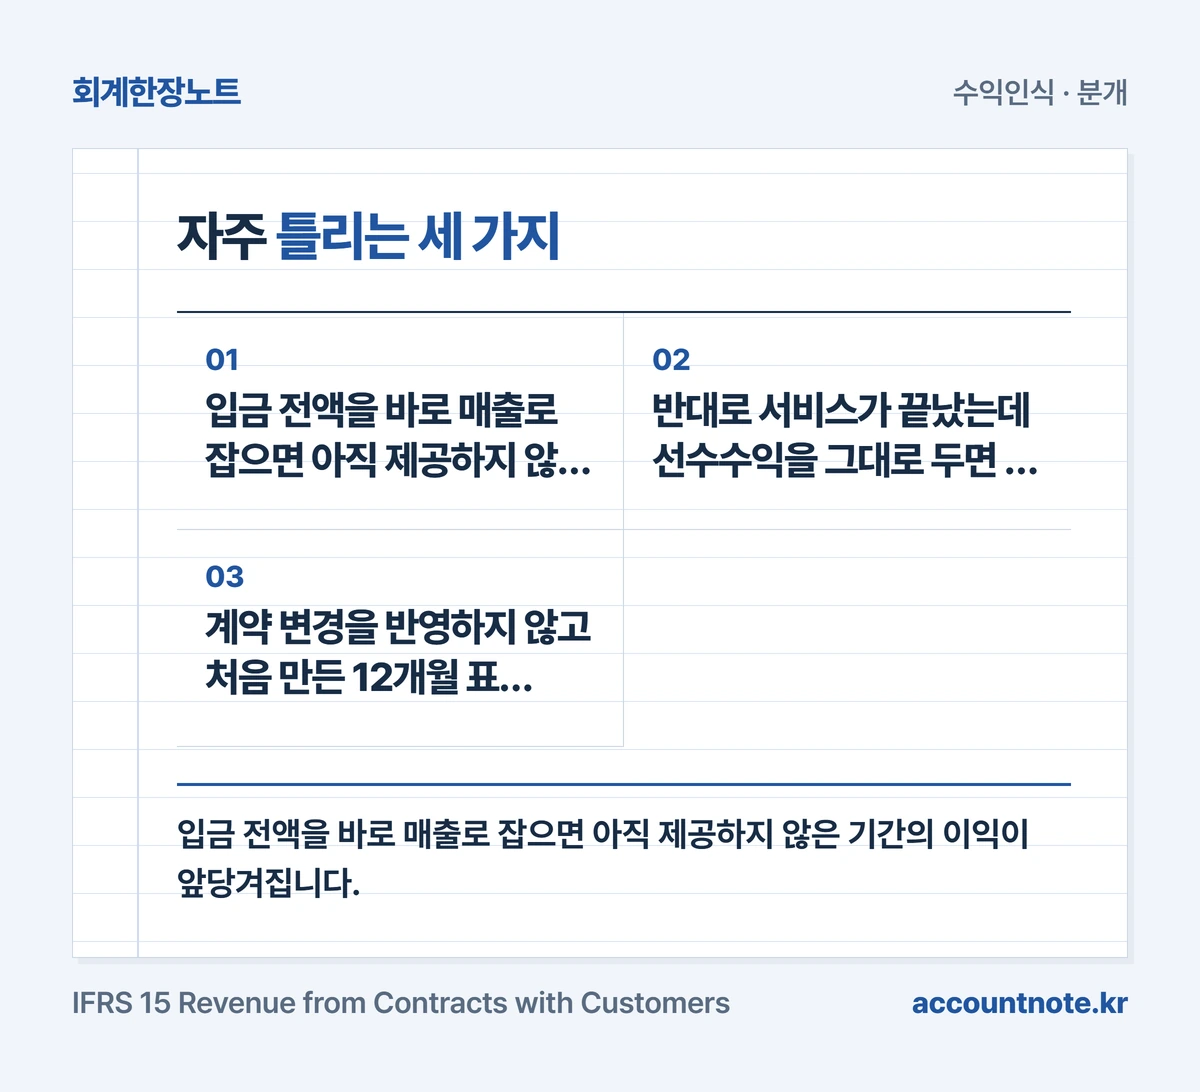
자주 틀리는 세 가지
입금 전액을 바로 매출로 잡으면 아직 제공하지 않은 기간의 이익이 앞당겨집니다.
반대로 서비스가 끝났는데 선수수익을 그대로 두면 매출과 이익이 빠집니다.
계약 변경을 반영하지 않고 처음 만든 12개월 표를 계속 쓰는 오류도 많습니다. 월말마다 계약 상태를 먼저 확인하세요.
 도해 크게 보기
확인한 근거
- K-IFRS 제1115호 고객과의 계약에서 생기는 수익 · 한국회계기준원 ↗
- IFRS 15 Revenue from Contracts with Customers · IFRS Foundation ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-09-21 · 전문가 검수 확인 후 발행.