
회사 차를 할부로 사면 차 값과 부대비용은 차량운반구, 남은 대금은 미지급금·장기미지급금, 할부이자는 이자비용으로 나눕니다. 3,000만원 화물차 30개월 할부 가상 사례로 인도일·매월 상환·결산 대체 분개를 맞춰 봅니다.
- 할부로 산 차도 인도받은 날 차량운반구로 기록하고, 아직 내지 않은 대금은 부채로 남깁니다. 결산일부터 1년 안에 낼 몫은 미지급금, 그 뒤에 낼 몫은 장기미지급금입니다.
- 취득세·번호판처럼 차를 쓸 수 있게 만드는 비용은 차량 원가에 넣고, 계약서에 따로 적힌 할부이자는 이자비용으로 처리합니다. 결산 때마다 1년 안에 낼 몫을 다시 나눕니다.
 이미지 크게 보기
할부로 산 차, 인도받은 날 장부에는 무엇을 적나요?
차를 받은 날 차량운반구를 자산으로 기록합니다. 대금을 나눠 낸다고 해서 마지막 할부금을 낼 때 자산이 생기는 것이 아닙니다. 차량운반구는 회사가 영업에 쓰는 승용차·트럭·오토바이 같은 차량 계정입니다. [근거 1]
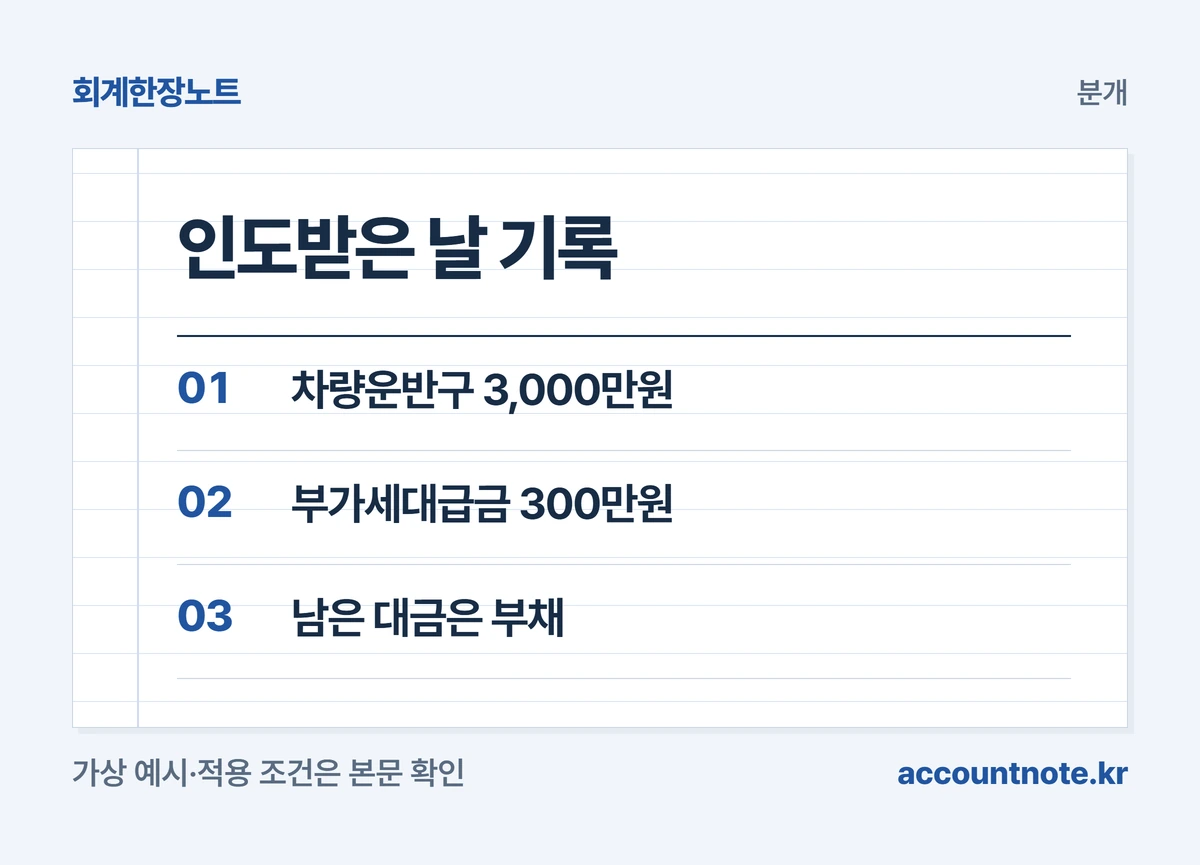
가상 예시입니다. 2026년 1월 5일 1톤 화물차를 공급가액 3,000만원, 부가세 300만원에 샀습니다. 계약금 300만원은 그날 보통예금에서 냈고, 나머지 3,000만원은 2월부터 30개월 동안 매월 100만원씩 냅니다.
인도일 분개는 ‘(차) 차량운반구 3,000만원·부가세대급금 300만원 / (대) 보통예금 300만원·미지급금 1,200만원·장기미지급금 1,800만원’입니다. 차변 3,300만원과 대변 3,300만원이 같은지 먼저 확인하세요.
| 차변 | 대변 |
|---|---|
| 차량운반구 3,000만원 | 보통예금 300만원 |
| 부가세대급금 300만원 | 미지급금 1,200만원 |
| 장기미지급금 1,800만원 | |
| 합계 3,300만원 | 합계 3,300만원 |
 도해 크게 보기
취득세와 번호판 비용은 비용인가요, 차 원가인가요?
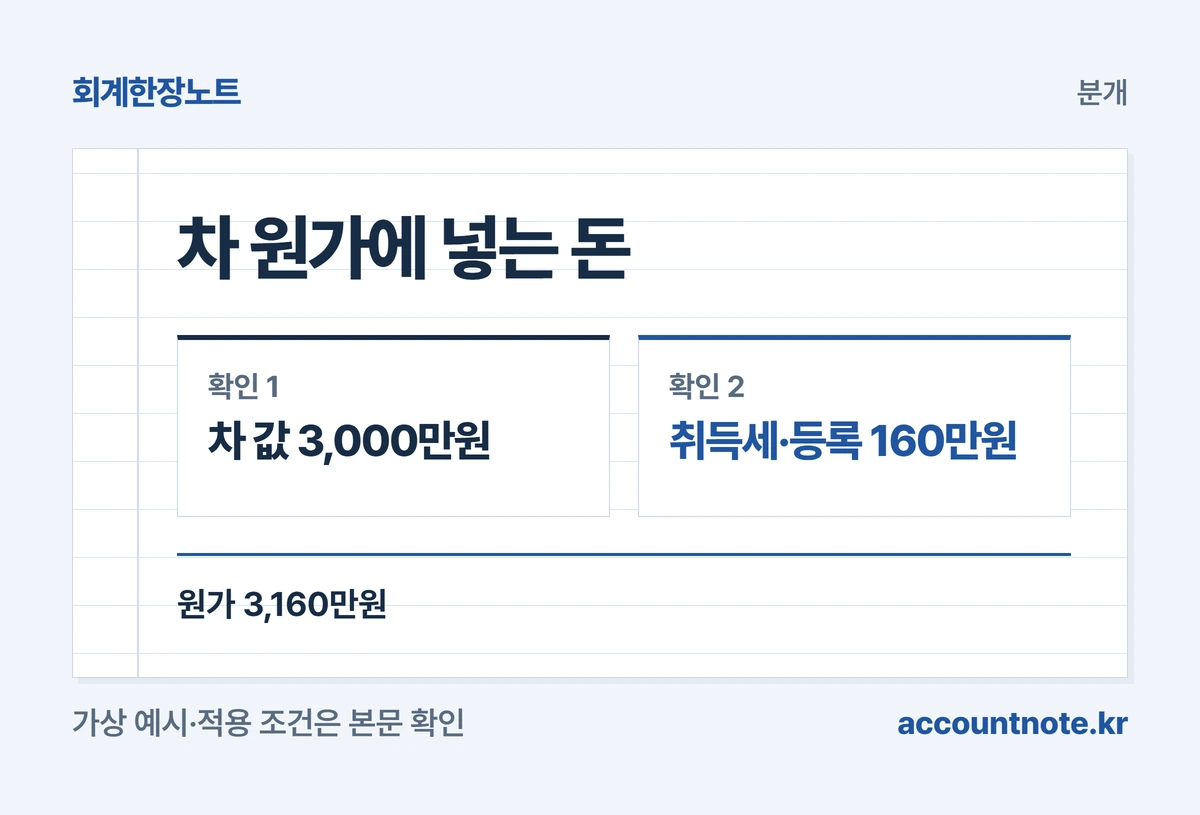
차 원가에 넣습니다. 유형자산을 외부에서 사면 매입가액뿐 아니라 원래 목적대로 쓸 수 있는 상태까지 든 부대비용도 취득원가에 포함합니다. 취득세·등록비·번호판 비용이 여기에 해당합니다. [근거 1]
세법도 매입가액에 부대비용을 더한 금액을 취득가액으로 봅니다. 그래서 회계와 세법의 출발점이 같습니다. [근거 4]
예시에서 1월 5일 취득세·등록 관련 비용 160만원(가상 금액)을 냈다면 ‘(차) 차량운반구 160만원 / (대) 보통예금 160만원’입니다. 차량 원가는 3,160만원이 되고, 감가상각도 이 금액에서 시작합니다. 자동차보험료처럼 사용 기간에 걸친 비용은 원가가 아니라 보험료로 따로 봅니다.
 도해 크게 보기
미지급금과 장기미지급금은 어떻게 나누나요?
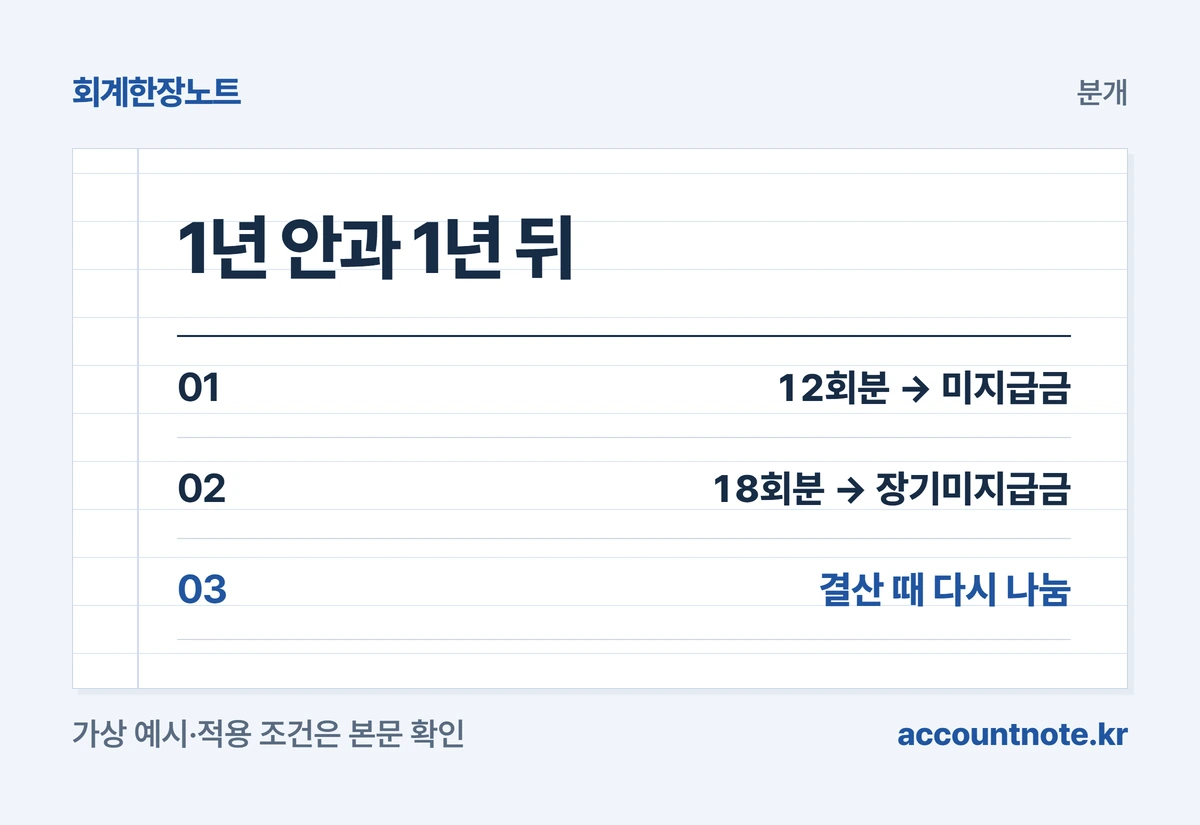
결산일부터 1년 안에 갚아야 하는 부분은 유동부채, 그 뒤에 갚는 부분은 비유동부채로 나눕니다. 장기미지급금은 일반 상거래 밖에서 생긴 미지급금 중 지급기간이 1년을 넘는 것입니다. [근거 2] [근거 1]
예시의 30회 중 인도일 기준 1년 안에 내는 12회분 1,200만원은 미지급금, 남은 18회분 1,800만원은 장기미지급금입니다. 상품을 사고 생긴 외상매입금이 아니라 차량을 사고 생긴 빚이므로 미지급금 계정을 씁니다.
회사에 따라 평소에는 미지급금 하나로 적고 결산 때만 나누기도 합니다. 어느 방식이든 재무상태표에는 결산일 기준으로 나뉘어 있어야 합니다.
 도해 크게 보기
매달 할부금을 내면 할부이자는 어디에 적나요?
계약서나 상환표에 이자가 따로 적혀 있으면 원금은 미지급금을 줄이고 이자는 이자비용으로 적습니다. 한국세무사회 교재도 할부 미지급금 1회분과 할부이자를 이렇게 나눠 분개합니다. [근거 1]
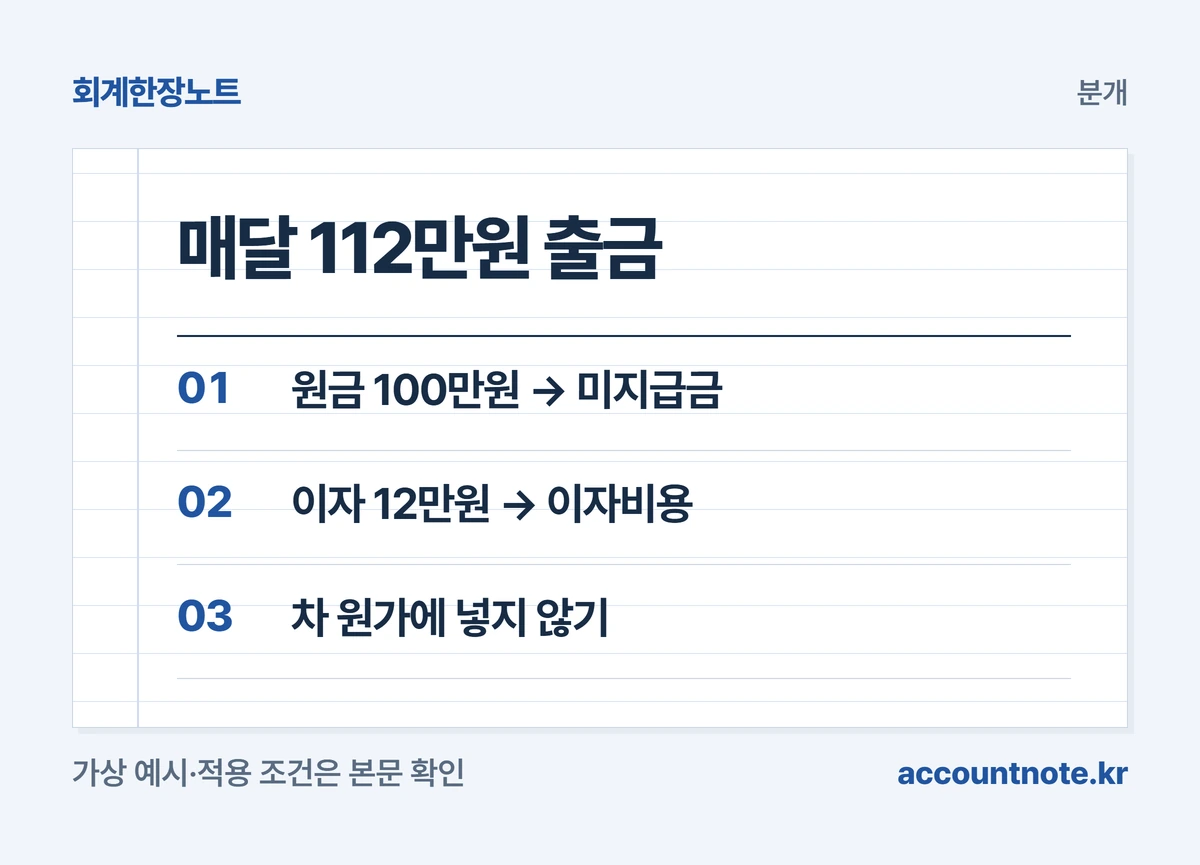
예시에서 2월 5일 112만원이 나갔고 그중 원금이 100만원, 이자가 12만원(가상 금액)이라면 ‘(차) 미지급금 100만원·이자비용 12만원 / (대) 보통예금 112만원’입니다. 이자를 차량운반구에 더하지 않습니다.
K-IFRS를 쓰는 회사는 대금 지급이 통상의 신용기간을 넘으면 현금가격상당액만 자산 원가로 보고 차이는 신용기간에 걸쳐 이자로 인식합니다. 이자가 따로 적혀 있지 않은 무이자 할부라도 총지급액이 현금 구입가보다 크면 회사가 적용하는 회계기준을 확인하세요. [근거 3]
 도해 크게 보기
12월 결산 때는 어떤 분개를 하나요?
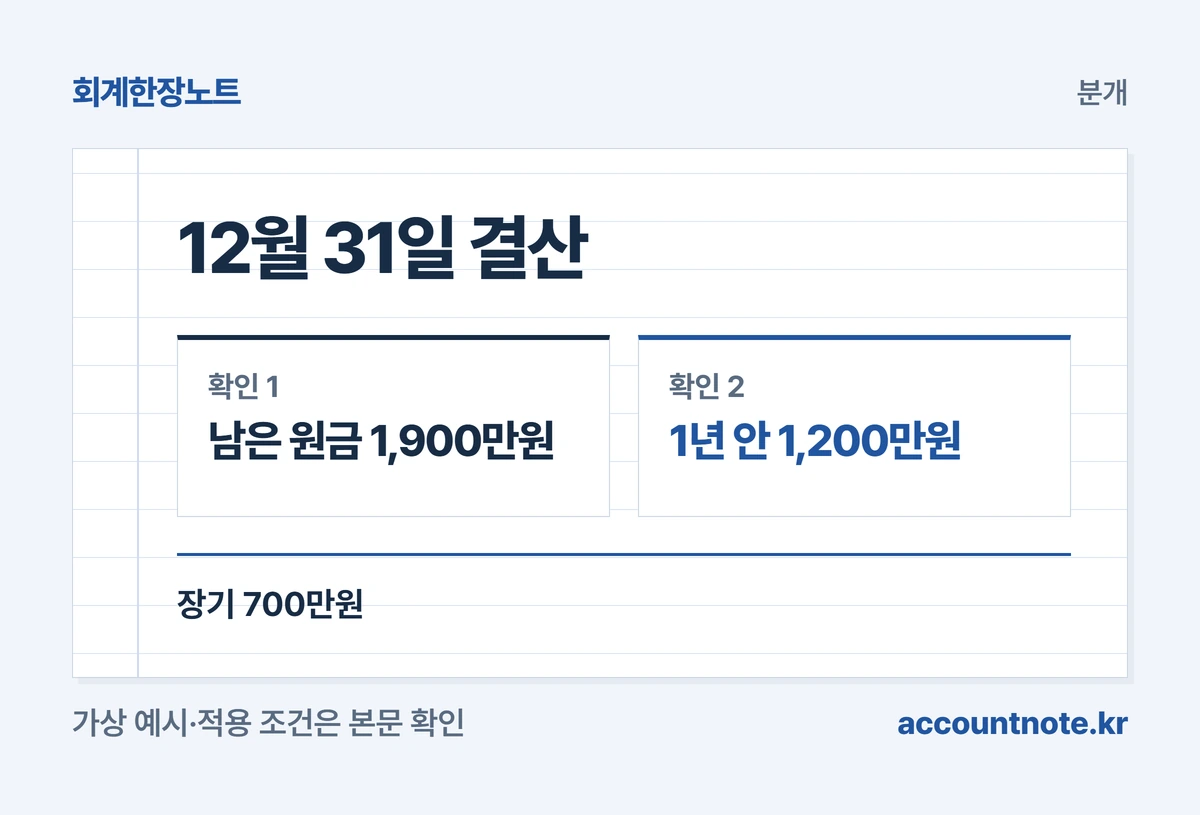
1년 안에 낼 몫을 다시 계산해 장기미지급금에서 미지급금으로 옮깁니다. 이것을 유동성 대체라고 합니다. 예시에서 12월까지 11회를 냈다면 남은 원금은 3,000만원 − 1,100만원 = 1,900만원입니다.
그중 2027년 1월~12월에 낼 12회분 1,200만원이 유동부채입니다. 미지급금에는 2027년 1월분 100만원이 남아 있으므로 장기미지급금에서 1,100만원을 옮깁니다. 분개는 ‘(차) 장기미지급금 1,100만원 / (대) 미지급금 1,100만원’입니다.
대체 뒤 잔액은 미지급금 1,200만원, 장기미지급금 700만원입니다. 합계 1,900만원이 할부회사 상환표의 남은 원금과 같은지 대사하세요.
| 계정 | 대체 전 → 대체 후 |
|---|---|
| 미지급금 | 100만원 → 1,200만원 |
| 장기미지급금 | 1,800만원 → 700만원 |
| 남은 원금 합계 | 1,900만원 → 1,900만원 |
 도해 크게 보기
승용차를 샀거나 계약 조건이 다르면 무엇을 확인하나요?
영업용이 아닌 승용차는 부가세 매입세액을 공제받지 못하는 경우가 많습니다. 공제받지 못한 부가세는 부가세대급금이 아니라 차량 원가에 포함합니다. 예시의 화물차와 처리가 달라지는 지점입니다. [근거 5] [근거 1]
업무용승용차는 법인세 계산 때 감가상각비·관련비용 한도도 따로 적용됩니다. 회계 분개와 별도로 세무조정을 확인해야 합니다.
리스나 장기렌트로 탄 차는 할부 구입과 다른 계약입니다. 차의 소유권과 계약 형태를 먼저 확인한 뒤 계정을 고르세요.
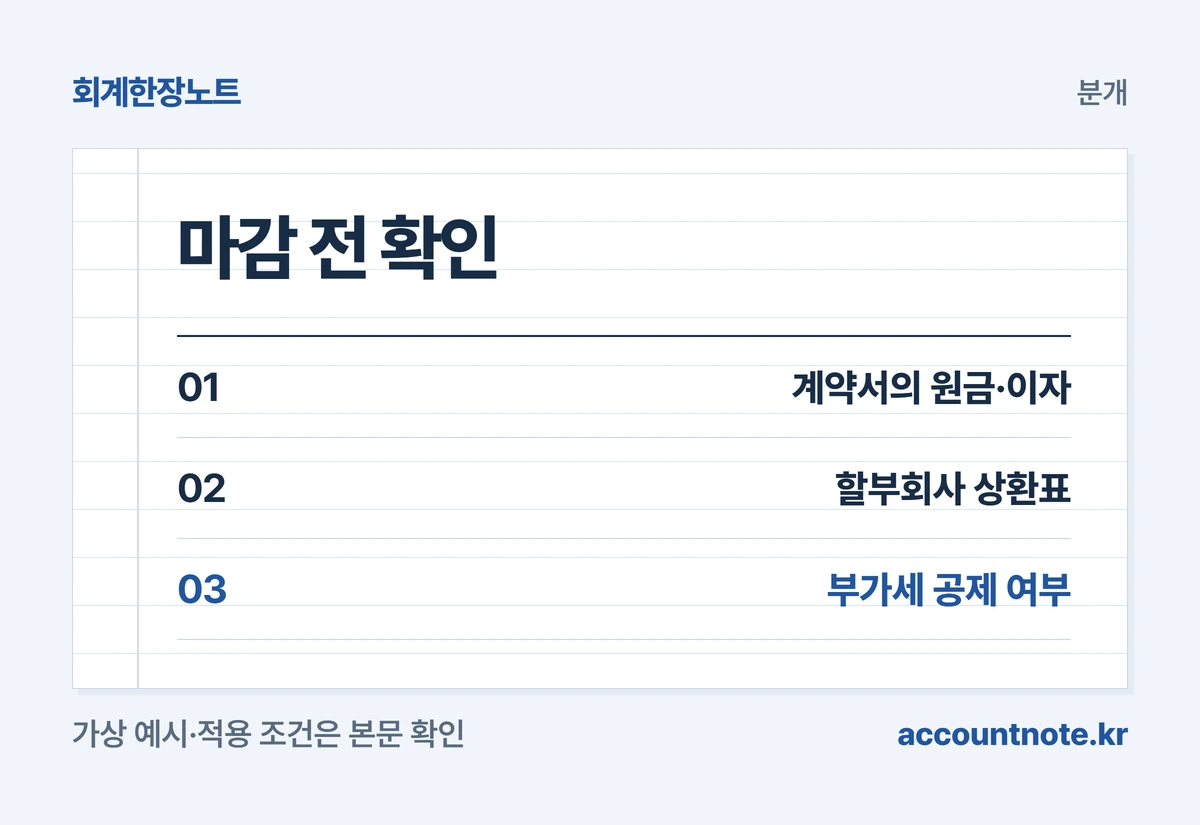
- 차량 원가에 차 값과 취득세·등록 비용을 함께 넣었는가
- 부가세를 공제받는 차인지 확인했는가
- 계약서·상환표에서 원금과 이자를 나눴는가
- 결산일 기준 1년 안에 낼 원금을 미지급금으로 옮겼는가
- 남은 원금 합계가 상환표와 같은가
 도해 크게 보기
확인한 근거
- 한국세무사회 전산세무회계 NCS 교육교재 2023 회계: 유형자산 부대비용, 할부 구입 차량·할부이자 분개 예시, 장기미지급금 정의 ↗
- 한국회계기준원 일반기업회계기준 제2장 문단 2.22: 유동부채 분류(1년 기준) ↗
- IFRS 재단 회의자료 AP5b: IAS 16 문단 23(현금가격상당액과 할부 지급액 차이는 이자로 인식) 인용 ↗
- 법인세법 시행령 제72조: 자산의 취득가액(매입가액과 부대비용) ↗
- 부가가치세법 제39조: 비영업용 승용자동차 관련 매입세액 불공제 ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-22 · 편집팀 검토(AI 활용) 후 발행.