
차입금은 빌려서 갚아야 하는 돈이라 빌린 날에는 수익도 비용도 아닙니다. 1억2,000만원 대출 사례로 차입·이자·원금 상환 분개, 12월분 이자의 미지급비용 처리, 1년 안에 갚을 3,000만원의 유동성장기부채 대체, 결산 뒤 만기 연장의 분류, 대표에게 빌린 돈 이자의 27.5% 원천징수까지 정리합니다.
- 차입금은 은행이나 다른 사람에게 빌려서 나중에 갚아야 하는 돈입니다. 빌린 날에는 통장 돈과 부채가 함께 늘 뿐이라 수익도 비용도 아닙니다.
- 비용은 이자뿐입니다. 원금을 갚을 때는 부채를 줄이고, 12월분 이자를 1월에 낸다면 결산 때 미지급비용으로 먼저 적습니다.
- 결산일 다음 1년 안에 갚을 원금은 장기차입금에서 유동성장기부채로 옮깁니다. 대표나 지인에게 빌린 돈의 이자는 줄 때 27.5%를 떼어 신고합니다.
 이미지 크게 보기
차입금은 어떤 돈이고, 단기와 장기는 어떻게 나누나요?
차입금은 회사가 은행이나 다른 사람에게 빌려서 정해진 날 갚아야 하는 돈입니다. 갚을 의무가 있으니 재무상태표에서는 부채에 들어갑니다.
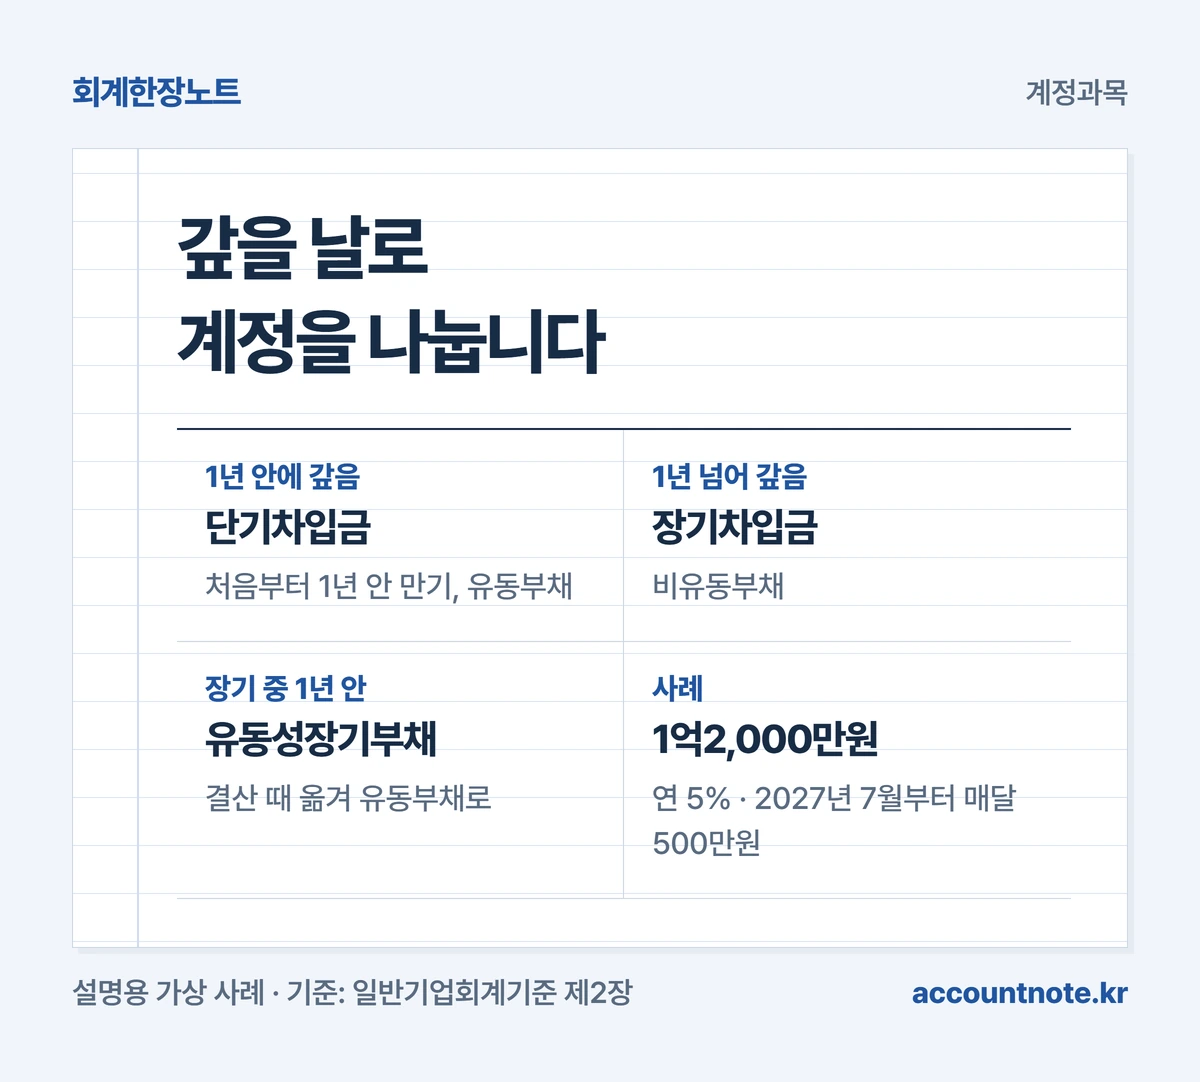
단기와 장기는 결산일로부터 1년 안에 갚아야 하는지로 나눕니다. 1년 안에 갚을 빚은 유동부채, 그보다 늦게 갚아도 되는 빚은 비유동부채라고 부릅니다.[근거 1]
기준서의 재무상태표 예시도 단기차입금은 유동부채, 장기차입금은 비유동부채 항목에 둡니다. 장기차입금 가운데 1년 안에 갚을 부분은 결산 때 유동부채로 옮겨 보여 줍니다.[근거 1]
설명용 가상 사례로 따라가 보겠습니다. 12월 결산 법인 ㈜한장산업이 2026년 7월 1일 은행에서 시설자금 1억2,000만원을 연 5%로 빌린 경우입니다.
조건은 첫 1년은 이자만 내고, 2027년 7월부터 2년 동안 매달 말 원금 500만원씩 갚는 방식입니다. 이자는 매달 1일에 지난달분이 통장에서 빠져나갑니다.
| 계정 | 뜻 |
|---|---|
| 단기차입금 | 처음부터 1년 안에 갚기로 빌린 돈 |
| 장기차입금 | 결산일로부터 1년 넘게 뒤에 갚는 돈 |
| 유동성장기부채 | 장기차입금 중 1년 안에 갚을 부분 |
 도해 크게 보기
1억2,000만원을 빌린 날은 어떻게 적나요?
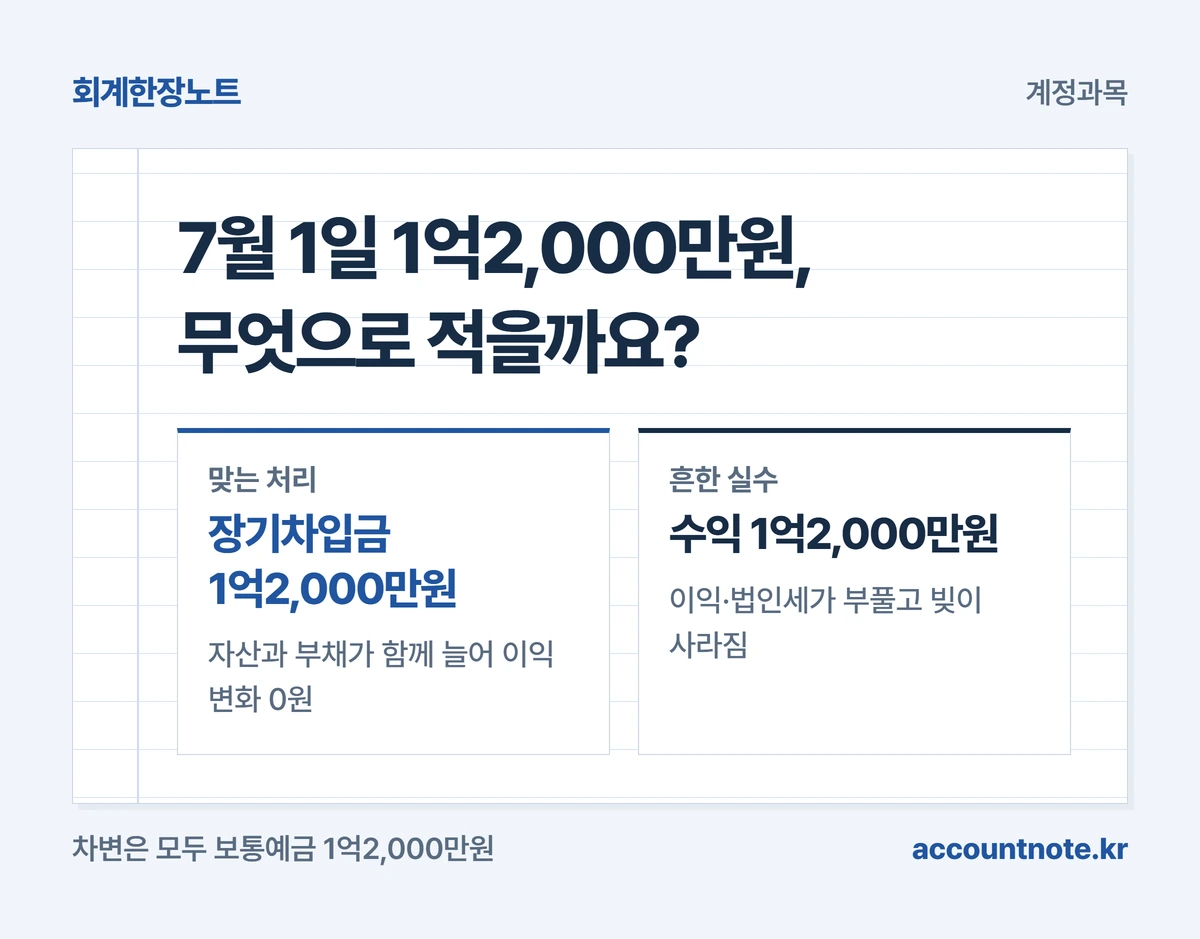
통장에 들어온 돈과 갚을 빚을 같은 금액으로 적습니다. 7월 1일 분개는 차변 보통예금 1억2,000만원, 대변 장기차입금 1억2,000만원입니다.[근거 2]
만기가 3년이라 장기차입금으로 적었습니다. 자산과 부채가 같이 늘었을 뿐이라 빌린 날 이익은 한 푼도 늘지 않습니다.
흔한 실수는 들어온 돈을 매출이나 잡이익 같은 수익으로 적는 것입니다. 그러면 이익과 법인세가 부풀고, 갚아야 할 빚은 장부에서 사라집니다.
은행이 대출 실행 때 인지세나 보증료를 떼고 넣어 주면 통장 입금액이 계약 원금보다 적을 수 있습니다. 차이를 짐작으로 맞추지 말고, 대출 실행 내역서로 무엇을 뗐는지 확인한 뒤 처리 방법을 회계사와 정하세요.
| 7월 1일 차입 분개 | 금액 |
|---|---|
| 차변 보통예금 | 1억2,000만원 |
| 대변 장기차입금 | 1억2,000만원 |
| 이익에 주는 영향 | 0원 |
 도해 크게 보기
매달 내는 이자와 원금 상환은 어떻게 다르게 적나요?
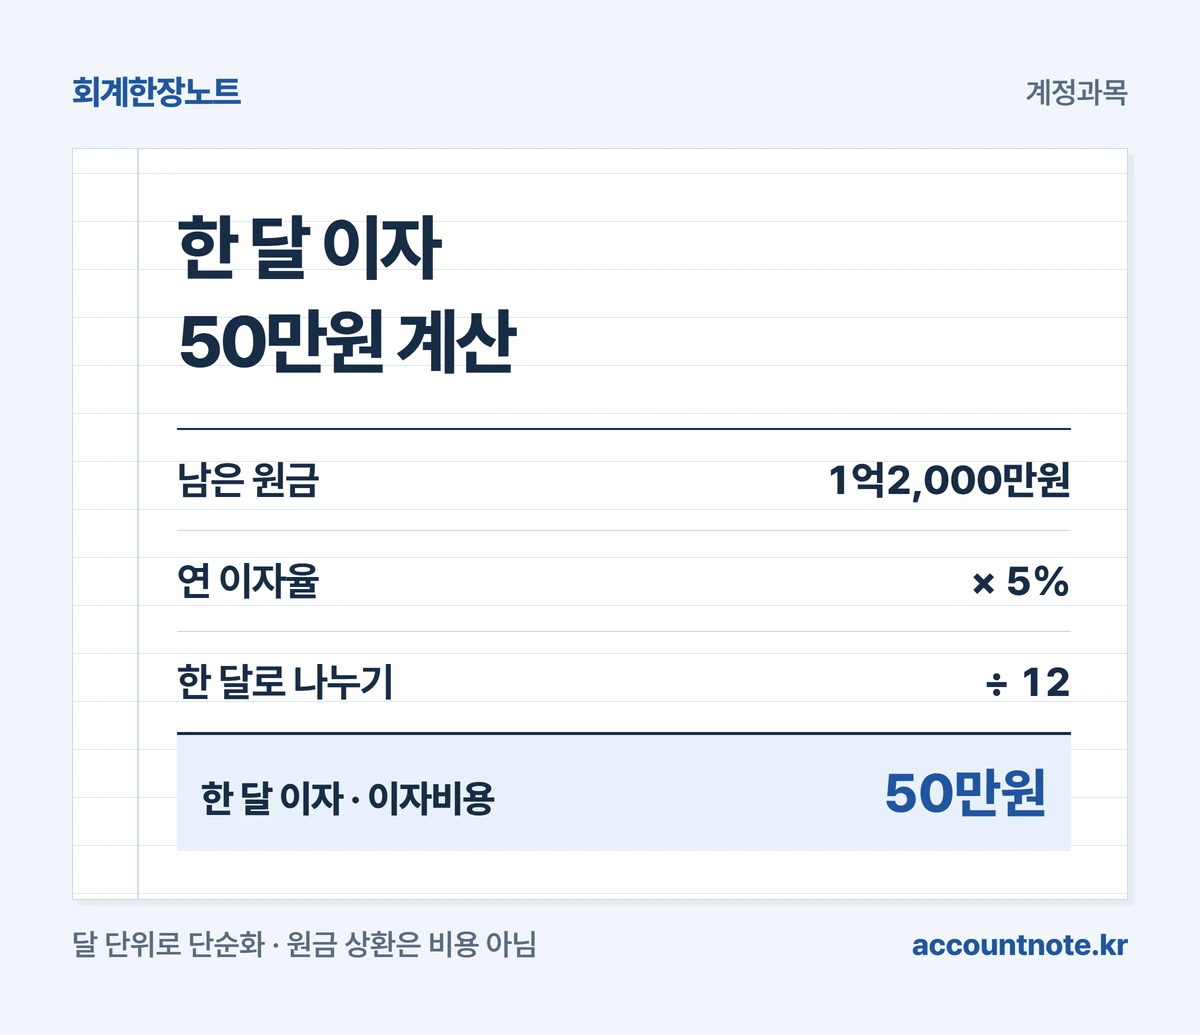
이자는 돈을 빌려 쓴 대가라서 비용이고, 원금 상환은 빚을 줄이는 일이라 비용이 아닙니다. 그래서 통장에서 한꺼번에 빠져도 두 줄로 나눠 적습니다.[근거 2]
이자는 남은 원금에 연 이자율과 기간을 곱해 구합니다. 1억2,000만원 × 5% ÷ 12개월 = 50만원이 한 달 이자입니다.[근거 2]
설명을 쉽게 하려고 달 단위로 계산했습니다. 실제 은행은 날수로 계산하는 경우가 많으니, 장부에는 대출 거래내역의 이자 금액을 그대로 적으세요.
8월 1일 7월분 이자가 빠지면 차변 이자비용 50만원, 대변 보통예금 50만원입니다. 원금과 이자가 같은 날 함께 빠지는 대출이라면 차변 차입금 500만원·이자비용 50만원, 대변 보통예금 550만원처럼 나눕니다.
550만원을 모두 이자비용으로 적으면 비용이 500만원 부풀고, 이미 갚은 빚은 장부에 그대로 남습니다. 대출 거래내역의 원금·이자 칸을 보고 나누세요.
| 통장에서 나간 돈 | 장부에 적는 법 |
|---|---|
| 이자 50만원 | 이자비용, 비용 |
| 원금 500만원 | 차입금 감소, 비용 아님 |
| 함께 빠진 550만원 | 원금과 이자로 나눠 적기 |
 도해 크게 보기
12월분 이자를 1월에 낸다면 결산 때 무엇을 적나요?
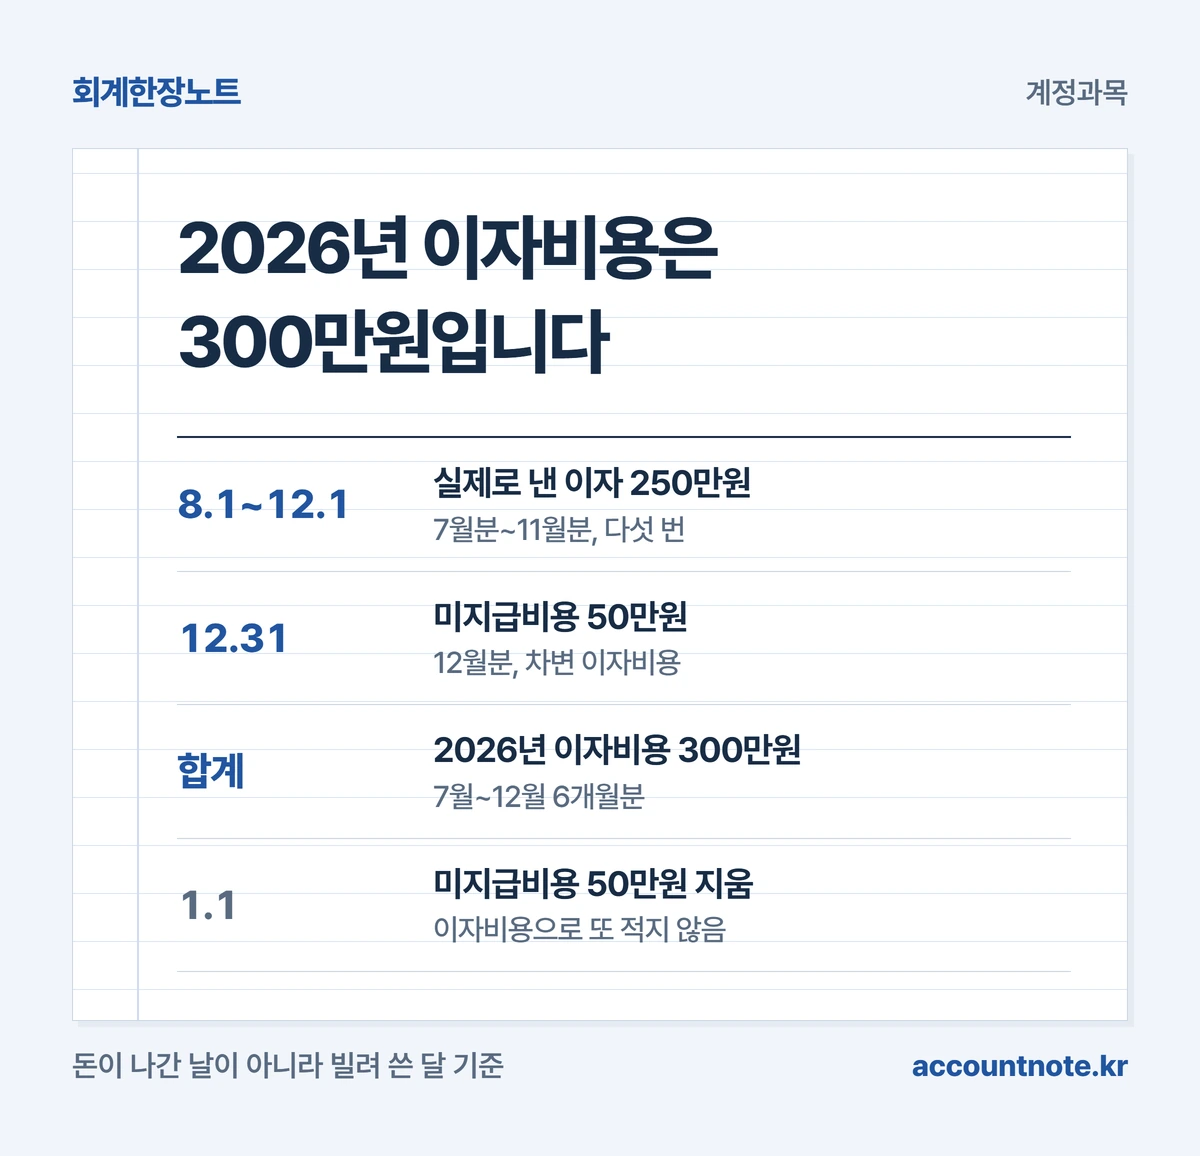
12월 31일에 12월분 이자 50만원을 미지급비용으로 먼저 적습니다. 돈은 1월에 나가도 12월에 빌려 쓴 대가라서 2026년 비용이기 때문입니다.[근거 2]
분개는 차변 이자비용 50만원, 대변 미지급비용 50만원입니다. 미지급비용은 곧 줄 돈이라 유동부채에 표시합니다.[근거 1]
그러면 2026년 이자비용은 7월부터 12월까지 6개월분 300만원입니다. 8월 1일부터 12월 1일까지 다섯 번 실제로 낸 250만원에 결산 때 적은 50만원을 더한 금액입니다.
2027년 1월 1일 50만원이 빠질 때는 차변 미지급비용 50만원, 대변 보통예금 50만원으로 적습니다. 이때 이자비용으로 또 적으면 같은 이자를 두 번 비용으로 잡게 됩니다.[근거 2]
| 2026년 이자 | 금액 |
|---|---|
| 2026년에 실제로 낸 이자 | 250만원 |
| 결산 때 적는 미지급비용 | 50만원 |
| 2026년 이자비용 합계 | 300만원 |
 도해 크게 보기
1년 안에 갚을 원금은 왜 유동성장기부채로 옮기나요?
장기차입금이라도 결산일 다음 1년 안에 갚을 부분은 유동부채로 보여 줘야 하기 때문입니다. 이렇게 옮긴 부분을 유동성장기부채라고 부릅니다.[근거 1]
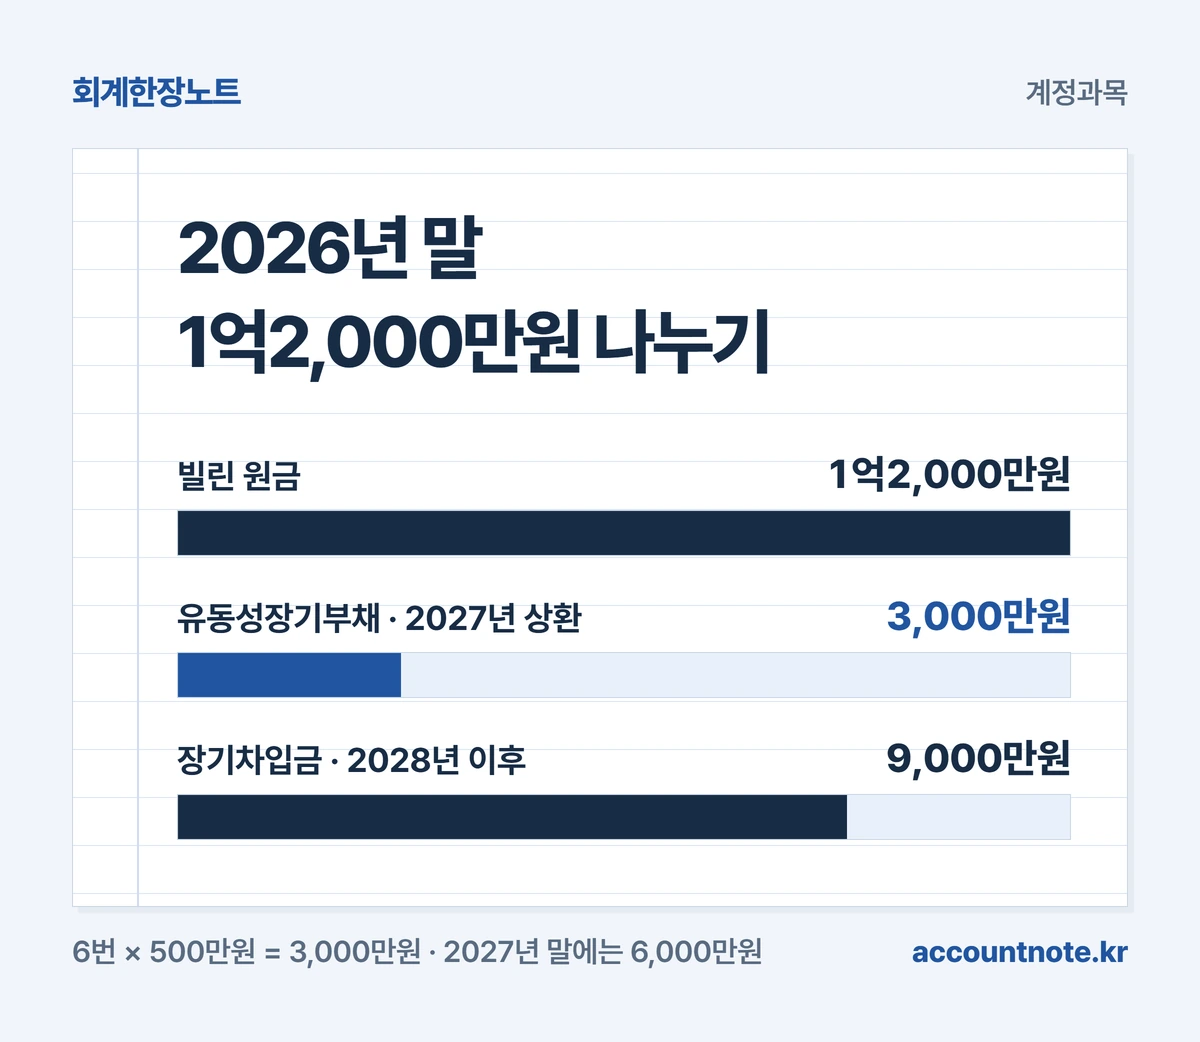
2026년 12월 31일 기준으로 2027년에 갚을 원금은 7월부터 12월까지 6번 × 500만원 = 3,000만원입니다. 분개는 차변 장기차입금 3,000만원, 대변 유동성장기부채 3,000만원입니다.[근거 2]
대체 뒤 재무상태표에는 유동부채에 유동성장기부채 3,000만원, 비유동부채에 장기차입금 9,000만원이 남습니다. 둘을 더하면 빌린 1억2,000만원 그대로라 이 분개로 이익은 변하지 않습니다.
2027년 7월부터 갚는 원금은 차변 유동성장기부채, 대변 보통예금으로 적어 연말에 잔액이 0원이 됩니다. 2027년 말에는 남은 9,000만원 중 2028년에 갚을 6,000만원을 다시 옮겨 장기차입금은 3,000만원이 됩니다.
이 대체를 빠뜨리면 1년 안에 갚을 빚이 장기 빚으로 보여 단기 상환 부담이 실제보다 작아 보입니다. 은행이나 거래처가 재무제표로 회사를 볼 때 판단이 달라질 수 있습니다.
| 결산일 | 유동성장기부채 · 장기차입금 |
|---|---|
| 2026년 12월 31일 | 3,000만원 · 9,000만원 |
| 2027년 12월 31일 | 6,000만원 · 3,000만원 |
| 2028년 12월 31일 | 3,000만원 · 0원 |
 도해 크게 보기
결산 직후 만기를 연장했다면 분류가 달라지나요?
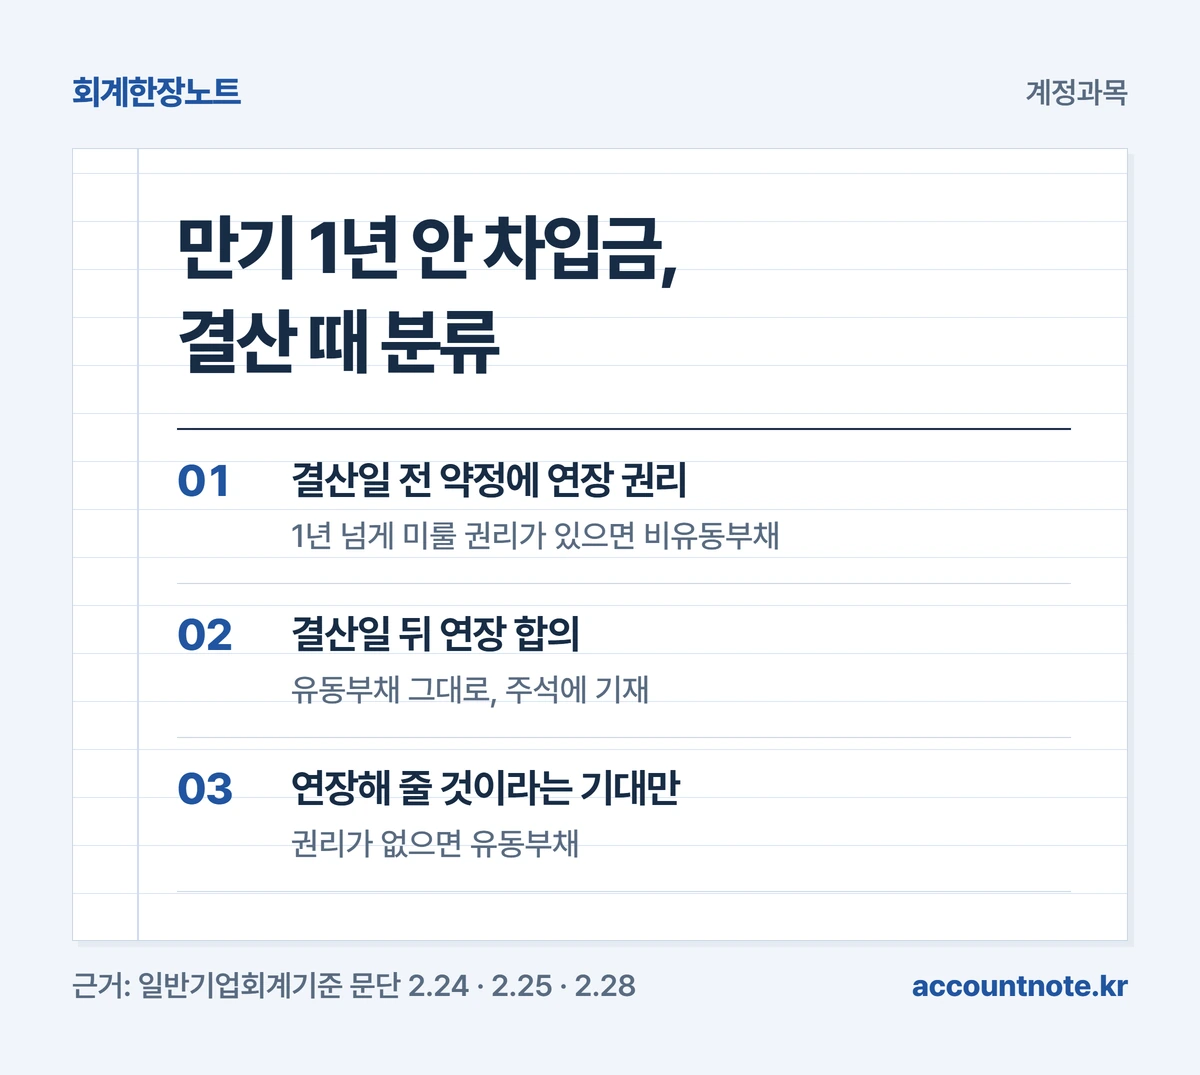
결산일 뒤에 맺은 연장 합의는 그해 재무상태표의 분류를 바꾸지 못합니다. 기준은 결산일 현재 회사에 1년 넘게 갚지 않아도 되는 권리가 있었는지입니다.[근거 1]
㈜한장산업에 2027년 3월 31일이 만기인 운영자금 단기차입금 3,000만원도 있다고 하겠습니다. 2027년 1월 15일 은행과 1년 연장에 합의했어도 2026년 말 재무상태표에서는 유동부채로 둡니다.[근거 1]
반대로 12월 31일 현재 기존 대출 약정에 회사가 1년 넘게 연장할 권리가 이미 있었다면 비유동부채로 분류합니다. 은행이 연장해 줄 것 같다는 기대만으로는 안 되고, 약정에 그 권리가 있어야 합니다.[근거 1]
결산일 뒤 재무제표가 확정되기 전에 연장 합의를 했다면 분류는 그대로 두고 그 사실을 주석에 적습니다. 결산 전에 대출 약정서의 만기와 연장 조항부터 확인하세요.[근거 1]
| 만기가 1년 안인 차입금 | 결산 때 분류 |
|---|---|
| 결산일 전 약정에 연장 권리 있음 | 비유동부채 |
| 결산일 뒤 연장 합의 | 유동부채 유지, 주석 기재 |
| 연장해 줄 것이라는 기대만 있음 | 유동부채 |
 도해 크게 보기
대표나 지인에게 빌린 돈의 이자는 무엇이 다른가요?
이자를 줄 때 회사가 세금을 떼어 대신 내야 합니다. 은행 대출 이자는 받는 쪽이 은행 같은 금융회사라 회사가 떼지 않습니다.[근거 11][근거 12]
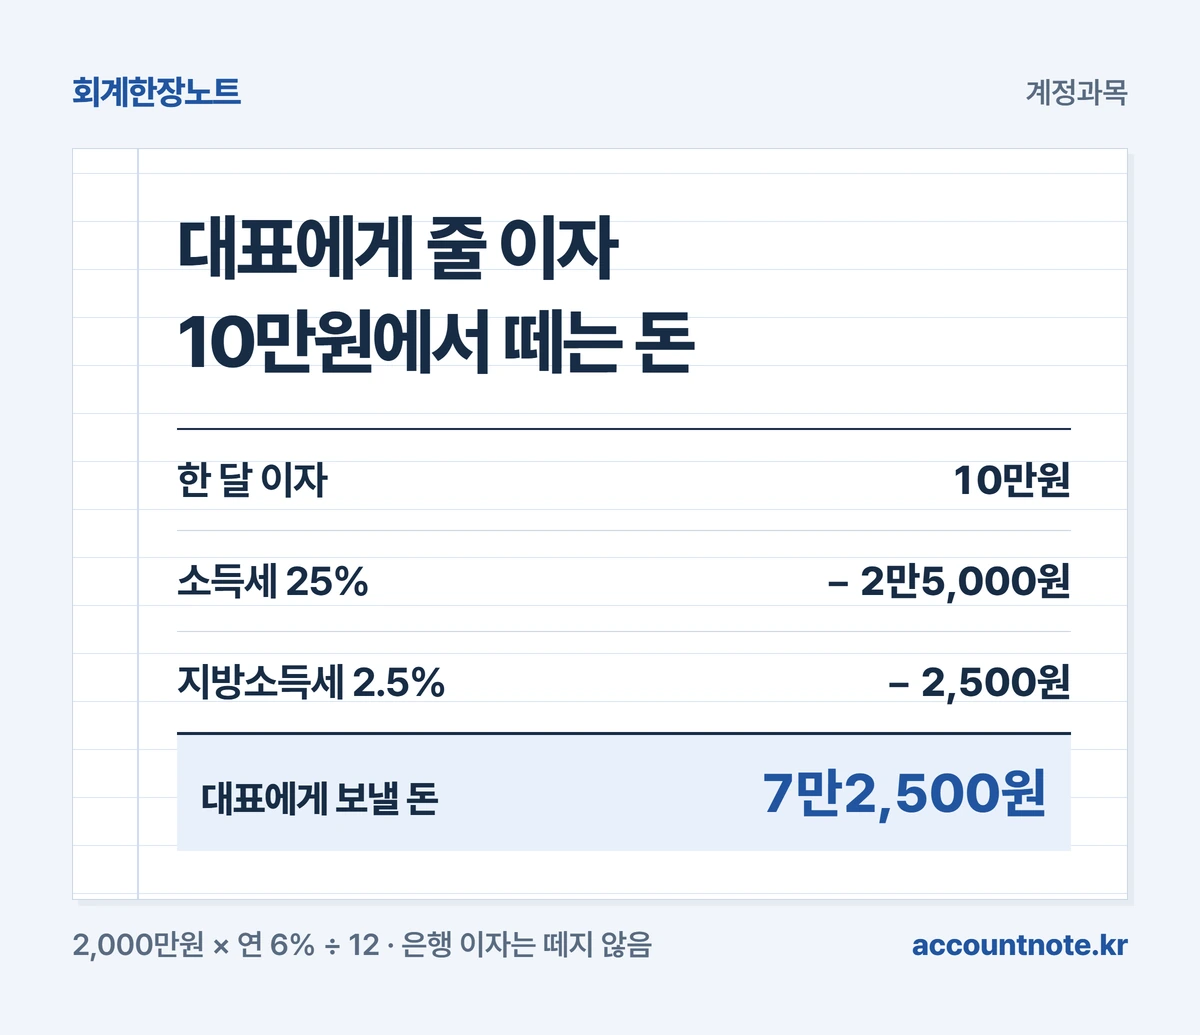
대표·주주·지인처럼 돈 빌려주는 일이 사업이 아닌 사람이 받는 이자를 비영업대금의 이익이라고 합니다. 이 이자를 주는 회사는 소득세 25%와 그 10%인 지방소득세 2.5%, 합계 27.5%를 뗍니다.[근거 3][근거 4][근거 5][근거 6][근거 7]
대표에게 2,000만원을 연 6%로 빌리고 매달 말 이자를 주기로 했다면 한 달 이자는 10만원입니다. 소득세 2만5,000원과 지방소득세 2,500원을 떼고 7만2,500원을 보내며, 분개는 차변 이자비용 10만원, 대변 보통예금 7만2,500원·예수금 2만7,500원입니다.
뗀 세금은 다음 달 10일까지 신고·납부합니다.[근거 7][근거 8] 약정한 지급일에 이자를 주지 못해도 그날 준 것으로 보고 원천징수하므로, 이자를 미룰 일이 생기면 그 전에 세무사와 확인하세요.[근거 9][근거 10]
대표가 넣은 돈이 빌린 돈인지 아직 정해지지 않았다면 가수금으로 잠시 적어 둡니다. 금액·이자·상환일을 정한 약정서를 만든 뒤 차입금 계정으로 옮기세요.
결산 전에 대출 한 건마다 아래 명세를 채워 두면 미지급이자와 유동성 대체를 빠뜨리지 않습니다.
| 차입금 명세 항목 | 기록 예 |
|---|---|
| 빌린 곳 | ○○은행 시설자금 |
| 계약 원금 | 1억2,000만원 |
| 이자율·지급일 | 연 5% · 매달 1일 지난달분 |
| 상환 방법 | 2027년 7월부터 매달 말 500만원 |
| 12월 31일 미지급이자 | 50만원 |
| 1년 안에 갚을 원금 | 3,000만원 → 유동성장기부채 |
| 연장 권리·합의일 | 약정서 조항과 날짜 |
| 이자 원천징수 | 은행이면 없음, 개인이면 27.5% |
 도해 크게 보기
확인한 근거
- 한국회계기준원 일반기업회계기준 제2장 재무제표의 작성과 표시Ⅰ — 문단 2.22~2.25(유동·비유동부채 분류, 결산일 뒤 연장 합의, 연장할 권리), 2.28(주석 기재), 실2.42·실2.43(단기차입금·미지급비용·장기차입금 표시 예) ↗
- OpenStax(라이스대학교) Principles of Financial Accounting 12.2 — 장기차입금 중 1년 내 상환분(current portion) 분류, 미지급이자 인식과 지급, 원금 상환 분개 ↗
- 소득세법 제16조① 11호 — 이자소득에 비영업대금의 이익 포함 ↗
- 소득세법 시행령 제26조③ — 비영업대금의 이익(금전 대여를 사업목적으로 하지 않는 자의 일시적·우발적 대여 이자) ↗
- 소득세법 제127조① — 이자소득을 지급하는 자의 원천징수의무 ↗
- 소득세법 제129조① 1호 나목 — 비영업대금의 이익 원천징수세율 100분의 25 ↗
- 지방세법 제103조의13 — 원천징수 소득세의 100분의 10 개인지방소득세 특별징수, 다음 달 10일 납부 ↗
- 소득세법 제128조① — 원천징수세액은 징수일이 속하는 달의 다음 달 10일까지 납부 ↗
- 소득세법 시행령 제190조 2호 — 그 밖의 이자소득은 수입시기에 지급한 것으로 보아 원천징수 ↗
- 소득세법 시행령 제45조 9호의2 — 비영업대금의 이익 수입시기는 약정에 의한 이자지급일 ↗
- 법인세법 제73조① — 내국법인에 지급하는 이자소득 원천징수(대통령령으로 정하는 금융회사 등의 소득 제외) ↗
- 법인세법 시행령 제111조① 1호 — 원천징수 제외 금융회사 등(제61조②의 은행 등) ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-06 · 전문가 검수 확인 후 발행.