
현금이 들어오면 입금전표, 나가면 출금전표, 현금이 움직이지 않으면 대체전표입니다. 통장으로 받은 돈과 일부만 현금인 거래처럼 헷갈리는 경우를 다섯 건의 예시로 나눴습니다.
- 전표는 거래 하나를 차변·대변으로 적은 한 장입니다. 현금 계정이 들어오면 입금전표, 나가면 출금전표, 현금이 움직이지 않으면 대체전표를 씁니다.
- 교재와 전산회계 기준으로 보통예금 입금은 현금이 아니라 대체전표입니다. 다만 전표 양식은 법으로 정해져 있지 않아 회사 기준을 하나로 정해 두는 것이 먼저입니다.
- 일부만 현금인 거래는 대체전표 한 장으로 쓰거나 현금 부분만 입금·출금전표로 떼어 쓸 수 있습니다. 상법상 전표는 5년 보존합니다.
 이미지 크게 보기
대체전표란 무엇인가요?
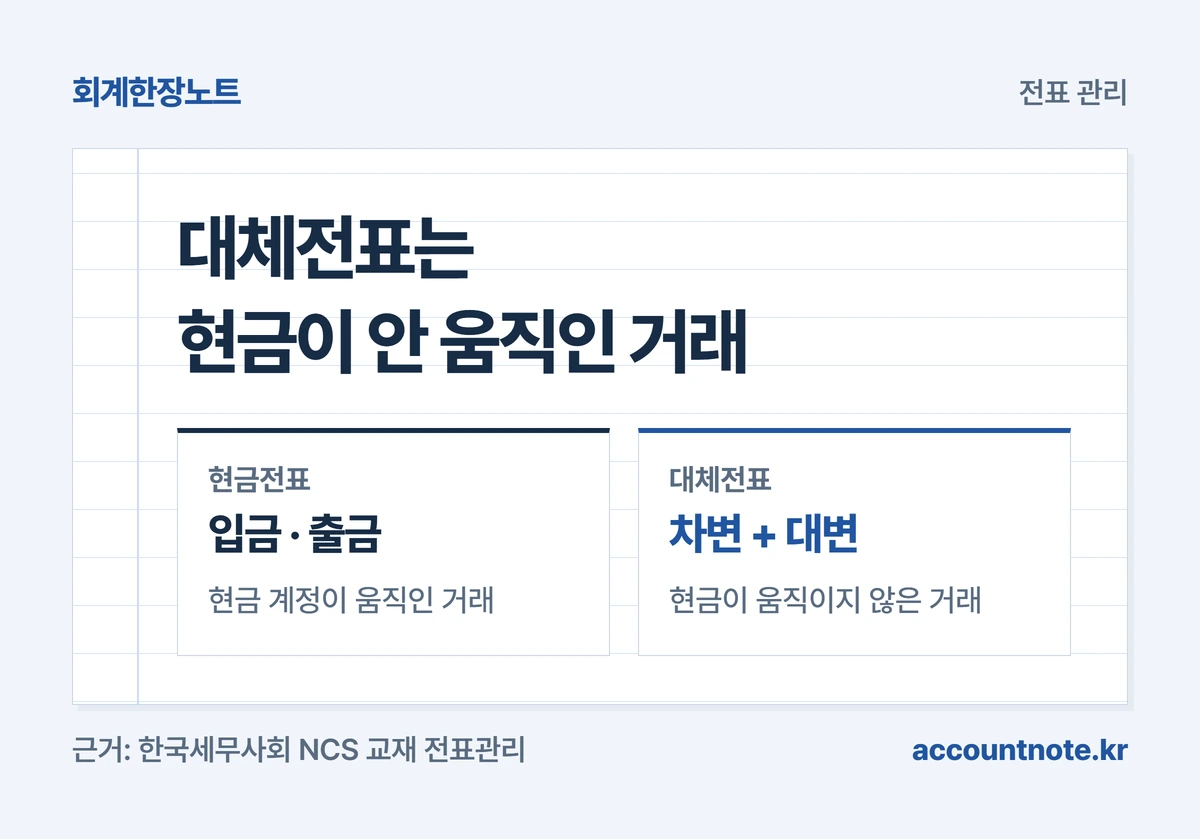
대체전표는 현금이 들어오지도 나가지도 않는 거래를 적는 전표입니다. 외상으로 팔거나, 감가상각비를 잡거나, 통장 사이에서 돈이 옮겨 갈 때가 그렇습니다. [근거 1]
여기서 전표는 거래 하나를 차변(왼쪽)과 대변(오른쪽)으로 나눠 적은 기록 한 장입니다. 분개(거래를 차변·대변 계정으로 나누는 일)를 분개장 대신 낱장에 적는 방식이라고 보면 됩니다. [근거 1]
입금전표·출금전표·대체전표 세 가지로 나누는 방식을 흔히 3전표제라고 부릅니다. 교재는 실무에서 대체전표를 가장 많이 쓴다고 설명합니다. 현금 없이 처리되는 거래가 그만큼 많기 때문입니다. [근거 1]
 도해 크게 보기
입금·출금·대체는 어떻게 가르나요?
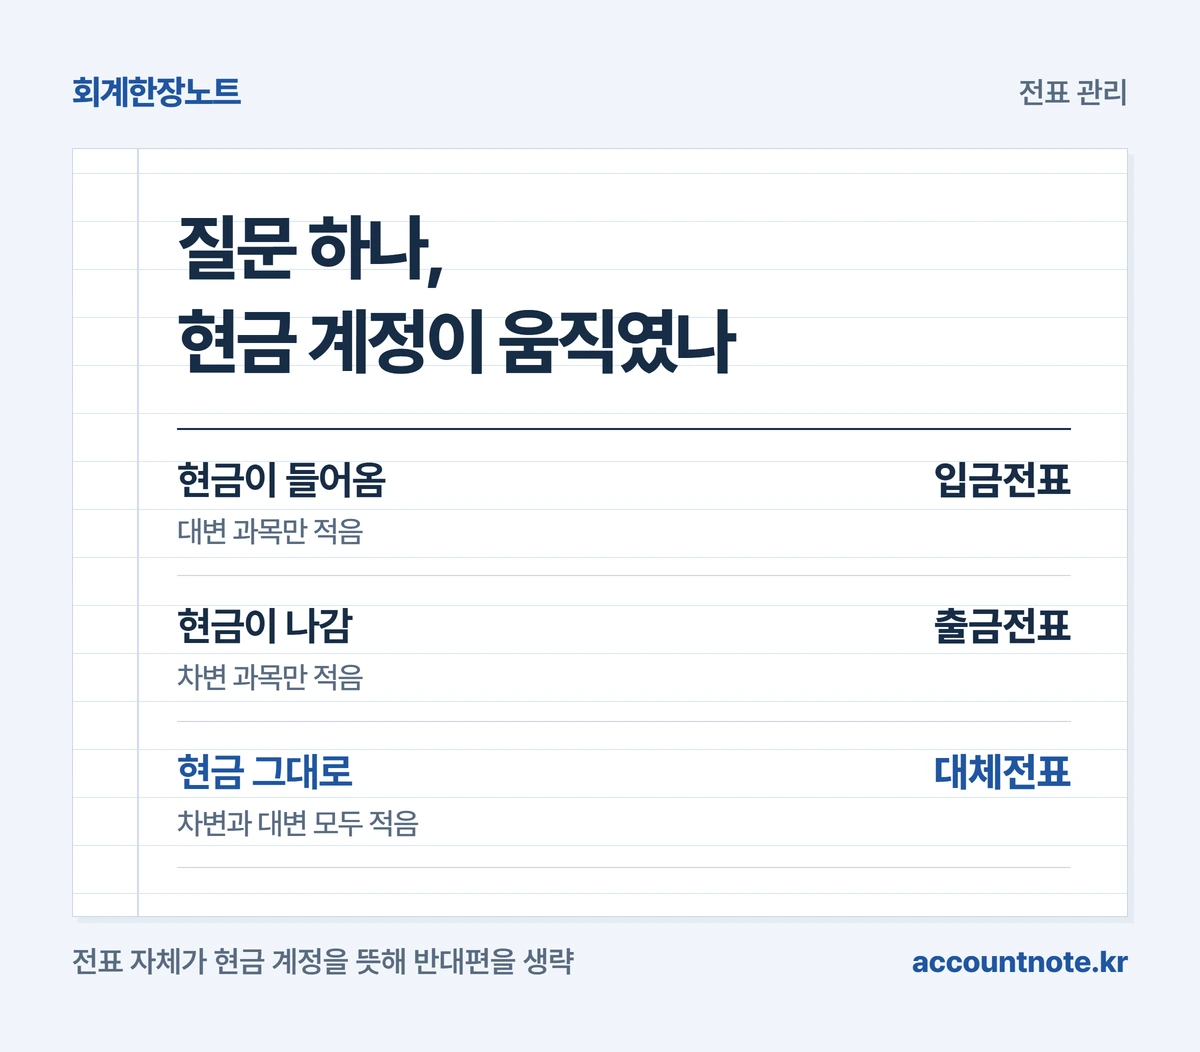
질문 하나로 가릅니다. 이 거래에서 현금 계정이 움직였는지 보세요.
현금이 들어왔으면 입금전표, 나갔으면 출금전표, 움직이지 않았으면 대체전표입니다. 교재는 입금전표를 붉은색, 출금전표를 파란색으로 인쇄한다고 설명합니다. [근거 1]
입금전표에는 대변 과목만, 출금전표에는 차변 과목만 적습니다. 전표 자체가 현금 계정을 뜻하므로 반대편 현금은 쓰지 않아도 되기 때문입니다. [근거 1]
대체전표는 이런 생략이 없습니다. 분개 내용을 차변과 대변 모두 그대로 옮겨 적습니다. [근거 1]
| 현금 계정은? | 쓰는 전표와 적는 칸 |
|---|---|
| 들어옴 | 입금전표 · 대변 과목만 |
| 나감 | 출금전표 · 차변 과목만 |
| 움직이지 않음 | 대체전표 · 차변과 대변 모두 |
 도해 크게 보기
거래 다섯 건은 각각 어떤 전표로 쓰나요?
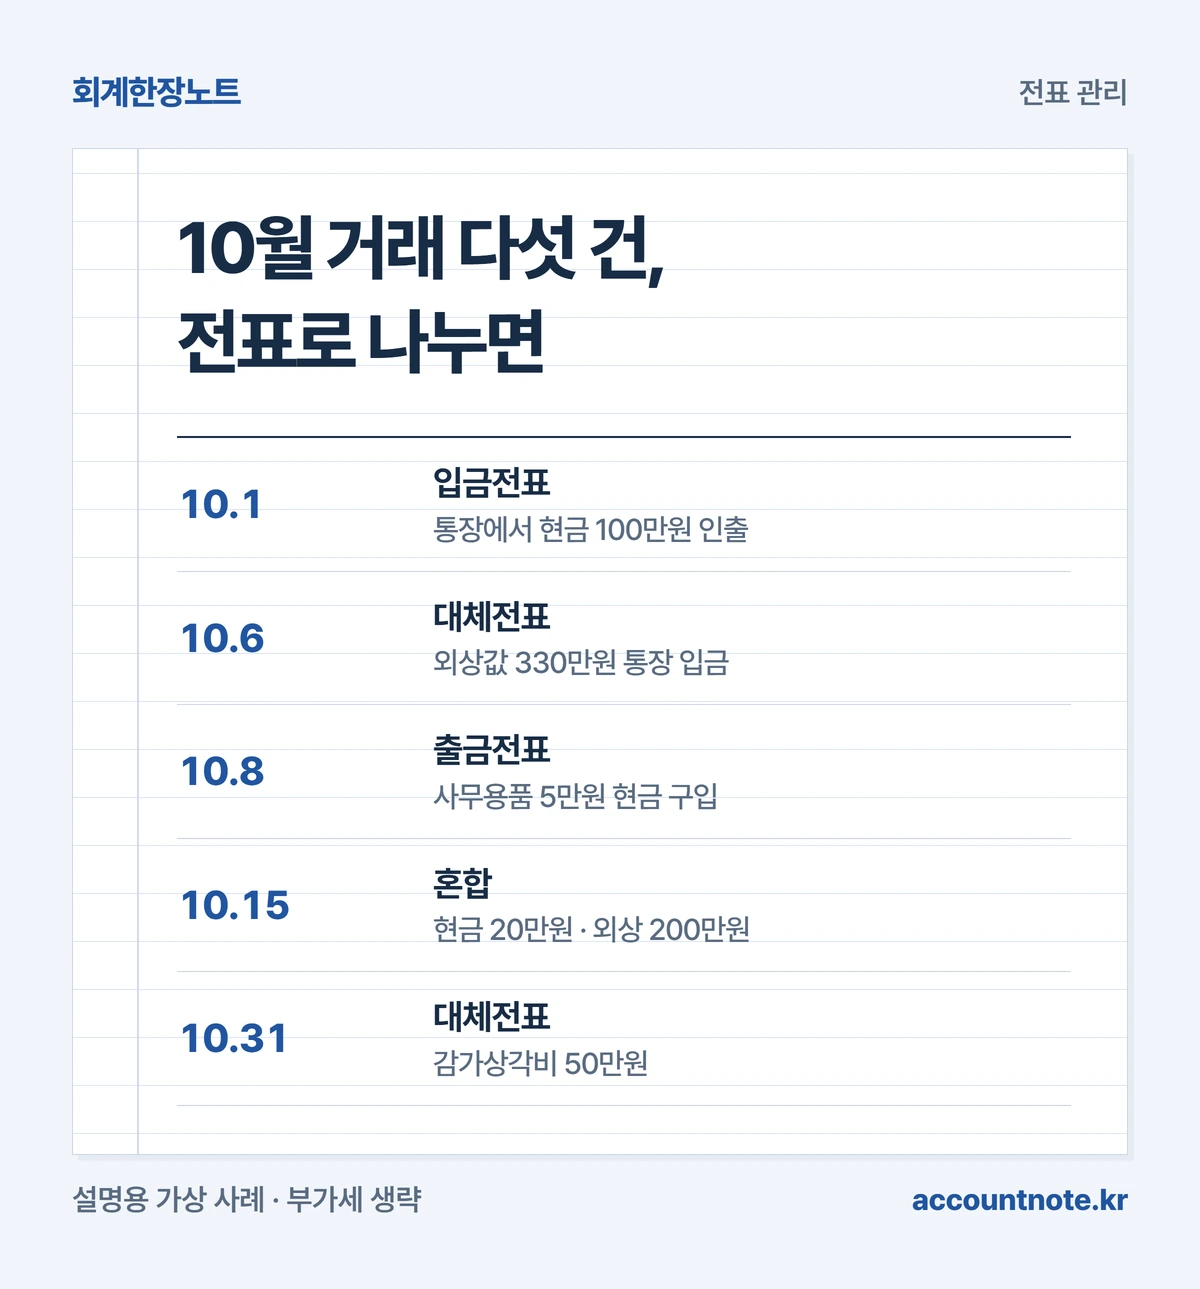
설명용 가상 사례로 보겠습니다. 회계한장상사의 10월 거래 다섯 건이고, 이해를 돕기 위해 부가세는 뺐습니다.
①은 통장에서 돈을 빼 금고에 넣은 거래라 현금이 들어왔습니다. 그래서 입금전표이고 대변에 보통예금만 적습니다. [근거 1]
②는 통장으로 외상값이 들어왔지만 현금 계정은 그대로라 대체전표입니다. ⑤의 감가상각도 돈이 오가지 않으므로 대체전표입니다.
④처럼 현금과 외상이 섞인 거래는 따로 풀어야 합니다. 아래 다섯 번째 질문에서 두 가지 방법으로 나눠 봅니다.
| 거래 (10월, 가상) | 전표 · 분개 |
|---|---|
| ① 통장에서 현금 100만원 인출 | 입금 · 대) 보통예금 100만 |
| ② 외상값 330만원 통장 입금 | 대체 · 차) 보통예금 / 대) 외상매출금 |
| ③ 사무용품 5만원 현금 구입 | 출금 · 차) 소모품비 5만 |
| ④ 상품 220만원 판매 (현금 20만·외상 200만) | 혼합 · 다섯 번째 질문 참고 |
| ⑤ 감가상각비 50만원 계상 | 대체 · 차) 감가상각비 / 대) 누계액 |
 도해 크게 보기
통장으로 받은 돈은 입금전표 아닌가요?
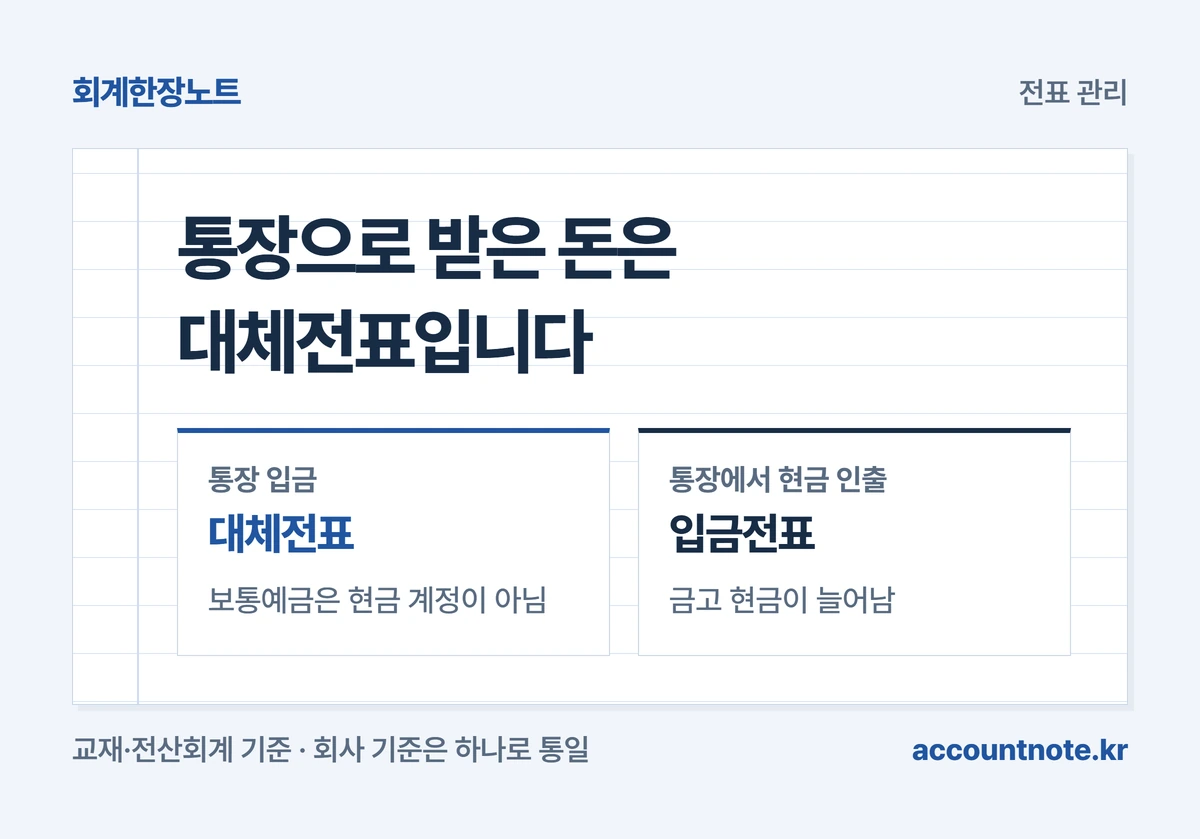
교재와 전산회계 시험 기준으로는 대체전표입니다. 보통예금은 현금과 다른 계정이라서, 통장 입금은 현금 계정이 움직이지 않는 거래로 봅니다. [근거 1]
교재의 예시도 같습니다. 받을어음이 보통예금으로 들어온 거래와 외상매입금을 보통예금에서 송금한 거래를 모두 대체전표로 적습니다. [근거 1]
반대로 보통예금에서 현금을 인출한 거래는 입금전표입니다. 금고 안 현금이 늘었기 때문입니다. [근거 1]
실무 자료 중에는 예금 입출금도 입금·출금전표로 설명하는 경우가 있습니다. 교재도 전표 양식은 표준화돼 있지 않아 회사 특성에 맞게 정해 쓸 수 있다고 적고 있습니다. [근거 1]
어느 쪽이든 분개 자체는 같아서 원장과 시산표 결과는 달라지지 않습니다. 중요한 것은 회사 안에서 기준을 하나로 정해 담당자가 바뀌어도 같은 방식으로 쓰는 일입니다.
 도해 크게 보기
일부만 현금인 거래는 전표를 어떻게 나누나요?
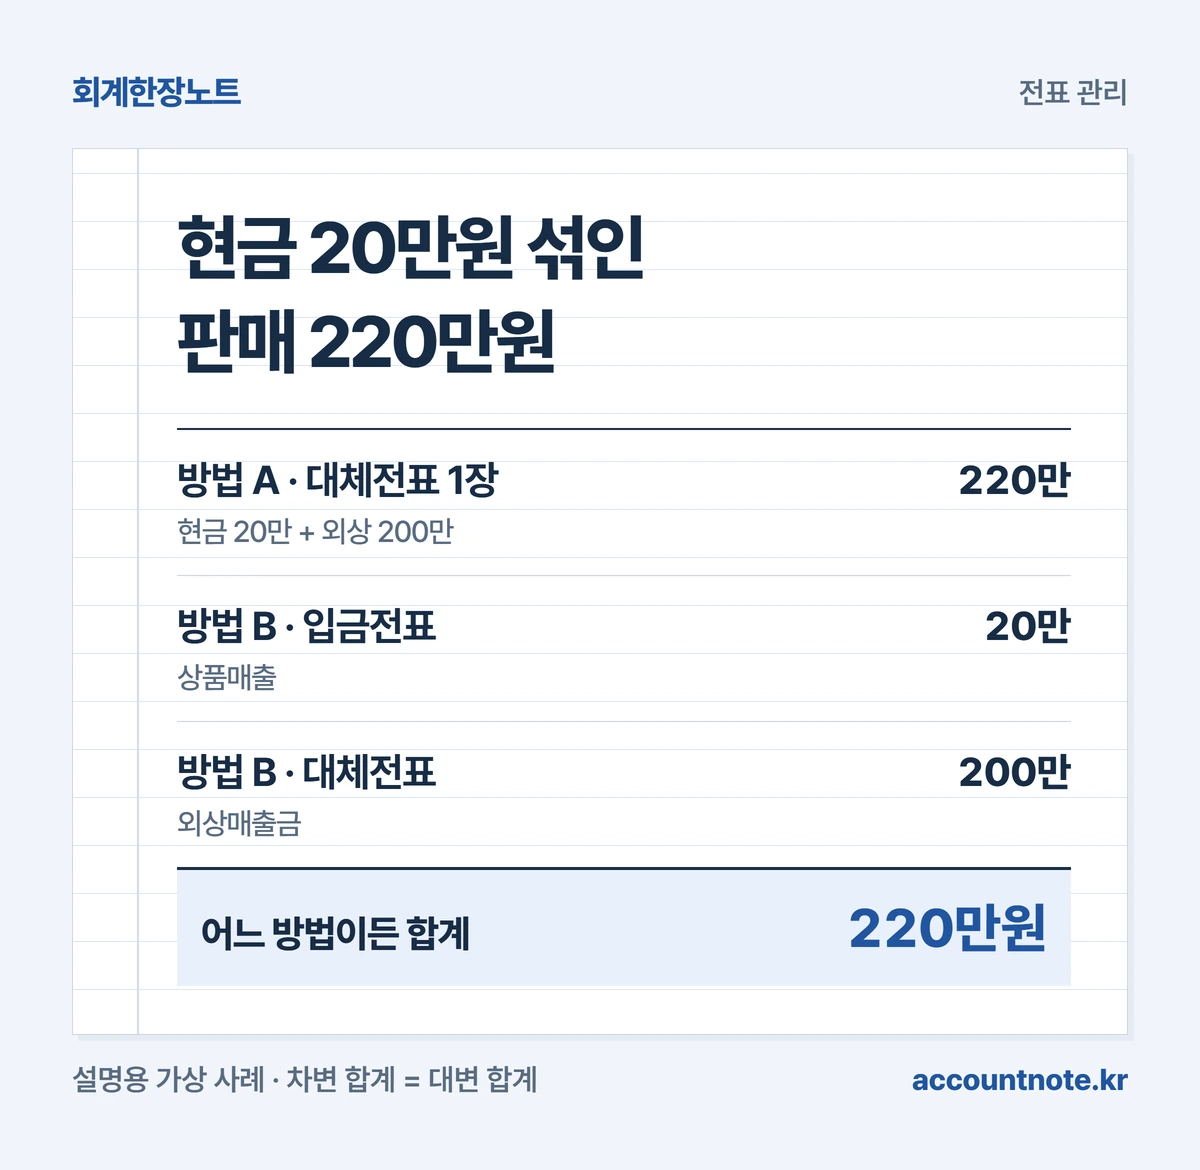
④ 상품 220만원을 팔고 현금 20만원과 외상 200만원을 받았다면 두 가지 방법이 있습니다. 어느 방법이든 차변 합계와 대변 합계는 220만원으로 같습니다.
방법 A는 대체전표 한 장에 모두 적는 것입니다. 교재의 전산회계 예시도 외상매입금 500만원을 현금 100만원과 어음 400만원으로 갚은 거래를 한 번에 입력합니다. [근거 1]
방법 B는 현금 20만원만 입금전표로 떼고 외상 200만원은 대체전표로 쓰는 것입니다. 현금 시재(금고에 실제 있는 돈)를 입금·출금전표만 모아 맞추는 회사라면 이쪽이 빠뜨릴 위험이 적습니다.
입금전표에는 상대 과목을 하나씩만 적습니다. 상대 과목이 둘 이상이면 입금전표도 과목 수만큼 나눠 써야 합니다. [근거 1]
| 방법 | ④ 거래 기록 |
|---|---|
| A · 대체전표 1장 | 차) 현금 20만 · 외상매출금 200만 / 대) 상품매출 220만 |
| B · 입금전표 | 대) 상품매출 20만 |
| B · 대체전표 | 차) 외상매출금 200만 / 대) 상품매출 200만 |
 도해 크게 보기
회계 프로그램에서는 전표를 어떻게 입력하나요?
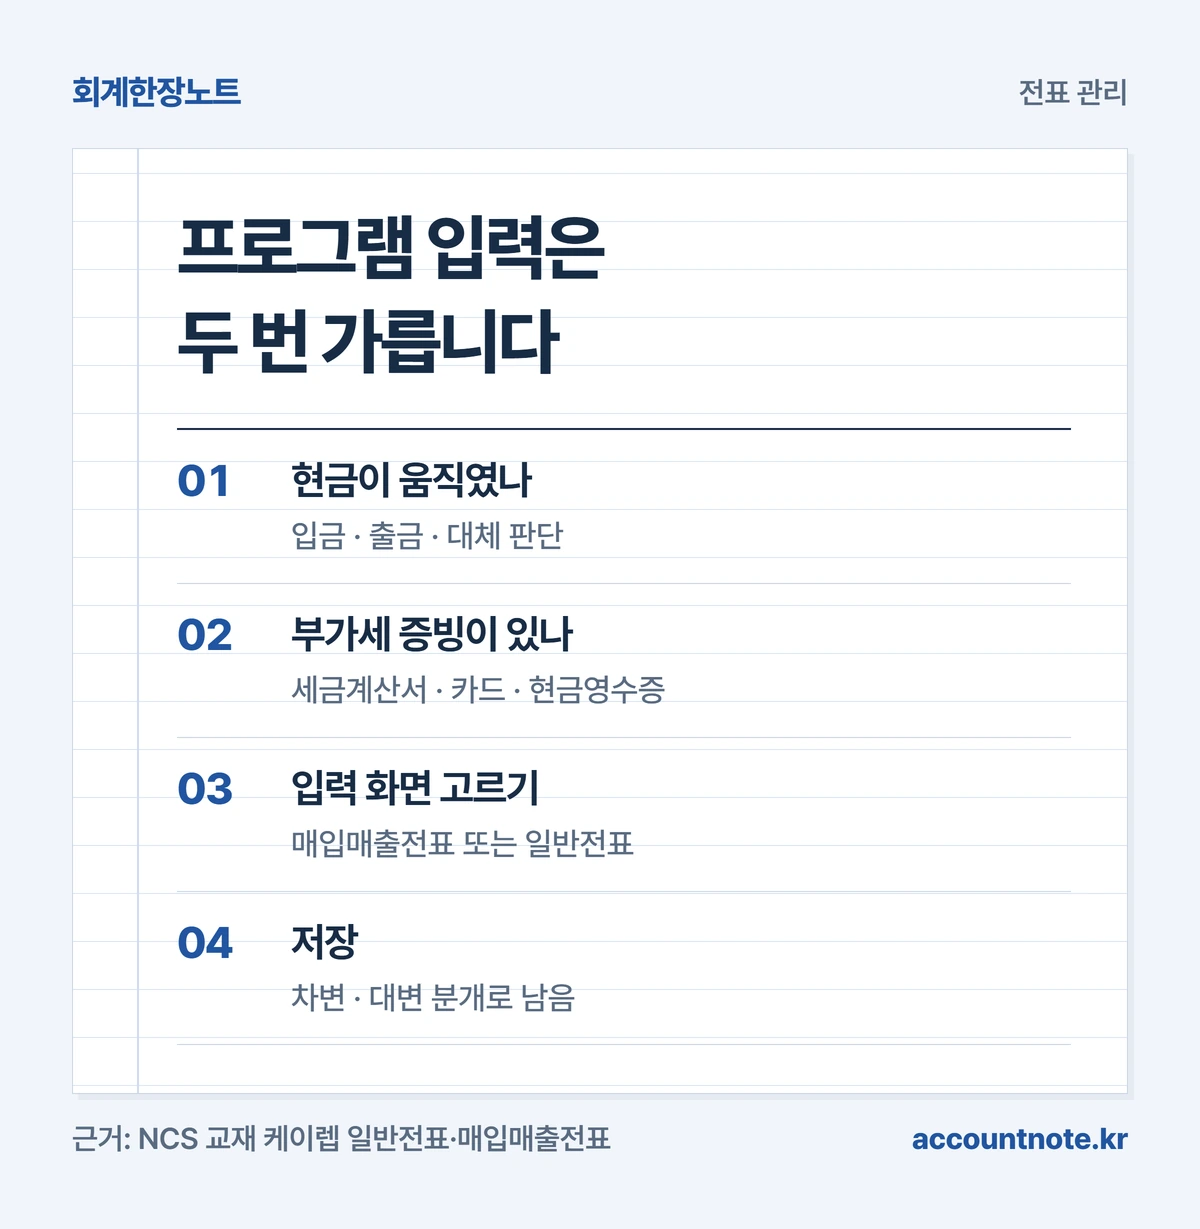
회계 프로그램은 화면이 두 갈래로 나뉘는 경우가 많습니다. 교재가 쓰는 케이렙(KcLep)은 일반전표입력과 매입매출전표입력을 따로 둡니다. [근거 1]
세금계산서·계산서·카드·현금영수증처럼 부가세 신고와 관련된 거래는 매입매출전표에, 나머지는 일반전표에 입력합니다. 교재 예시에서 외상 원재료 매입은 매입전표, 외상매입금 현금 지급은 일반전표입니다. [근거 1]
프로그램에서는 입금·출금·대체를 고르는 칸이 따로 있어도 결국 차변과 대변 분개로 저장됩니다. 그래서 현금 거래인지 먼저 가르고, 증빙 종류로 입력 화면을 고르는 두 단계로 생각하면 쉽습니다.
 도해 크게 보기
전표는 얼마나 보관해야 하나요?
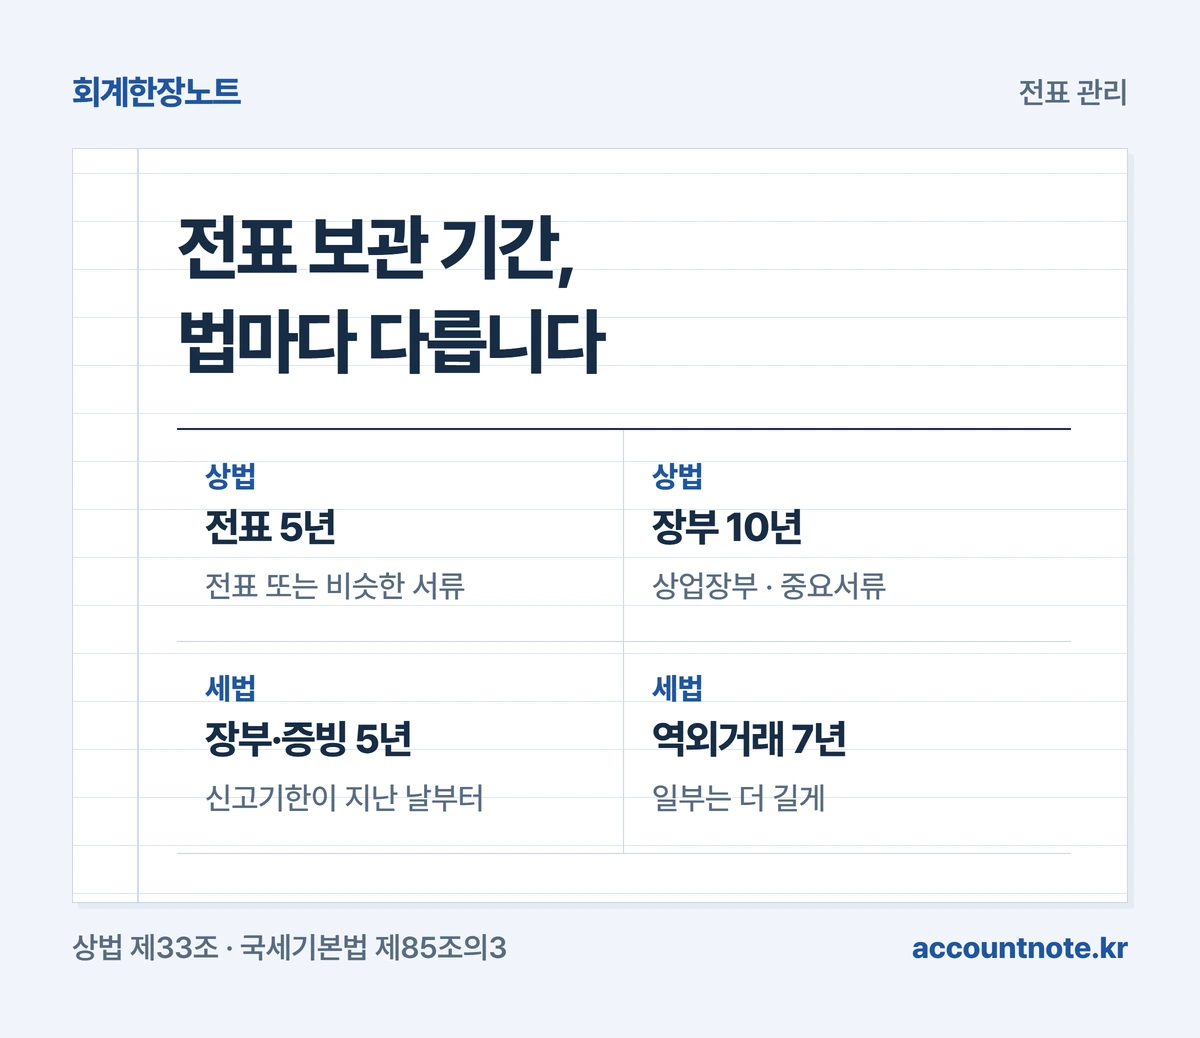
상법은 상업장부와 영업에 관한 중요서류를 10년, 전표 또는 이와 비슷한 서류를 5년 보존하라고 정합니다. 2026년 9월 10일 시행 상법 기준입니다. [근거 2]
세법도 장부와 증거서류를 그 과세기간 법정신고기한이 지난 날부터 5년(역외거래는 7년) 보존하라고 정하고, 법이 정한 일부 경우는 더 길게 둡니다. 2026년 10월 2일 시행 국세기본법 기준입니다. [근거 3]
전표와 그 뒤에 붙인 증빙(세금계산서·영수증 등)은 역할이 다릅니다. 전표만 남기고 증빙을 버리거나 그 반대가 되지 않게 같은 묶음으로 보관하세요. [근거 2] [근거 3]
 도해 크게 보기
월말에 전표는 어떤 순서로 점검하나요?
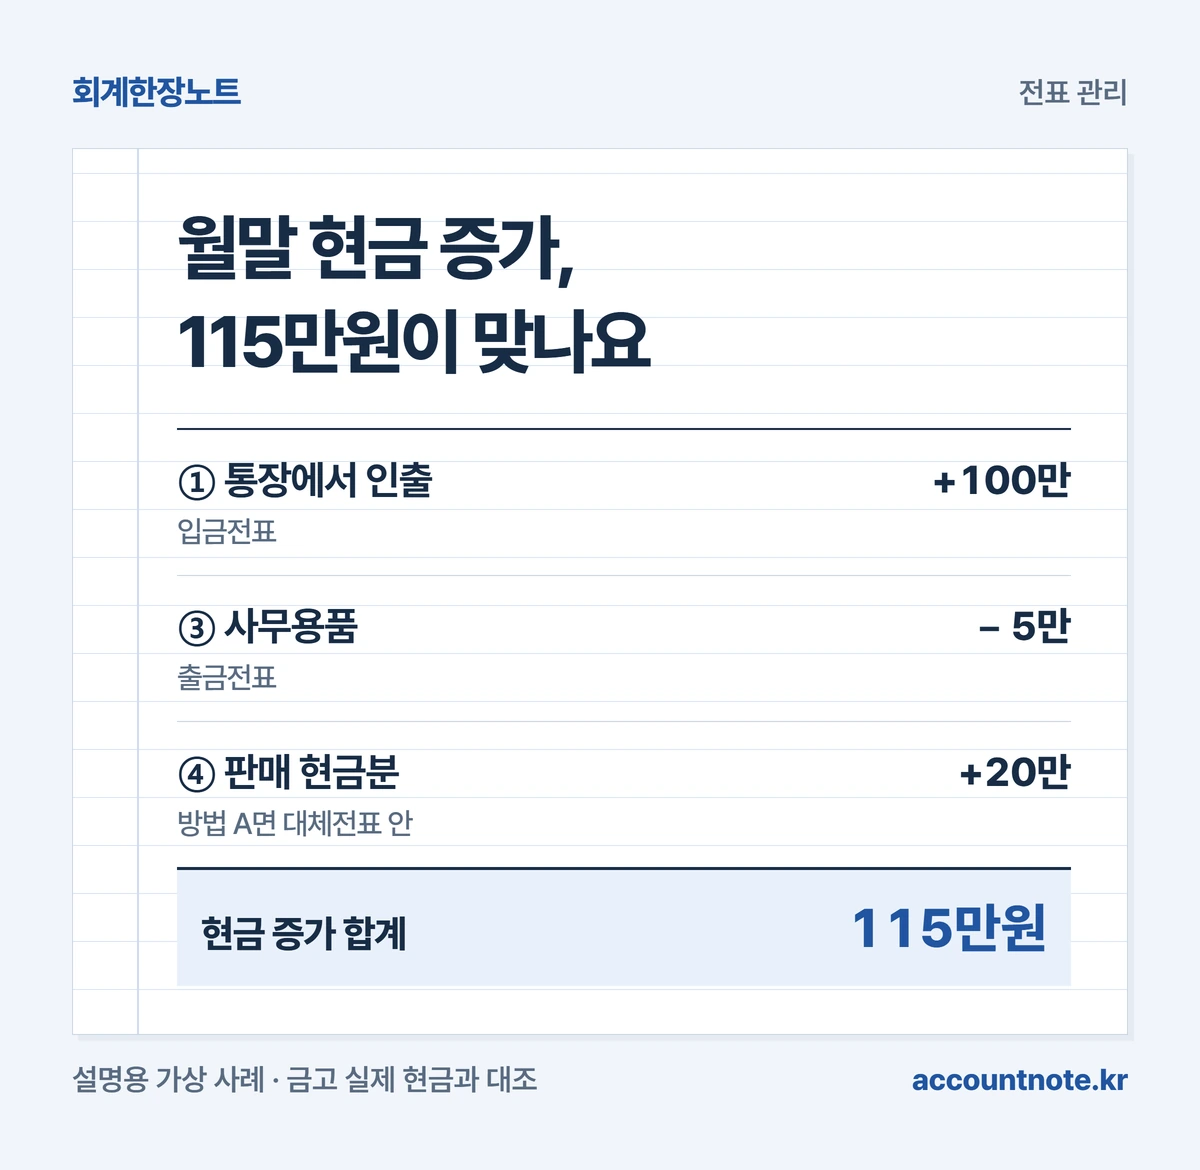
전표를 다 적었다면 현금부터 맞춥니다. 사례에서 현금 계정은 ①100만원 들어오고 ③5만원 나가고 ④20만원 들어와 115만원 늘었어야 합니다.
금고의 실제 현금이 115만원 늘지 않았다면 방법 A의 대체전표 안에 숨은 현금 20만원부터 확인하세요. 현금이 대체전표에 섞이면 입금·출금전표만 더해서는 찾을 수 없습니다.
- 현금 계정 잔액과 금고 실제 현금을 맞춘다
- 보통예금 계정 잔액과 통장 잔액을 맞춘다
- 전표마다 차변 합계와 대변 합계가 같은지 본다
- 전표마다 증빙이 붙어 있는지 확인한다
- 합계잔액시산표에서 계정별 잔액을 한 번 더 본다
 도해 크게 보기
확인한 근거
- 한국세무사회, 전산세무회계 NCS 기반 교육교재 2023 회계 — 전표관리(0203020101_20v4) 학습2 전표 작성하기 ↗
- 상법 제33조(상업장부등의 보존) — 국가법령정보센터 ↗
- 국세기본법 제85조의3(장부 등의 비치와 보존) — 국가법령정보센터 ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-15 · 전문가 검수 확인 후 발행.