
중간예납과 이자에서 떼인 세금은 선납세금으로 모읍니다. 결산 때 법인세비용과 미지급법인세로 나누는 분개를 봅니다.
- 8월 중간예납 법인세는 선납세금(자산)으로 적습니다.
- 예금 이자에서 떼인 법인세·지방소득세도 선납세금입니다.
- 결산 때 선납세금을 없애고 차액을 미지급법인세로 둡니다.
- 법인세와 지방소득세는 따로 계산하고 서로 상계하지 않습니다.
 이미지 크게 보기
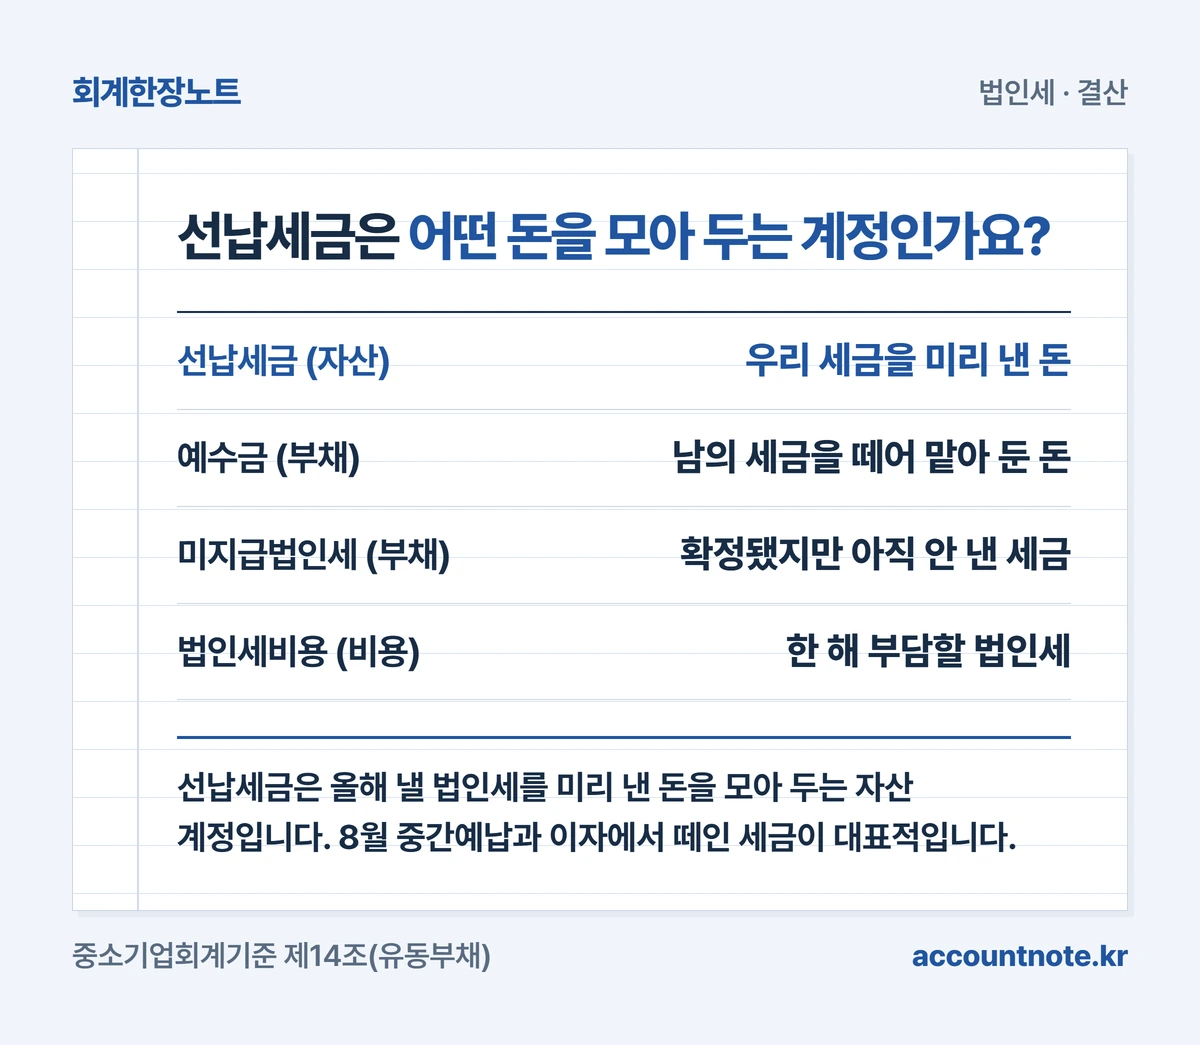
선납세금은 어떤 돈을 모아 두는 계정인가요?
선납세금은 올해 낼 법인세를 미리 낸 돈을 모아 두는 자산 계정입니다. 8월 중간예납과 이자에서 떼인 세금이 대표적입니다.
한 해 법인세가 정해지기 전이라 이 돈을 바로 비용으로 보지 않습니다. 법인세비용은 그 해에 법에 따라 낼 법인세와 여기에 붙는 세금을 뜻하기 때문입니다. [근거 1]
중간예납은 사업연도 앞 6개월분 법인세를 먼저 내는 제도입니다. 사업연도가 6개월을 넘는 내국법인이 대상이고, 새로 세운 법인의 첫 사업연도는 빠집니다. [근거 2]
이름이 비슷한 예수금과는 방향이 반대입니다. 예수금은 급여 등에서 떼어 남 대신 맡아 둔 세금이고, 선납세금은 회사 자신의 세금을 먼저 낸 것입니다.
이 글은 12월 결산 중소기업이 법령상 낼 세금을 법인세비용으로 잡는 경우를 기준으로 합니다. 일반기업회계기준의 중소기업 특례나 중소기업회계기준을 적용하는 회사입니다. [근거 3] [근거 1]
회계와 세법의 차이를 미래 세금으로 반영하는 이연법인세는 이 글에서 다루지 않습니다. 이 특례를 쓰지 않는 회사는 결산 분개가 더 늘어납니다.
| 계정 (성격) | 뜻 |
|---|---|
| 선납세금 (자산) | 우리 세금을 미리 낸 돈 |
| 예수금 (부채) | 남의 세금을 떼어 맡아 둔 돈 |
| 미지급법인세 (부채) | 확정됐지만 아직 안 낸 세금 |
| 법인세비용 (비용) | 한 해 부담할 법인세 |
 도해 크게 보기
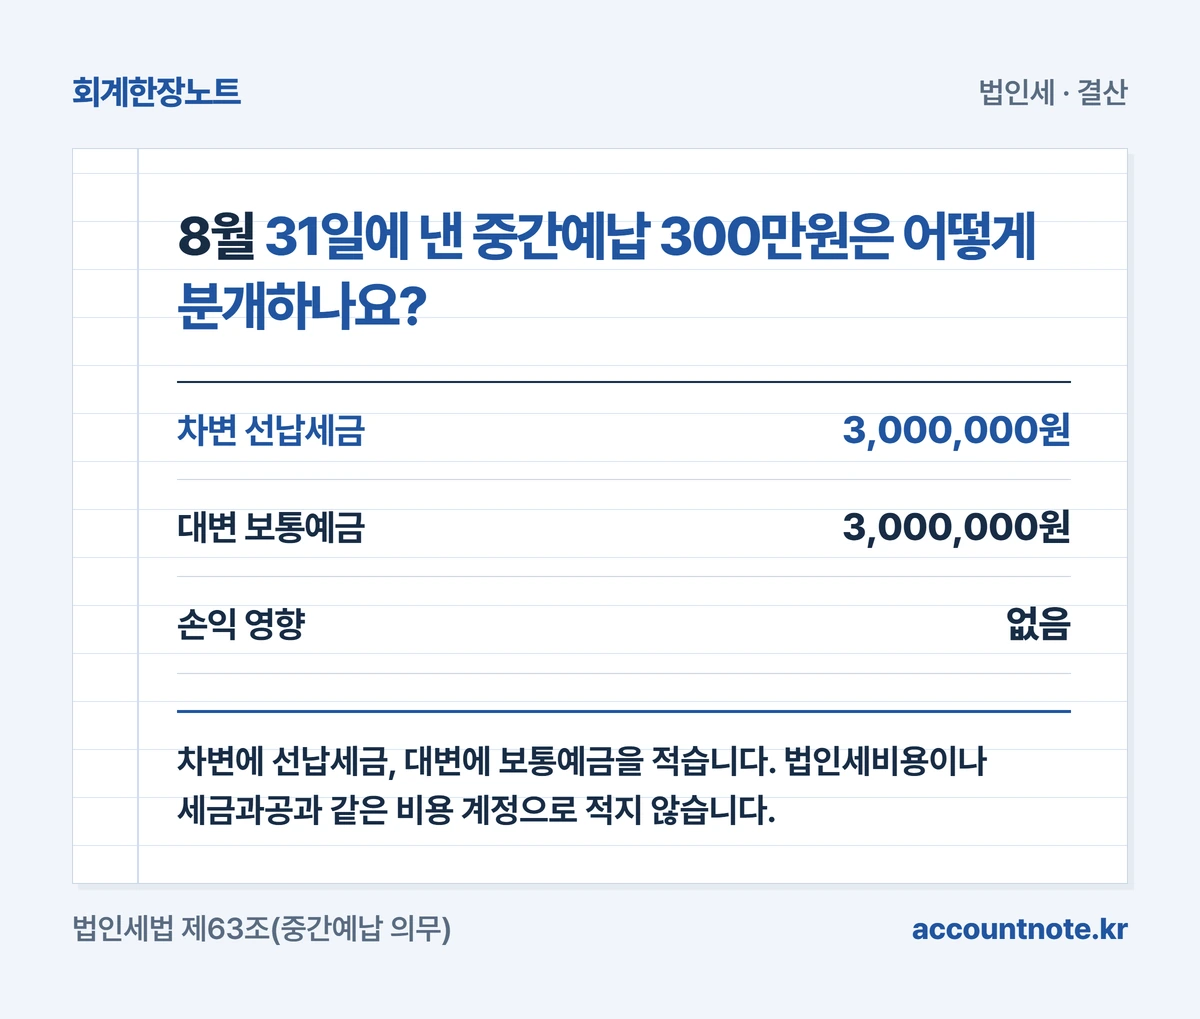
8월 31일에 낸 중간예납 300만원은 어떻게 분개하나요?
차변에 선납세금, 대변에 보통예금을 적습니다. 법인세비용이나 세금과공과 같은 비용 계정으로 적지 않습니다.
12월 결산법인의 중간예납기간은 1월 1일부터 6월 30일까지입니다. 이 기간이 지난 날부터 2개월 안에 내야 하므로 납부기한은 8월 31일입니다. [근거 2]
금액은 두 방법 중 하나로 계산합니다. 직전 사업연도 법인세를 기준으로 하거나, 앞 6개월 실적으로 가결산해 계산합니다. [근거 4]
가결산은 6개월치 장부를 임시로 마감해 세금을 계산하는 방법입니다. 어느 방법을 썼든 장부에 적는 계정은 같습니다.
직전 사업연도에 중소기업이었고 직전 법인세 기준 금액이 50만원 미만이면 중간예납 의무가 없습니다. 낼 금액이 1천만원을 넘으면 나누어 낼 수 있습니다. [근거 2]
이해를 위한 가상 사례입니다. 12월 결산 중소기업 A사가 2026년 8월 31일 중간예납 법인세 300만원을 보통예금에서 냈습니다.
A사는 차변 선납세금 3,000,000원, 대변 보통예금 3,000,000원을 적습니다. 이 시점에는 손익계산서에 아무 숫자도 생기지 않습니다.
| 8월 31일 분개 | 금액 |
|---|---|
| 차변 선납세금 | 3,000,000원 |
| 대변 보통예금 | 3,000,000원 |
| 손익 영향 | 없음 |
 도해 크게 보기
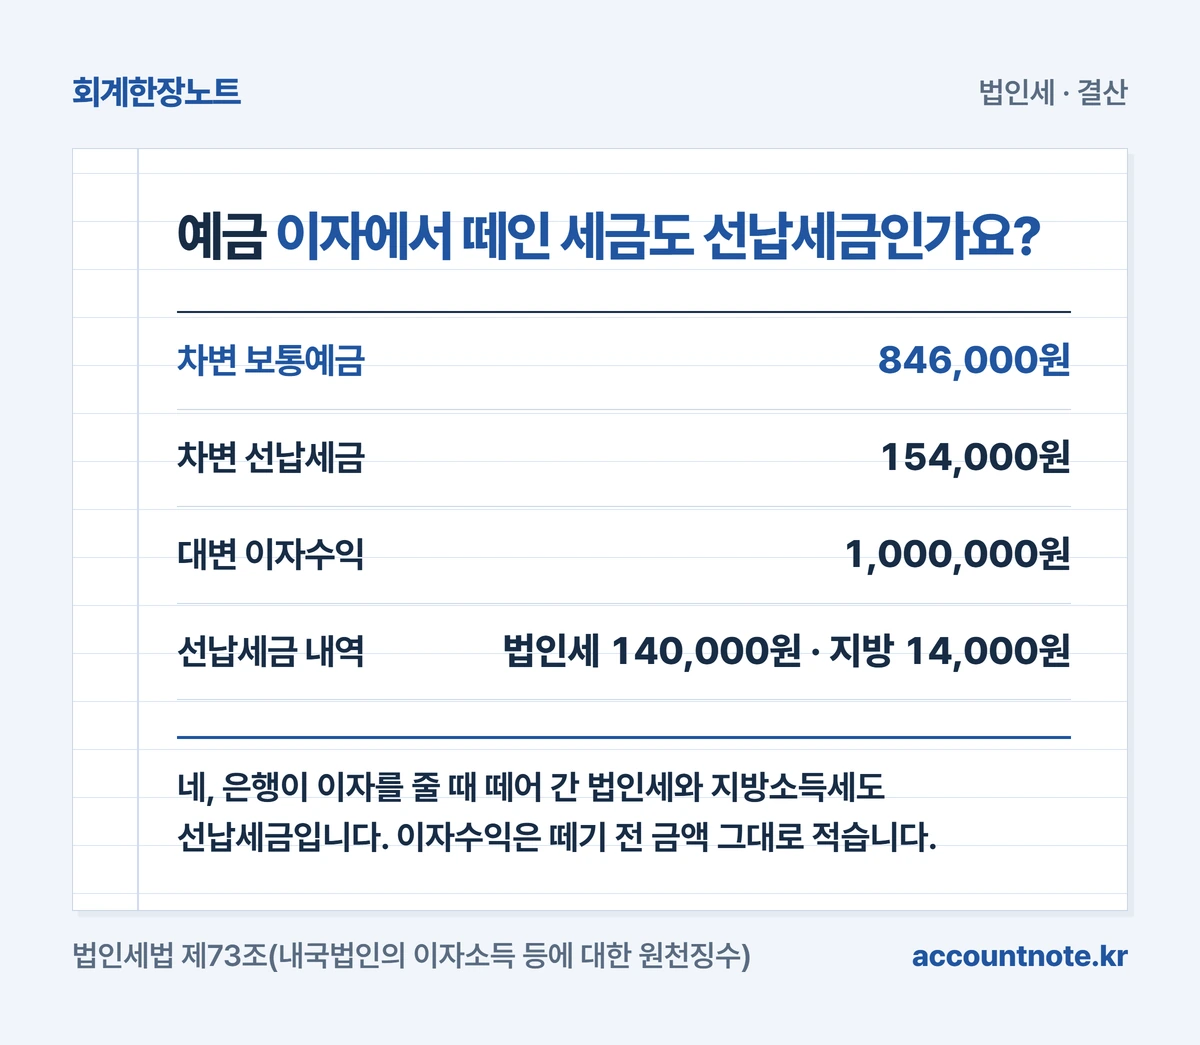
예금 이자에서 떼인 세금도 선납세금인가요?
네, 은행이 이자를 줄 때 떼어 간 법인세와 지방소득세도 선납세금입니다. 이자수익은 떼기 전 금액 그대로 적습니다.
은행은 법인에 일반 예금 이자를 줄 때 이자의 14%를 법인세로 떼어 대신 냅니다. 이것을 원천징수라고 합니다. [근거 5]
여기에 떼어 간 법인세의 10%를 법인지방소득세로 함께 뗍니다. 이것을 특별징수라고 합니다. [근거 6]
가상 사례의 A사는 9월 30일 정기예금 이자 100만원을 받았습니다. 법인세 140,000원과 지방소득세 14,000원을 떼고 846,000원이 들어왔습니다.
분개는 차변 보통예금 846,000원과 선납세금 154,000원, 대변 이자수익 1,000,000원입니다. 차변 합계 1,000,000원이 대변과 같습니다.
846,000원만 이자수익으로 적으면 수익이 줄고 선납세금도 빠집니다. 선납세금 안에서 법인세분과 지방소득세분을 적요로 나눠 두면 연말 계산이 쉬워집니다.
| 9월 30일 분개 | 금액 |
|---|---|
| 차변 보통예금 | 846,000원 |
| 차변 선납세금 | 154,000원 |
| 대변 이자수익 | 1,000,000원 |
| 선납세금 내역 | 법인세 140,000원 · 지방 14,000원 |
 도해 크게 보기
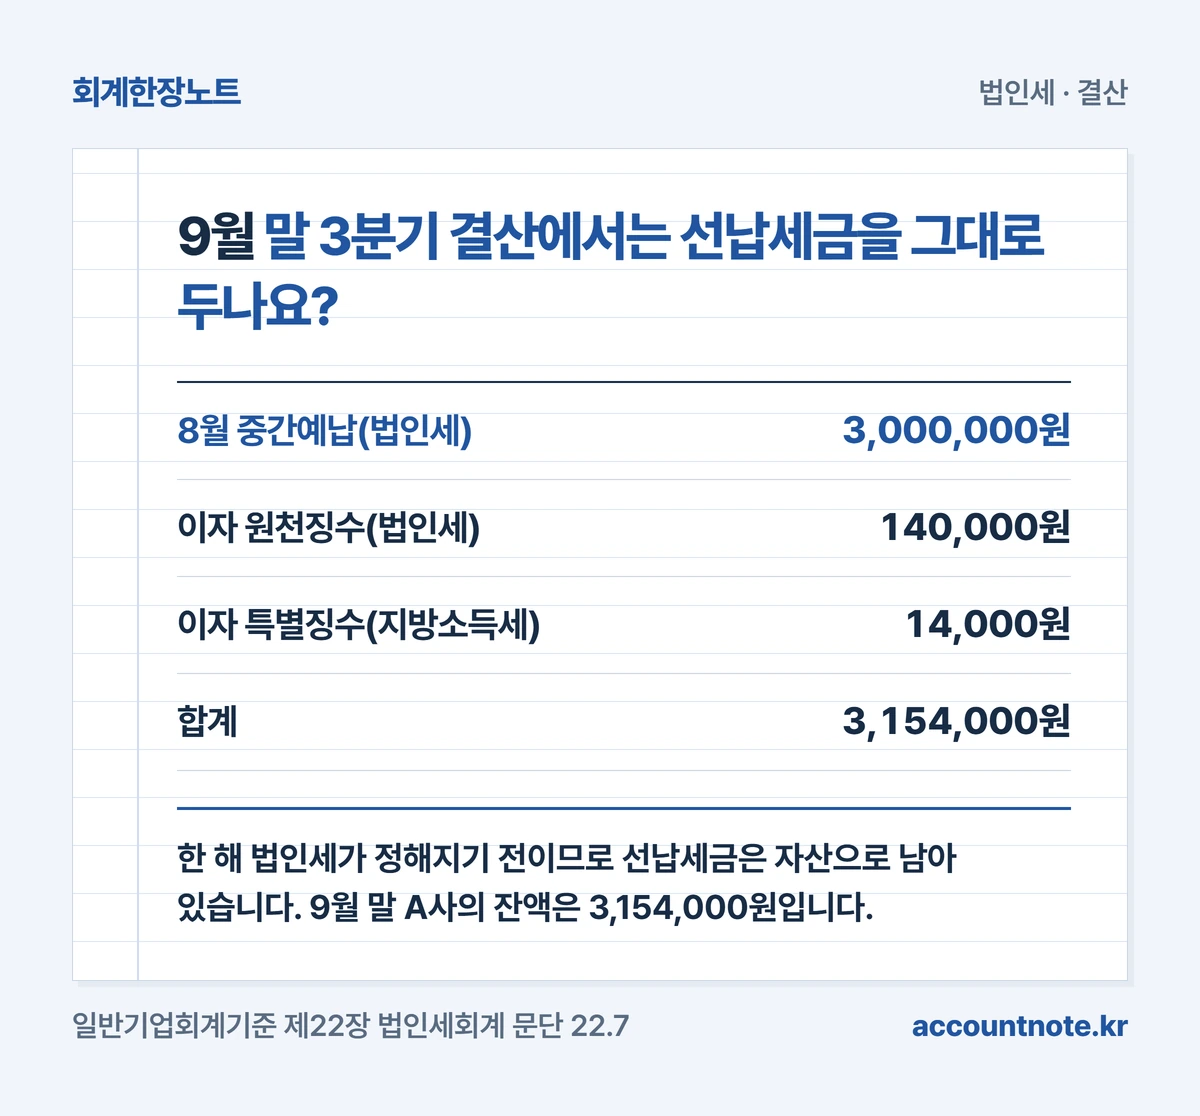
9월 말 3분기 결산에서는 선납세금을 그대로 두나요?
한 해 법인세가 정해지기 전이므로 선납세금은 자산으로 남아 있습니다. 9월 말 A사의 잔액은 3,154,000원입니다.
다만 일반기업회계기준으로 중간재무제표를 만드는 회사는 다릅니다. 분기 말에 예상되는 연간 법인세율을 적용해 그 기간의 법인세비용을 잡습니다. [근거 7]
중간재무제표는 1년이 아닌 3개월·6개월 같은 기간으로 만드는 재무제표입니다. 외부에 분기 재무제표를 내야 하는 회사인지 먼저 확인하세요.
내부 분기 마감이라면 선납세금 잔액이 납부 영수증과 원천징수 내역의 합계와 맞는지 확인합니다. 아래 네 가지를 보면 됩니다.
- 중간예납 납부서 금액만큼 선납세금이 늘었는지
- 예금 이자 원천징수 내역과 선납세금이 같은지
- 법인세분과 지방소득세분을 나눠 적었는지
- 중간예납을 비용으로 적은 전표가 없는지
| 9월 말 선납세금 | 금액 |
|---|---|
| 8월 중간예납(법인세) | 3,000,000원 |
| 이자 원천징수(법인세) | 140,000원 |
| 이자 특별징수(지방소득세) | 14,000원 |
| 합계 | 3,154,000원 |
 도해 크게 보기
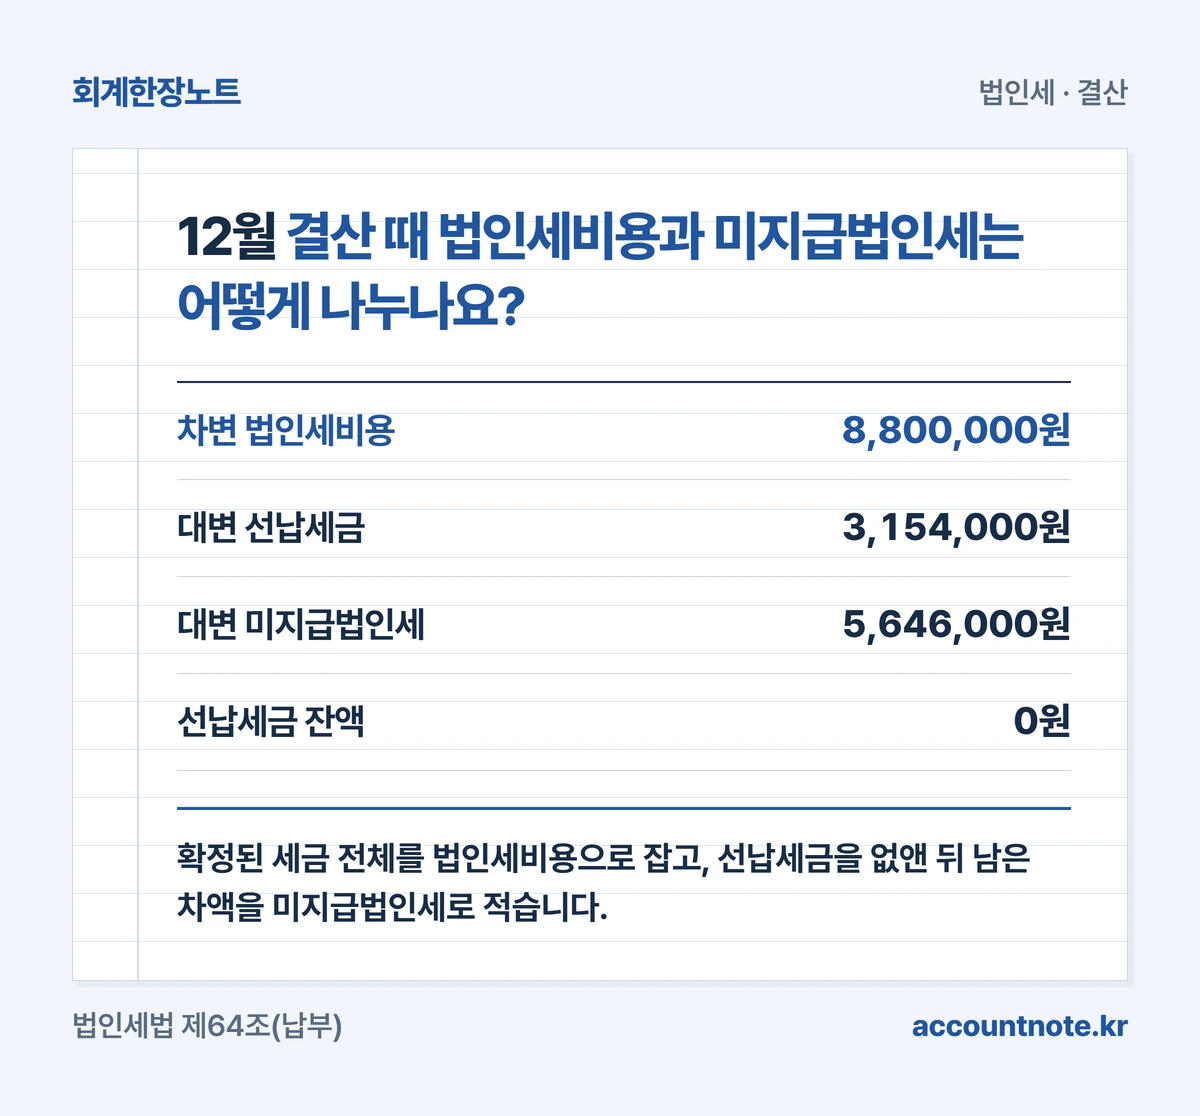
12월 결산 때 법인세비용과 미지급법인세는 어떻게 나누나요?
확정된 세금 전체를 법인세비용으로 잡고, 선납세금을 없앤 뒤 남은 차액을 미지급법인세로 적습니다.
법인세를 신고할 때는 산출세액에서 중간예납세액과 원천징수된 세액을 빼고 나머지만 냅니다. 장부도 같은 구조로 정리합니다. [근거 8]
가상 사례에서 세무조정 결과 A사의 2026년 법인세는 800만원, 법인지방소득세는 80만원으로 계산됐다고 가정합니다. 세액 계산 과정은 이 글에서 다루지 않습니다.
분개는 차변 법인세비용 8,800,000원, 대변 선납세금 3,154,000원과 미지급법인세 5,646,000원입니다. 차변과 대변이 각각 8,800,000원입니다.
미지급법인세 5,646,000원은 두 세금으로 나뉩니다. 법인세는 800만원에서 3,140,000원을 뺀 4,860,000원입니다.
지방소득세는 80만원에서 특별징수된 14,000원을 뺀 786,000원입니다. 두 금액을 더하면 5,646,000원입니다.
분개 뒤 선납세금 잔액은 0원이어야 합니다. 잔액이 남았다면 빠진 원천징수 내역이나 비용으로 잘못 적은 중간예납이 있는지 찾아보세요.
| 12월 31일 분개 | 금액 |
|---|---|
| 차변 법인세비용 | 8,800,000원 |
| 대변 선납세금 | 3,154,000원 |
| 대변 미지급법인세 | 5,646,000원 |
| 선납세금 잔액 | 0원 |
 도해 크게 보기
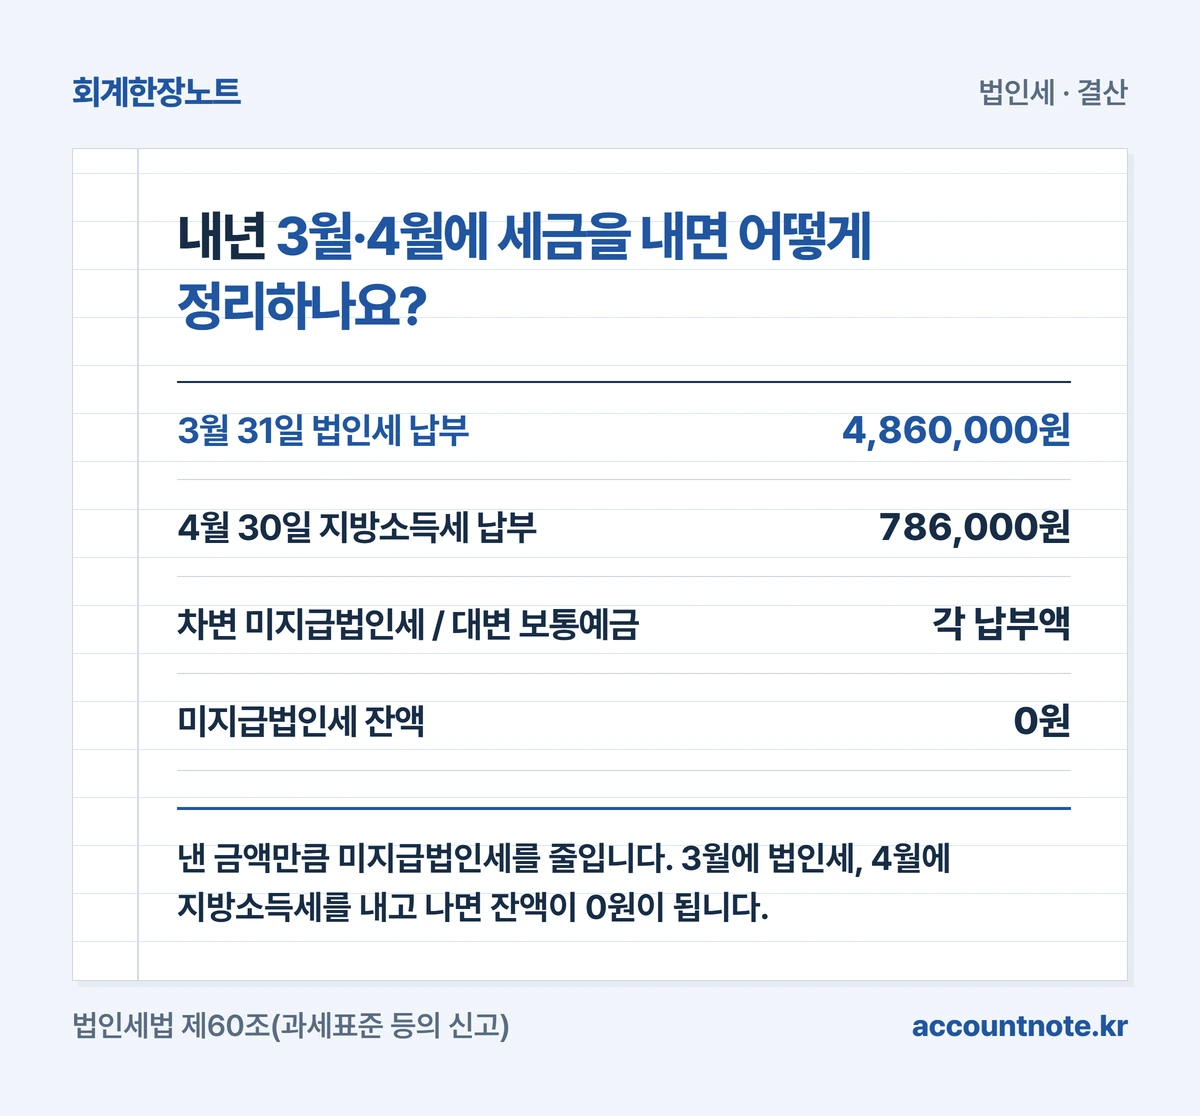
내년 3월·4월에 세금을 내면 어떻게 정리하나요?
낸 금액만큼 미지급법인세를 줄입니다. 3월에 법인세, 4월에 지방소득세를 내고 나면 잔액이 0원이 됩니다.
법인세는 사업연도가 끝난 달의 말일부터 3개월 안에 신고합니다. 12월 결산법인이면 2027년 3월 31일까지이고, 성실신고확인서를 내는 법인은 4개월입니다. [근거 9]
법인지방소득세는 같은 기준으로 4개월 안에 신고하므로 2027년 4월 30일까지입니다. 이때 특별징수된 세액을 빼고 냅니다. [근거 10]
A사는 3월에 4,860,000원, 4월에 786,000원을 내고 두 번 모두 차변 미지급법인세, 대변 보통예금으로 적습니다.
낼 법인세가 1천만원을 넘으면 일부를 나누어 낼 수 있습니다. 지방소득세는 100만원을 넘을 때 나누어 낼 수 있습니다. [근거 8] [근거 10]
나누어 내기로 한 금액은 실제로 낼 때까지 미지급법인세로 남겨 둡니다. A사 사례는 두 금액 모두 기준 이하라 한 번에 냅니다.
| 납부 분개 | 금액 |
|---|---|
| 3월 31일 법인세 납부 | 4,860,000원 |
| 4월 30일 지방소득세 납부 | 786,000원 |
| 차변 미지급법인세 / 대변 보통예금 | 각 납부액 |
| 미지급법인세 잔액 | 0원 |
 도해 크게 보기
선납세금이 낼 세금보다 많으면 어떻게 적나요?
더 낸 법인세는 돌려받을 돈이므로 자산으로 적습니다. 아직 덜 낸 지방소득세는 따로 부채로 적습니다.
일반기업회계기준도 아직 내지 않은 법인세는 부채로, 낼 금액보다 더 낸 금액은 자산으로 인식하도록 합니다. [근거 7]
같은 가상 사례에서 한 해 법인세가 200만원, 지방소득세가 20만원으로 줄었다고 해 보겠습니다. 법인세는 이미 3,140,000원을 냈으니 1,140,000원을 돌려받습니다.
지방소득세는 20만원에서 14,000원을 뺀 186,000원을 더 내야 합니다. 두 금액을 서로 빼서 954,000원 하나로 적지 않습니다.
서로 빼서 한 숫자로 보여 주는 것을 상계라고 합니다. 회계기준은 같은 과세당국과 관련된 경우에 상계해 표시하도록 정하는데, 법인세는 국세이고 지방소득세는 지방세입니다. [근거 7]
분개는 차변 법인세비용 2,200,000원과 미수법인세환급액 1,140,000원, 대변 선납세금 3,154,000원과 미지급법인세 186,000원입니다. 차변과 대변이 각각 3,340,000원입니다.
미수법인세환급액 대신 미수금 계정을 쓰는 회사도 있습니다. 계정 이름보다 돌려받을 금액과 더 낼 금액을 나눠 보이는 것이 중요합니다.
| 환급 사례 분개 | 금액 |
|---|---|
| 차변 법인세비용 | 2,200,000원 |
| 차변 미수법인세환급액 | 1,140,000원 |
| 대변 선납세금 | 3,154,000원 |
| 대변 미지급법인세 | 186,000원 |
확인한 근거
- 중소기업회계기준 제14조(유동부채)·제34조(법인세비용) · 국가법령정보센터 ↗
- 법인세법 제63조(중간예납 의무) · 국가법령정보센터 ↗
- 일반기업회계기준 제31장 중소기업 회계처리 특례 문단 31.12 · 한국회계기준원 ↗
- 법인세법 제63조의2(중간예납세액의 계산) · 국가법령정보센터 ↗
- 법인세법 제73조(내국법인의 이자소득 등에 대한 원천징수) · 국가법령정보센터 ↗
- 지방세법 제103조의29(특별징수의무) · 국가법령정보센터 ↗
- 일반기업회계기준 제22장 법인세회계 문단 22.7·22.55·실22.24 · 한국회계기준원 ↗
- 법인세법 제64조(납부) · 국가법령정보센터 ↗
- 법인세법 제60조(과세표준 등의 신고) · 국가법령정보센터 ↗
- 지방세법 제103조의23(과세표준 및 세액의 확정신고와 납부) · 국가법령정보센터 ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-09-23 · 전문가 검수 확인 후 발행.