
가지급금은 용도가 정해지기 전 잠시 쓰는 계정이라 결산 때 그대로 두면 안 됩니다. 출장비 50만원 정산과 대표가 가져간 3,000만원을 사례로 주임종단기대여금 대체, 약정이자 미수수익 695,671원, 세금이 떼이는 상환 분개, 인정이자와 장부의 차이까지 정리합니다.
- 가지급금은 회사 돈이 나갔지만 용도가 정해지기 전 잠시 적어 두는 계정입니다. 결산 때는 비용, 돌려받을 돈, 대여금 가운데 실제 내용에 맞는 계정으로 옮깁니다.
- 대표가 개인 용도로 가져간 돈은 회사가 빌려준 돈이라 주임종단기대여금으로 바꿉니다. 약정한 이자는 지난 기간만큼 미수수익으로 적습니다.
- 인정이자는 장부 분개가 아니라 법인세 신고 때 하는 계산입니다. 대표가 이자를 갚을 때는 대표가 세금을 떼어 내므로 회사는 그 몫을 선납세금으로 적습니다.
 이미지 크게 보기
가지급금은 결산 때 그대로 둬도 되나요?
그대로 두면 안 됩니다. 가지급금은 회사 돈이 나갔지만 무엇에 쓸지, 얼마로 끝날지 아직 모를 때 잠시 적어 두는 자산 계정입니다.
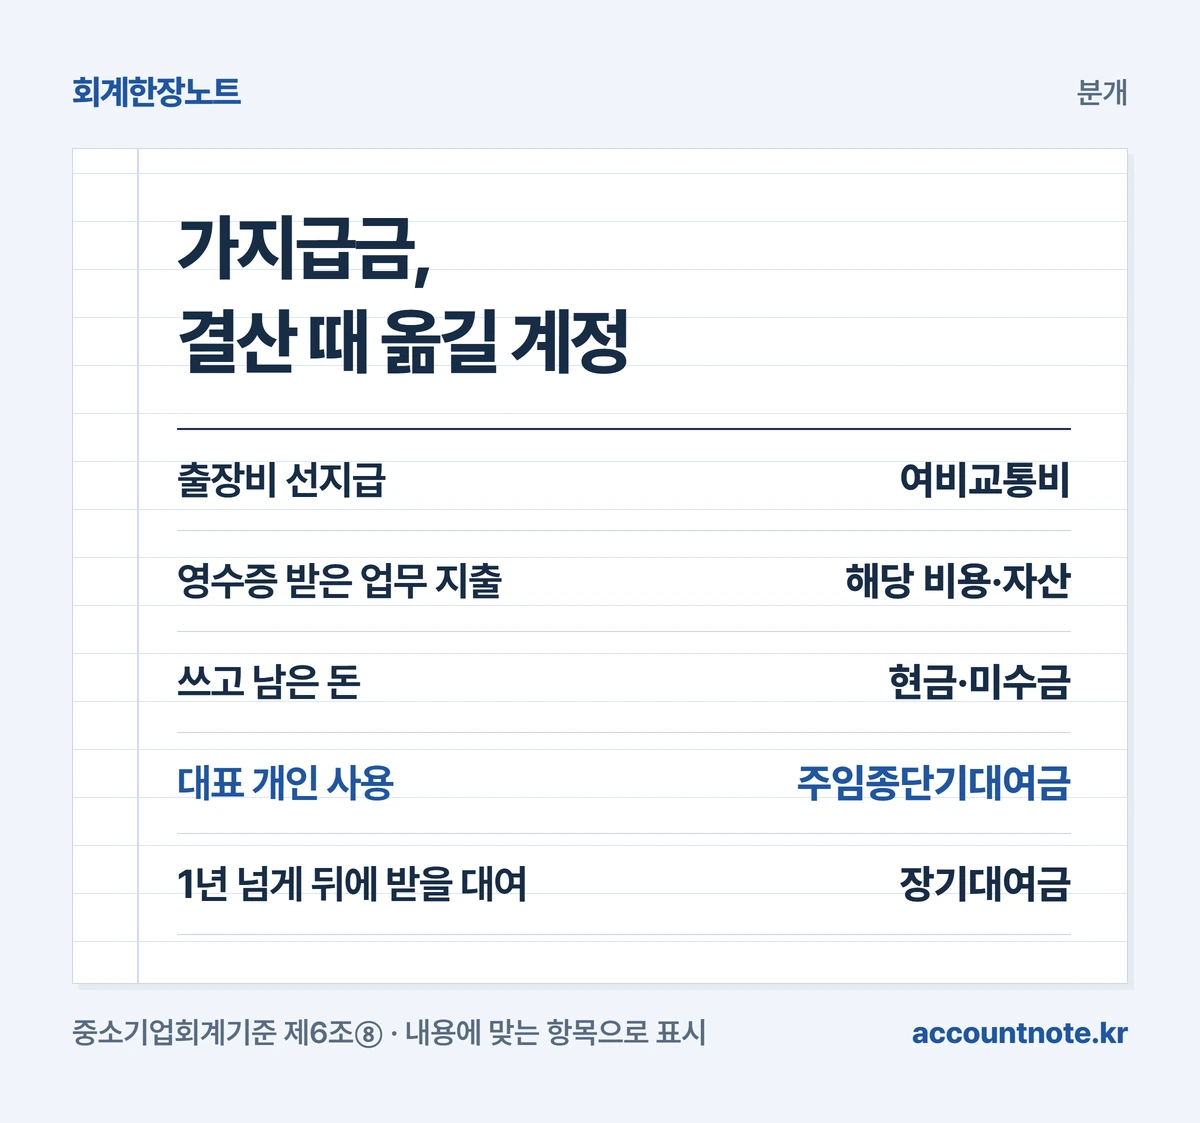
중소기업회계기준은 가지급금이나 가수금을 그 내용을 나타내는 적절한 항목으로 표시하라고 정합니다.[근거 1] 그래서 결산 전에 가지급금마다 실제 쓰임을 확인해 알맞은 계정으로 옮깁니다.
이 글은 외부감사를 받지 않아 중소기업회계기준을 쓰는 12월 결산 주식회사를 기준으로 합니다. 일반기업회계기준을 쓰는 회사도 단기대여금을 따로 나타낼 항목으로 예시합니다.[근거 2]
| 결산 전 가지급금 내용 | 옮길 계정 |
|---|---|
| 출장비를 미리 준 돈 | 정산 후 여비교통비 |
| 영수증을 받은 업무 지출 | 해당 비용이나 자산 |
| 쓰고 남아 돌려받을 돈 | 현금 또는 미수금 |
| 대표가 개인 용도로 쓴 돈 | 주임종단기대여금 |
| 1년 넘게 뒤에 받을 대여 | 장기대여금 |
 도해 크게 보기
출장비 50만원을 미리 줬다면 어떻게 적고 정산하나요?
줄 때는 가지급금으로 적고, 정산할 때 실제 쓴 만큼만 비용으로 옮깁니다. 얼마를 쓸지 아직 모르기 때문에 보낸 날 비용으로 적지 않습니다.
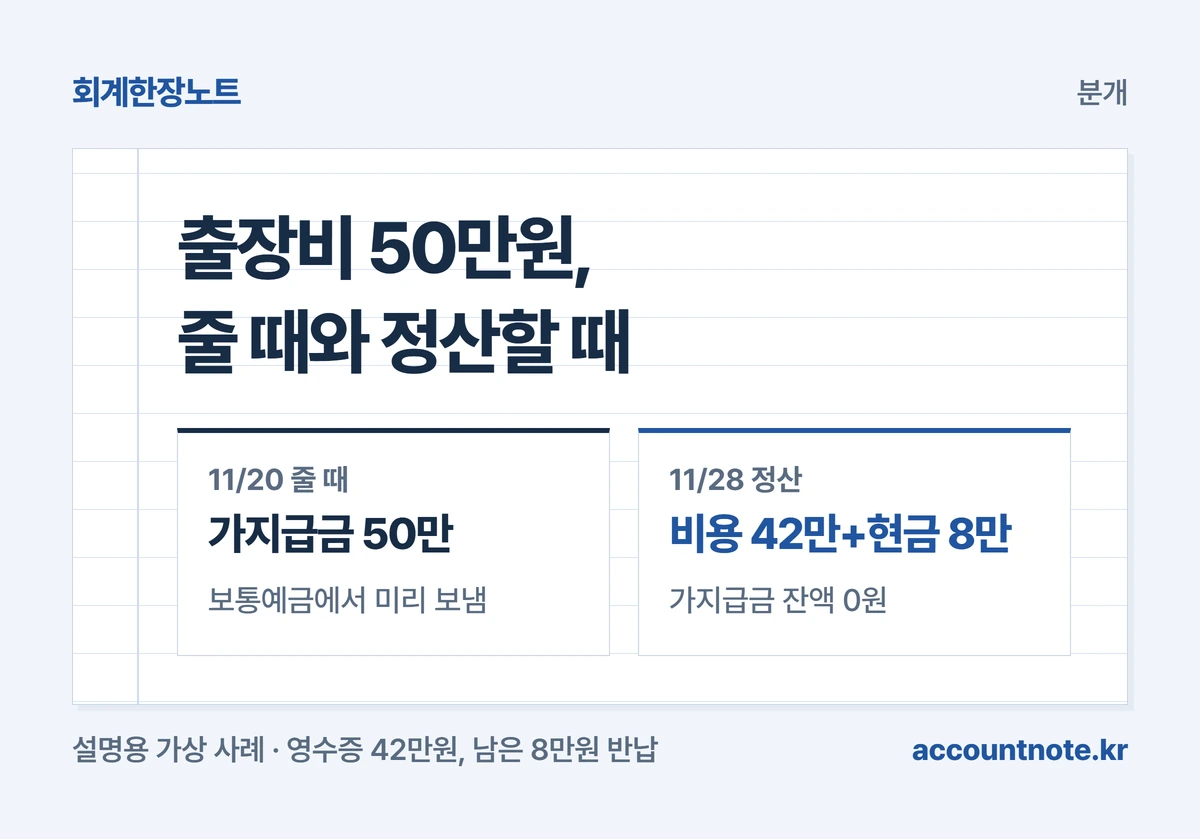
설명용 가상 사례입니다. ㈜한장상사는 12월 결산 법인이고 은행 등 남에게 빌린 돈이 없습니다. 11월 20일 직원 출장비 50만원을 보통예금에서 미리 보냈습니다.
11월 28일 직원이 42만원어치 영수증을 내고 남은 8만원을 현금으로 돌려줬습니다. 차변에 여비교통비 42만원과 현금 8만원, 대변에 가지급금 50만원을 적으면 이 가지급금은 0원이 됩니다.
영수증이 모자라거나 남은 돈이 돌아오지 않으면 가지급금이 그대로 남습니다. 결산 전에 직원에게 받을 돈인지, 회사가 부담할 비용인지 정해 두세요.
| 분개 | 금액 |
|---|---|
| 11/20 차변 가지급금 | 500,000원 |
| 11/20 대변 보통예금 | 500,000원 |
| 11/28 차변 여비교통비 | 420,000원 |
| 11/28 차변 현금 | 80,000원 |
| 11/28 대변 가지급금 | 500,000원 |
 도해 크게 보기
대표가 개인 용도로 3,000만원을 가져갔다면 무엇으로 바꾸나요?
회사가 대표에게 빌려준 돈이므로 대여금으로 바꿉니다. 주주·임원·종업원에게 빌려준 돈이라는 뜻으로 실무에서는 주임종단기대여금이라는 계정 이름을 많이 씁니다.
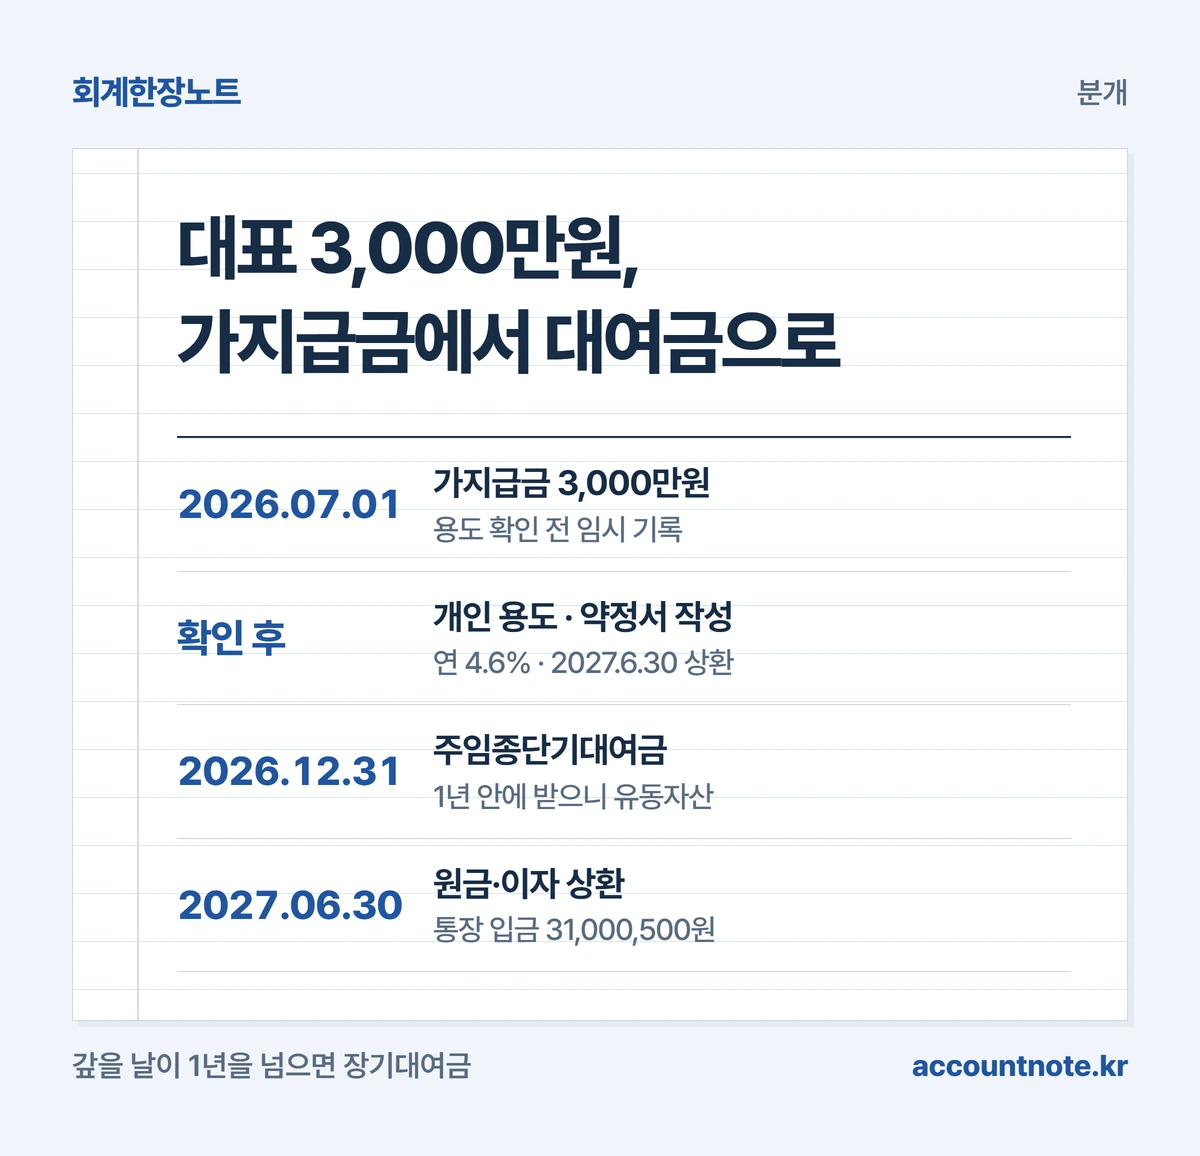
같은 ㈜한장상사의 대표는 7월 1일 회사 통장에서 3,000만원을 개인 계좌로 옮겼습니다. 그날은 용도를 몰라 차변 가지급금, 대변 보통예금 3,000만원으로 적었습니다.
확인해 보니 개인 용도였고, 대표와 회사는 연 4.6% 이자로 2027년 6월 30일에 원금과 이자를 한꺼번에 갚기로 약정서를 썼습니다. 결산 때 차변 주임종단기대여금, 대변 가지급금 3,000만원으로 옮깁니다.
갚을 날이 결산일부터 1년 안이면 유동자산, 1년을 넘으면 투자자산인 장기대여금으로 적습니다.[근거 1] 약정서가 없거나 갚을 날이 비어 있으면 이 구분부터 흔들리니 아래 다섯 칸을 먼저 채우세요.
- 빌려준 날과 금액: 2026년 7월 1일, 3,000만원
- 이자율: 연 4.6%
- 이자 계산: 원금 × 이자율 × 일수 ÷ 365
- 갚을 날: 2027년 6월 30일 원금과 이자 한꺼번에
- 대표 서명과 회사 날인
 도해 크게 보기
이자를 약정했다면 12월 결산 때 얼마를 수익으로 적나요?
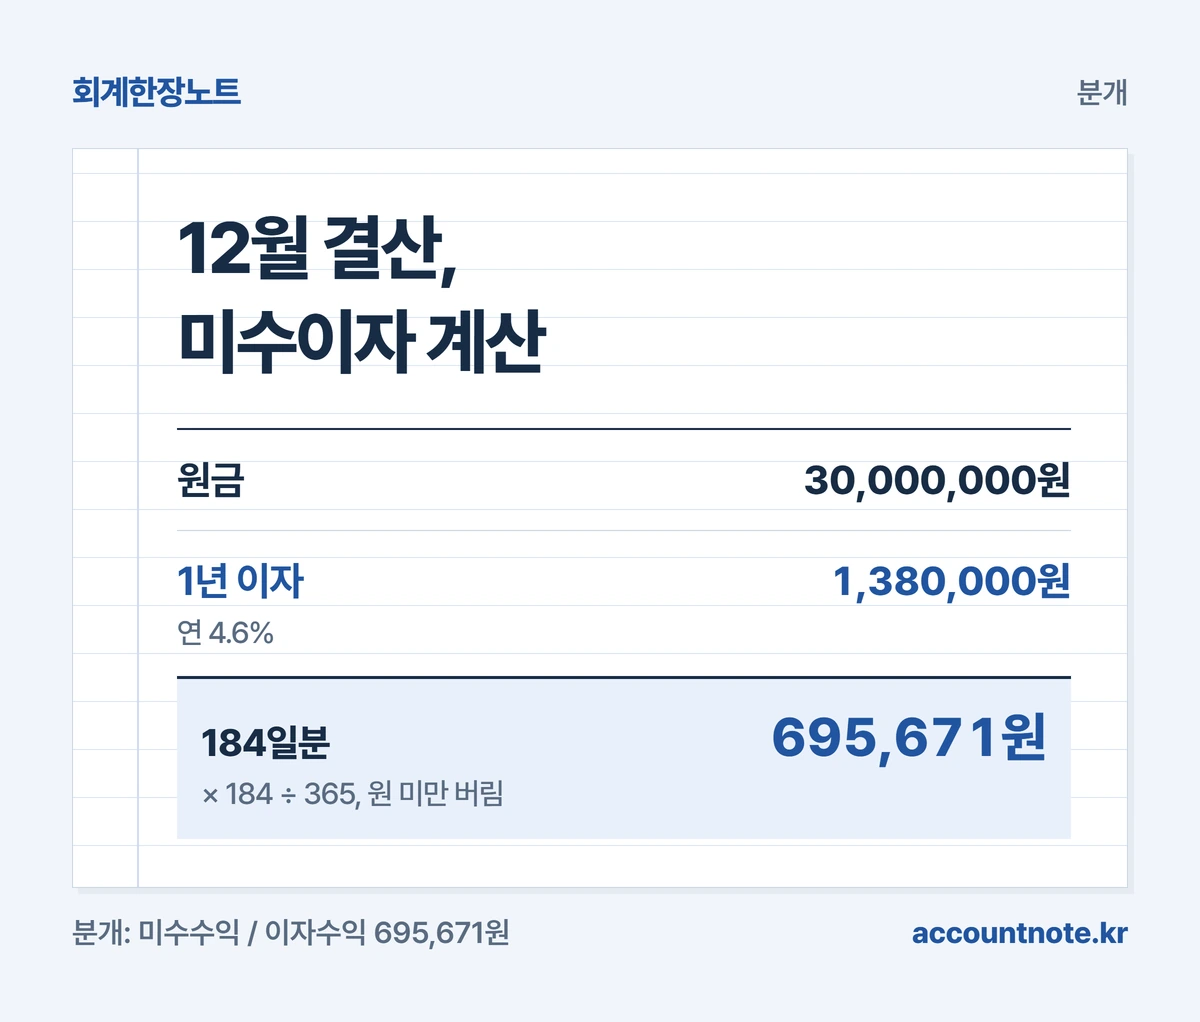
7월 1일부터 12월 31일까지 지난 184일분인 695,671원입니다. 이자는 받은 날이 아니라 시간이 지난 만큼 수익으로 적는 것이 원칙입니다.[근거 1] 금액이 중요하지 않다면 실제로 받은 날 적는 것도 허용됩니다.
계산은 원금 3,000만원에 연 4.6%를 곱한 1년 이자 138만원에서 시작합니다. 여기에 184일을 곱하고 365일로 나누면 695,671원입니다(원 미만 버림).
아직 받지 않았으니 차변 미수수익, 대변 이자수익 695,671원으로 적습니다. 이자수익은 주된 영업이 아닌 곳에서 생긴 영업외수익입니다.[근거 1]
| 계산 | 금액 |
|---|---|
| 원금 | 30,000,000원 |
| 1년 이자(연 4.6%) | 1,380,000원 |
| 184일분(× 184 ÷ 365) | 695,671원 |
| 12월 31일 분개 | 미수수익 / 이자수익 |
 도해 크게 보기
장부에 적은 이자, 법인세에서도 올해 수익인가요?
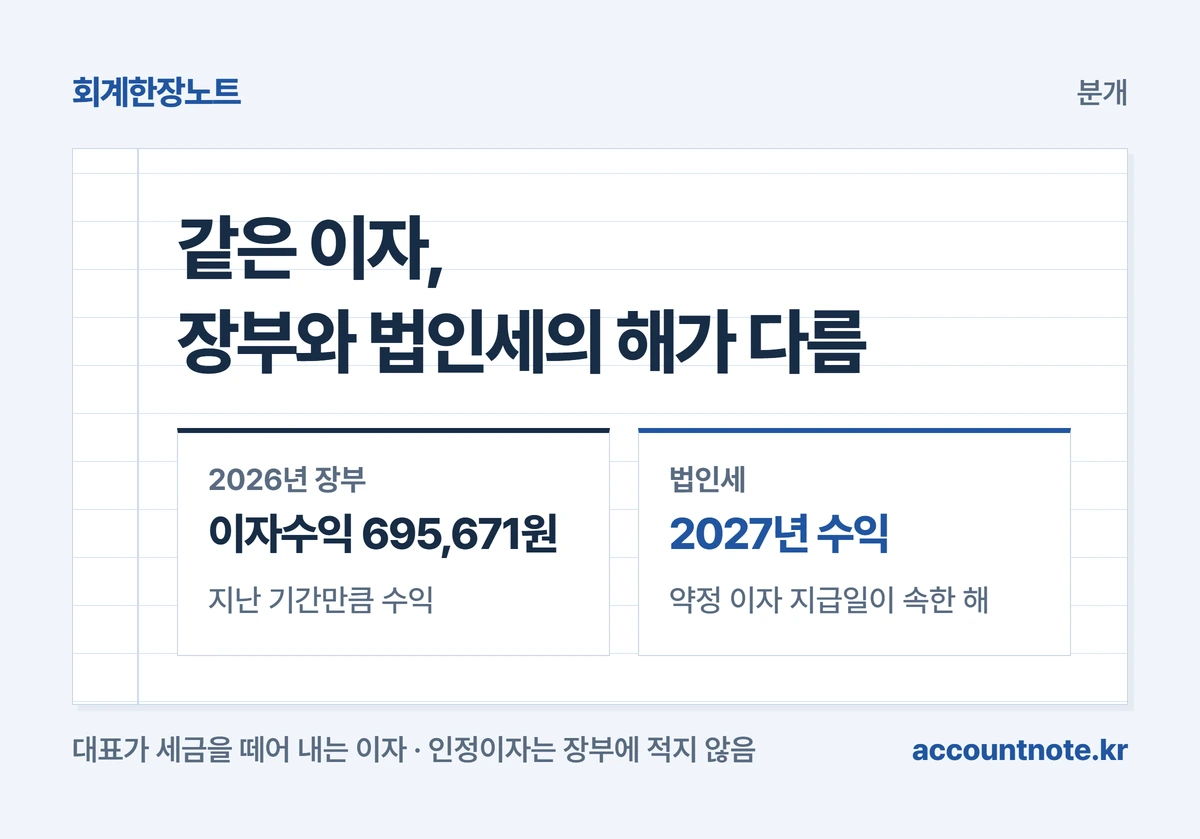
아닙니다. 대표가 회사에 주는 이자는 대표가 세금을 떼어 내야 하는 이자라서, 법인세에서는 약정한 이자 지급일이 속한 해의 수익이 됩니다.[근거 3][근거 4]
그래서 2026년 장부의 695,671원은 법인세 신고 때 소득에서 빼고, 약정 지급일이 있는 2027년에 다시 더합니다. 장부와 신고서의 해가 달라질 뿐 같은 이자를 두 번 세는 것은 아닙니다.
이자를 약정하지 않았다면 장부에는 이자수익을 적지 않습니다. 대신 법인세 신고 때 세법이 정한 이자율로 계산한 인정이자를 소득에 더하고, 대표의 상여로 처리합니다.[근거 5][근거 7]
이 회사처럼 특수관계인이 아닌 곳에서 빌린 돈이 없으면 세법상 이자율은 연 4.6%입니다.[근거 6] 같은 184일이면 인정이자도 695,671원이지만, 이 금액은 장부가 아니라 세무조정 계산에만 들어갑니다.
약정한 이자를 끝내 받지 않아도 문제가 됩니다. 이자가 생긴 날이 속한 사업연도 말부터 1년이 되는 날까지 받지 못한 이자는 소득에 더합니다.[근거 8]
| 구분 | 처리 |
|---|---|
| 이자 약정 있음 · 장부 | 미수수익 / 이자수익 |
| 이자 약정 있음 · 법인세 | 약정 지급일이 속한 해 소득 |
| 이자 약정 없음 · 장부 | 분개 없음 |
| 이자 약정 없음 · 법인세 | 인정이자를 소득에 더함, 대표 상여 |
 도해 크게 보기
대표가 원금과 이자를 갚으면 어떻게 분개하나요?
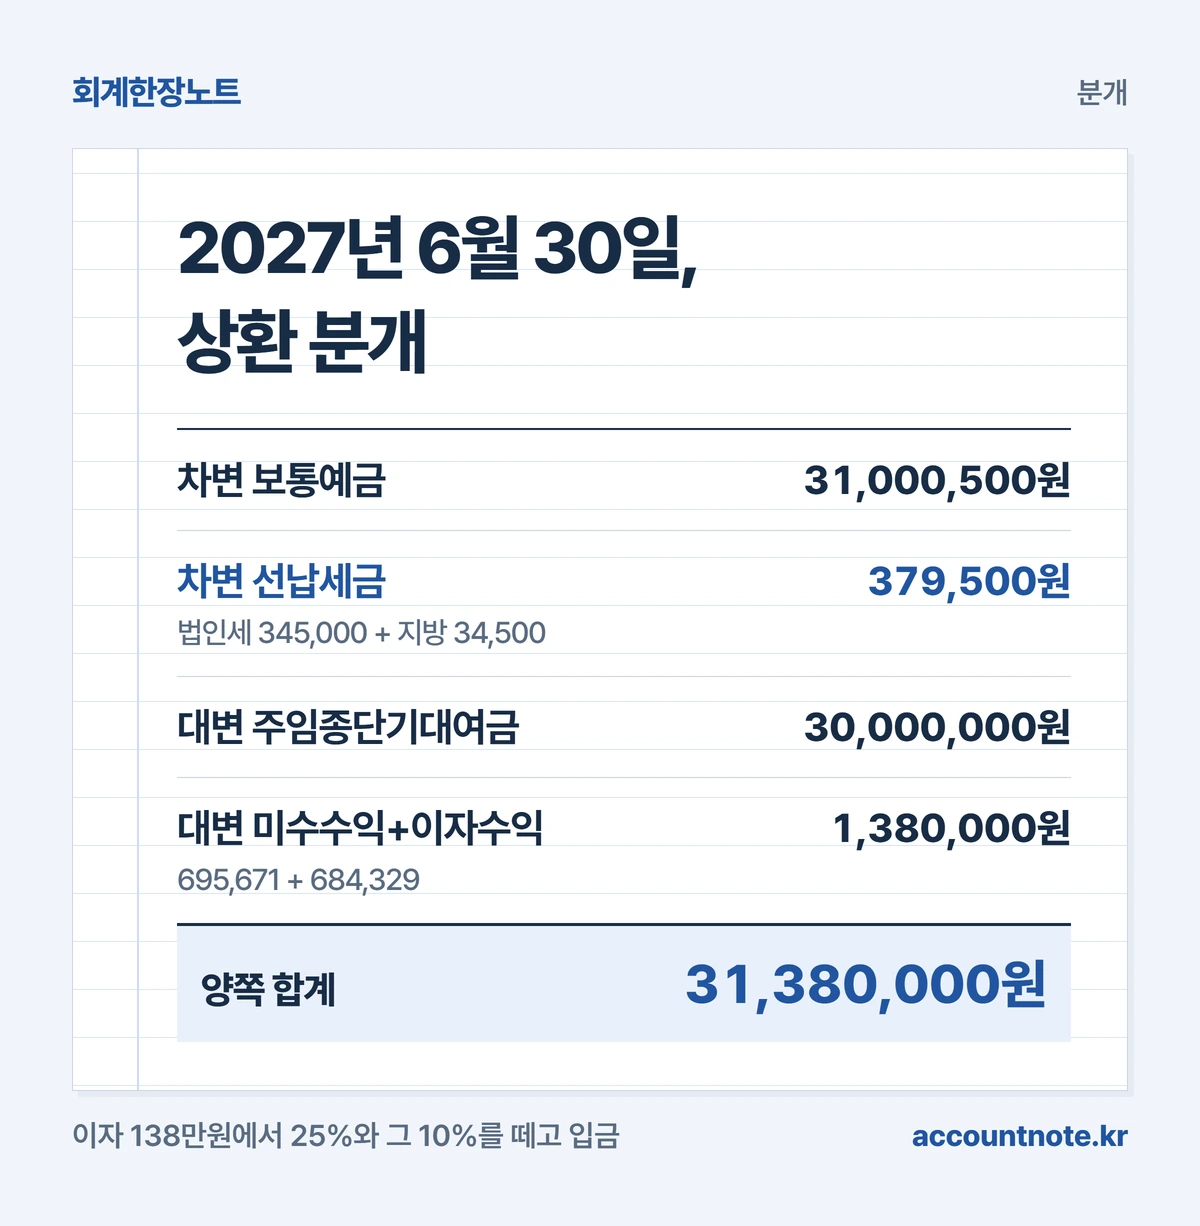
대표가 떼어 낸 세금을 선납세금으로 적는 것이 핵심입니다. 회사에 이런 이자를 주는 사람은 이자의 25%를 법인세로 떼어 내고, 그 법인세의 10%를 지방소득세로 함께 떼어 냅니다.[근거 9][근거 10]
2027년 6월 30일 1년 이자 138만원에서 법인세 345,000원과 지방소득세 34,500원을 떼면 이자로 1,000,500원이 들어옵니다. 원금 3,000만원과 합쳐 통장에는 31,000,500원이 찍힙니다.
차변은 보통예금 31,000,500원과 선납세금 379,500원입니다. 대변은 주임종단기대여금 3,000만원, 미수수익 695,671원, 2027년분 이자수익 684,329원이며 양쪽 합계는 모두 31,380,000원입니다.
떼어 낸 세금은 대표가 다음 달 10일까지 내야 합니다.[근거 9][근거 10] 대표 개인이 하는 신고라 놓치기 쉬우니 회사 경리가 일정을 함께 적어 두세요.
| 2027년 6월 30일 분개 | 금액 |
|---|---|
| 차변 보통예금 | 31,000,500원 |
| 차변 선납세금 | 379,500원 |
| 대변 주임종단기대여금 | 30,000,000원 |
| 대변 미수수익 | 695,671원 |
| 대변 이자수익 | 684,329원 |
 도해 크게 보기
대표 대여금을 결산 뒤에도 남겨 두면 무엇이 달라지나요?
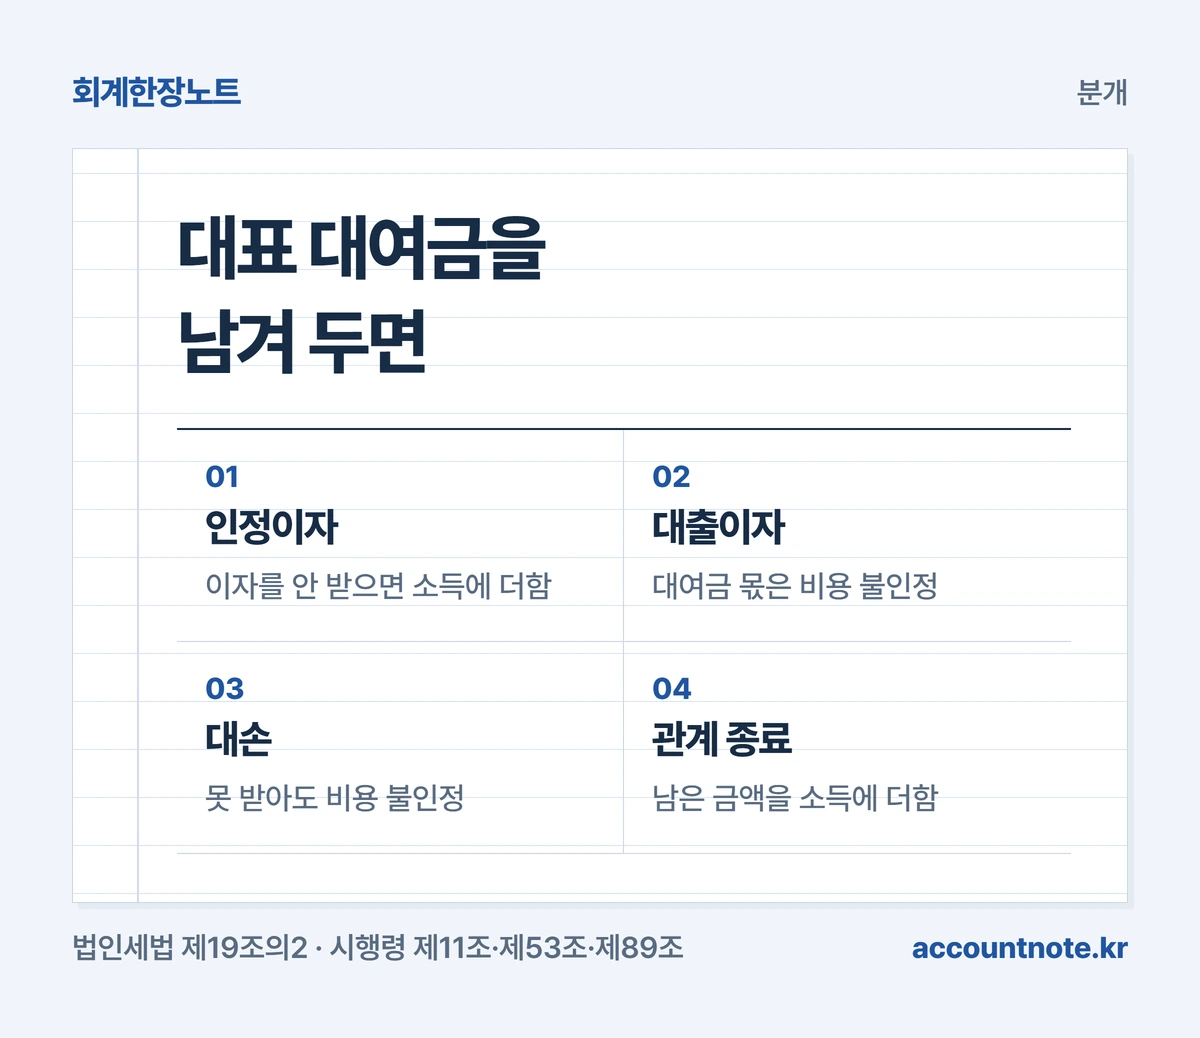
법인세 계산이 여러 군데서 불리해집니다. 장부 정리와 별개로 아래 표의 항목을 세무대리인과 함께 확인하세요.
회사에 대출이 있다면 낸 이자 가운데 대표 대여금에 해당하는 몫은 비용으로 인정받지 못합니다. 이 계산에서는 같은 대표에게 받은 가수금이 있으면 서로 빼고 셉니다.[근거 11]
대표가 끝내 갚지 못해도 이 대여금은 대손금으로 비용 처리할 수 없습니다.[근거 12] 특수관계가 끝나는 날까지 받지 못한 원금과 이자는 소득에 더하며, 소송으로 받을 수 없는 경우처럼 정당한 사유가 있으면 예외입니다.[근거 8]
- 가지급금이 건별로 나뉘어 있는가
- 대표 사용분을 대여금으로 옮겼는가
- 약정서에 이자율과 갚을 날이 있는가
- 미수수익과 세금 떼는 일정을 적어 두었는가
| 남겨 둔 상황 | 세금 결과 |
|---|---|
| 이자를 안 받으면 | 인정이자를 소득에 더함 |
| 회사 대출이 있으면 | 대여금 몫 이자는 비용 불인정 |
| 끝내 못 받으면 | 대손 비용 불인정 |
| 특수관계가 끝나면 | 남은 금액을 소득에 더함 |
 도해 크게 보기
확인한 근거
- 중소기업회계기준 고시 — 제2조 적용, 제6조⑤ 유동·비유동 구분, 제6조⑧ 가지급금·가수금 표시, 제10조② 장기대여금, 제24조③ 이자수익 인식, 제31조② 영업외수익 ↗
- 한국회계기준원 일반기업회계기준 제2장 재무제표의 작성과 표시Ⅰ 실무지침 — 실2.26 단기투자자산(단기대여금) ↗
- 법인세법 시행령 제70조① 제1호 — 법인이 받는 이자의 귀속사업연도(원천징수 이자의 기간경과분 제외) ↗
- 소득세법 시행령 제45조 제9호의2 — 비영업대금 이익의 수입시기(약정에 의한 이자지급일) ↗
- 법인세법 시행령 제89조③⑤ — 금전 대여의 시가(가중평균차입이자율·당좌대출이자율)와 차액 익금산입 ↗
- 법인세법 시행규칙 제43조②③ — 당좌대출이자율 연 1,000분의 46, 가중평균차입이자율을 쓸 수 없는 사유 ↗
- 법인세법 시행령 제106조① 제1호 — 소득처분(귀속자가 임원이면 상여) ↗
- 법인세법 시행령 제11조 제9호 — 미회수 가지급금과 그 이자의 익금 ↗
- 법인세법 제73조① — 내국법인의 이자소득 원천징수(비영업대금의 이익 100분의 25, 다음 달 10일 납부) ↗
- 지방세법 제103조의29 — 법인지방소득세 특별징수(원천징수 법인세의 100분의 10) ↗
- 법인세법 시행령 제53조①③ — 업무무관 가지급금 등에 대한 지급이자 손금불산입, 같은 사람의 가수금 상계 ↗
- 법인세법 제19조의2② — 특수관계인 업무무관 가지급금의 대손금 손금불산입 ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-01 · 전문가 검수 확인 후 발행.