
회사가 자기 주식을 다시 사면 자산이 아니라 자본에서 빼는 자기주식으로 적습니다. 1,000주 가상 사례로 취득·처분이익·처분손실·소각 분개를 중소기업회계기준대로 정리하고, 개정 상법의 취득 한도와 취득 후 1년 안 소각 원칙을 함께 확인했습니다.
- 자기주식을 사면 자본조정의 자기주식으로 적어 자본에서 뺍니다. 비싸게 팔면 차액은 자본잉여금(자기주식처분이익), 싸게 팔면 그 이익과 먼저 상계하고 남은 손실을 자본조정에 적습니다. 손익계산서에는 넣지 않습니다.
- 소각하면 액면금액만큼 자본금을 줄이고, 취득원가와의 차이를 감자차익 또는 감자차손으로 적습니다. 개정 상법은 취득한 자기주식을 1년 안에 소각하는 것을 원칙으로 하므로 취득일도 함께 관리하세요.
 이미지 크게 보기
자기주식은 왜 자산이 아니라 자본에서 빼나요?
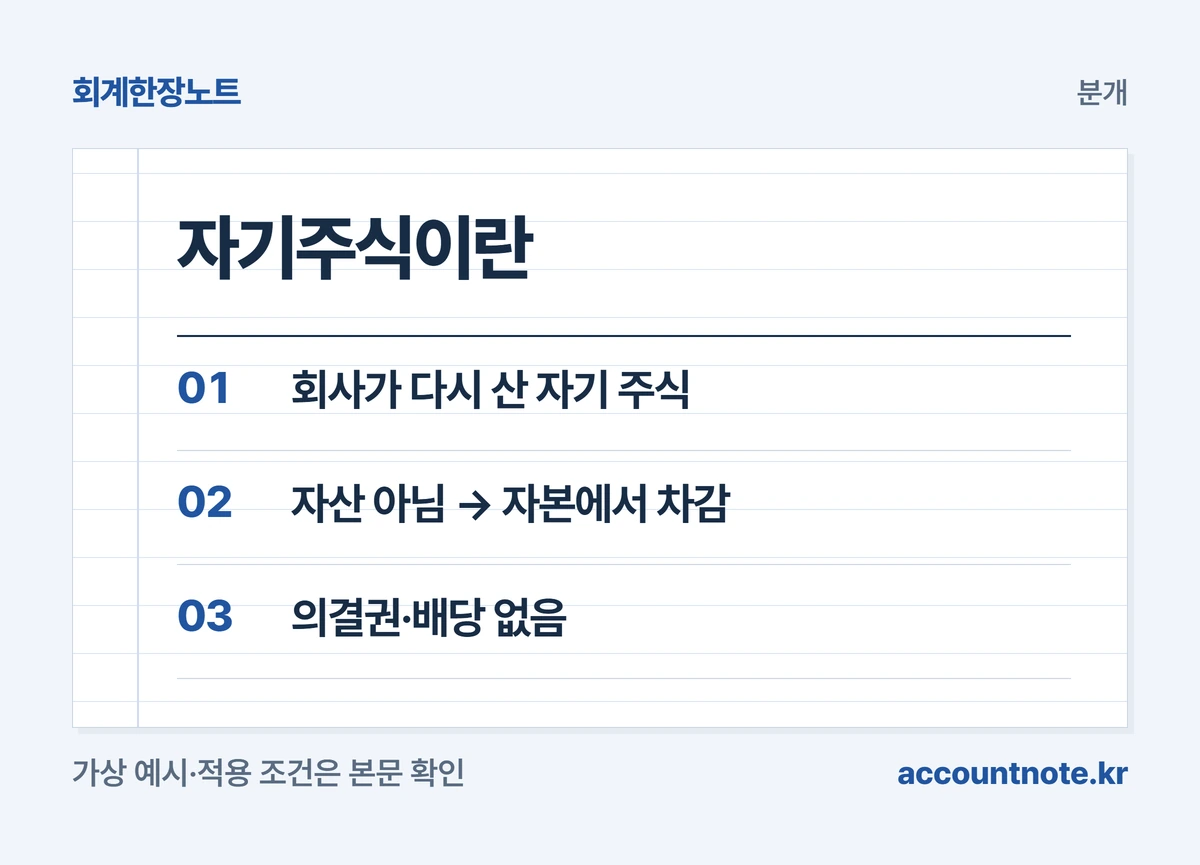
회사가 이미 발행한 자기 회사 주식을 다시 사 온 것을 자기주식이라고 합니다. 회사가 산 물건처럼 보이지만 자산으로 적지 않고, 자본조정의 자기주식으로 적어 자본에서 뺍니다. [근거 1] [근거 3]
자본조정은 자본금이나 자본잉여금으로 분류할 수 없는 자본거래 항목을 모아 두는 칸입니다. 재무상태표에서는 자본 안에서 마이너스로 보입니다. [근거 3]
회사는 자기주식으로 의결권을 행사하거나 배당을 받을 수 없습니다. 주주에게 돈을 돌려준 거래에 가깝기 때문입니다. 이 글은 외부감사를 받지 않는 중소 주식회사가 따르는 중소기업회계기준을 기준으로 합니다. [근거 7]
 도해 크게 보기
살 때는 어떻게 분개하나요?
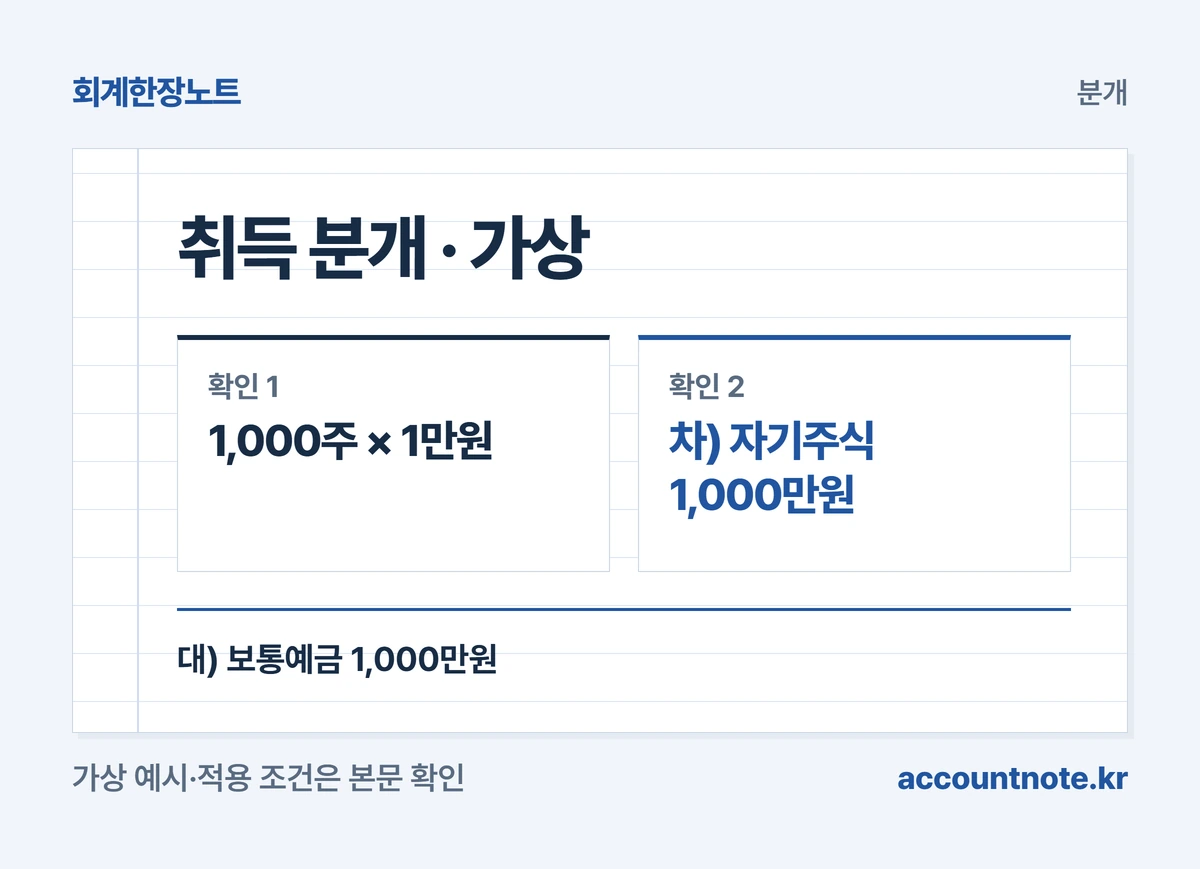
이해를 위한 가상 예시입니다. 1주 액면금액이 5,000원인 회사가 자기주식 1,000주를 1주 1만원, 모두 1,000만원에 사서 통장에서 보냈습니다.
분개는 산 금액 그대로 자기주식을 차변에 적습니다. 액면금액 5,000원이 아니라 실제로 낸 1만원이 기준입니다. [근거 1]
사기 전에 법적 조건을 먼저 확인합니다. 사는 총액은 직전 결산 재무상태표의 순자산에서 자본금·법정준비금 등을 뺀 금액(배당할 수 있는 이익 한도)을 넘을 수 없습니다. 미리 주주총회에서 살 주식 수, 총액 한도, 1년 이내 취득 기간을 정해야 합니다. [근거 4]
| 차변 | 대변 |
|---|---|
| 자기주식 1,000만원 | 보통예금 1,000만원 |
 도해 크게 보기
비싸게 팔면 차익은 어디에 적나요?
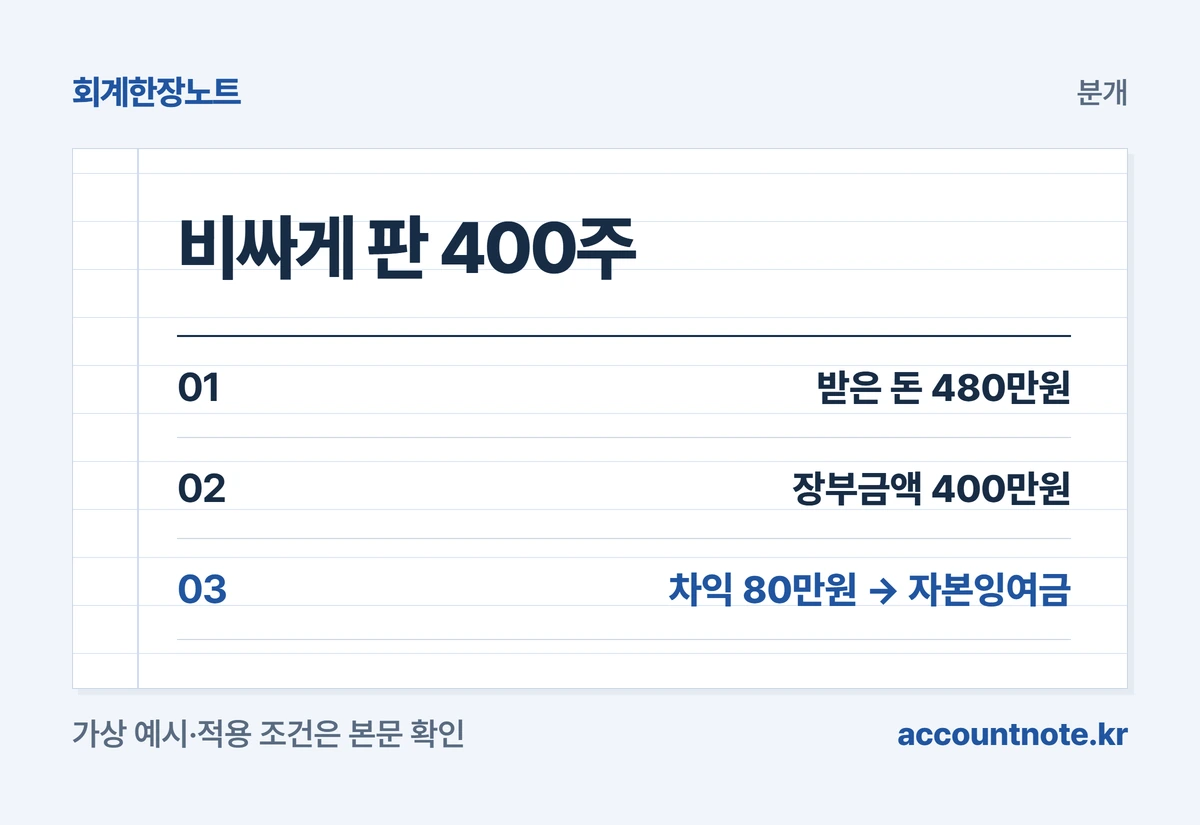
1,000주 중 400주를 1주 1만2,000원, 모두 480만원에 팔았다고 하겠습니다. 장부에 적힌 400주의 금액은 400만원입니다.
받은 돈이 장부금액보다 80만원 많습니다. 이 차익은 손익계산서의 이익이 아니라 자본잉여금의 자기주식처분이익으로 적습니다. 주주와의 거래에서 생긴 차이라서 영업 성과로 보지 않기 때문입니다. [근거 1] [근거 3]
분개는 보통예금 480만원을 차변에, 자기주식 400만원과 자기주식처분이익 80만원을 대변에 적습니다. 남은 자기주식은 600주, 600만원입니다.
| 차변 | 대변 |
|---|---|
| 보통예금 480만원 | 자기주식 400만원 |
| 자기주식처분이익 80만원 | |
| 합계 480만원 | 합계 480만원 |
 도해 크게 보기
싸게 팔면 손실은 어떻게 적나요?
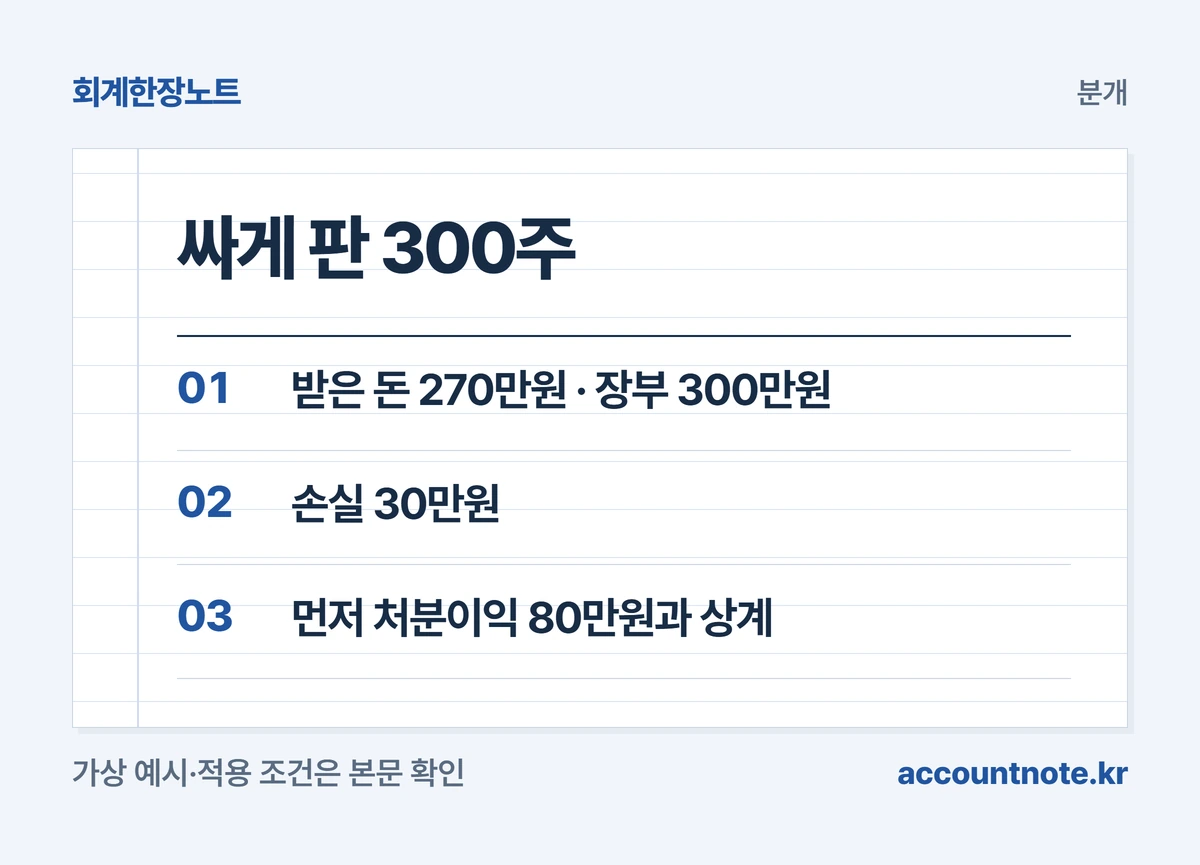
이번에는 300주를 1주 9,000원, 모두 270만원에 팔았습니다. 장부금액 300만원보다 30만원 적게 받았습니다.
이 손실은 먼저 앞에서 생긴 자기주식처분이익과 상계합니다. 상계는 서로 빼서 지운다는 뜻입니다. 처분이익 80만원이 있으니 30만원을 줄이고, 처분이익은 50만원이 남습니다. [근거 1]
처분이익이 모자라면 남은 금액을 자본조정의 자기주식처분손실로 적습니다. 이 손실이 남아 있는 동안 나중에 처분이익이 생기면 그 이익과 먼저 상계합니다. [근거 1]
| 차변 | 대변 |
|---|---|
| 보통예금 270만원 | 자기주식 300만원 |
| 자기주식처분이익 30만원 | |
| 합계 300만원 | 합계 300만원 |
 도해 크게 보기
소각하면 자본금은 얼마나 줄어드나요?
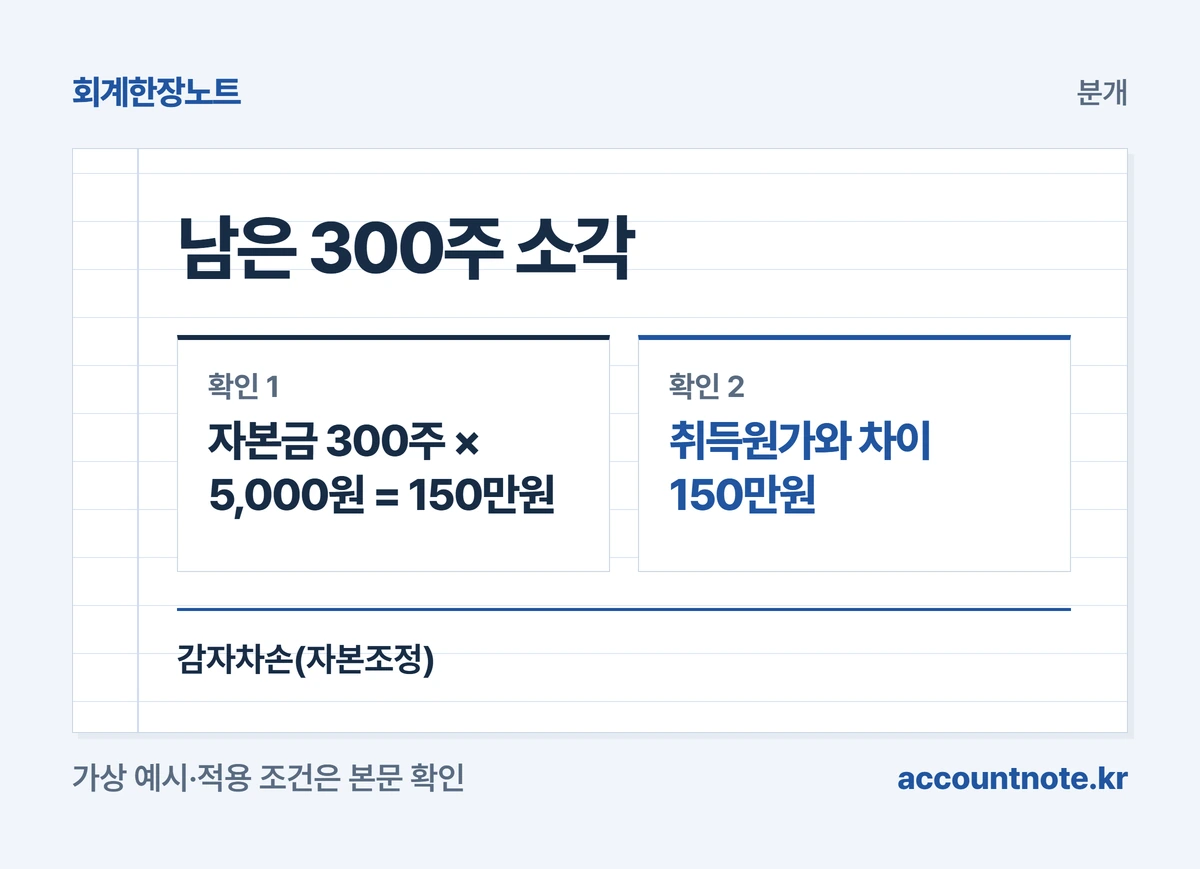
남은 300주(장부금액 300만원)를 소각합니다. 소각은 주식을 없애는 일입니다. 회사가 가진 자기주식은 이사회 결의로 소각할 수 있습니다. [근거 6]
자본금은 액면금액만큼 줄어듭니다. 300주 × 5,000원 = 150만원입니다. 취득원가 300만원이 액면금액보다 150만원 크므로, 그 차이는 감자차익이 있으면 먼저 상계하고 남은 금액을 자본조정의 감자차손으로 적습니다. 이 회사는 감자차익이 없다고 가정합니다. [근거 2]
반대로 취득원가가 액면금액보다 작았다면 차이는 자본잉여금의 감자차익입니다. 세 거래를 합치면 1,000주가 400주 처분, 300주 처분, 300주 소각으로 모두 정리됩니다. [근거 2]
| 차변 | 대변 |
|---|---|
| 자본금 150만원 | 자기주식 300만원 |
| 감자차손 150만원 | |
| 합계 300만원 | 합계 300만원 |
 도해 크게 보기
개정 상법으로 무엇을 먼저 확인하나요?
2026년 3월 개정 상법은 회사가 자기주식을 취득하면 취득한 날부터 1년 안에 소각하도록 정했습니다. 예외는 자기주식보유처분계획을 작성해 주주총회 승인을 받은 경우이며, 이 계획은 매년 승인받아야 합니다. [근거 5]
주주가 아닌 사람에게 팔 수 있는 경우도 임직원 보상, 우리사주, 정관에 정한 경영상 목적 등으로 좁혀졌습니다. 원칙은 모든 주주에게 가진 주식 수에 따라 같은 조건으로 파는 것입니다. [근거 8] [근거 5]
개정 전부터 가지고 있던 자기주식은 부칙에 따른 별도 기한이 있으니 그 날짜를 확인하세요. 취득가액의 적정성 같은 세무 문제는 세무대리인과 함께 봅니다. 아래는 장부 담당자의 점검 예시입니다.
- 취득 전에 직전 결산 기준 취득 한도를 계산했는가
- 주주총회(또는 정관에 따른 이사회) 결의를 남겼는가
- 자기주식을 자산이 아닌 자본 차감으로 적었는가
- 처분이익·처분손실을 손익계산서가 아닌 자본에 적었는가
- 취득일부터 1년이 되는 날을 장부에 적었는가
- 보유·처분 계획의 주주총회 승인 여부를 확인했는가
 도해 크게 보기
확인한 근거
- 중소기업회계기준 제46조: 자기주식의 취득과 처분 ↗
- 중소기업회계기준 제47조: 주식의 소각 ↗
- 중소기업회계기준 제20조·제21조: 자본잉여금과 자본조정 ↗
- 상법 제341조: 자기주식의 취득 ↗
- 상법 제341조의4: 자기주식의 소각의무 등 ↗
- 상법 제343조: 주식의 소각 ↗
- 상법 제341조의3: 자기주식의 권리제한 등 ↗
- 상법 제342조: 자기주식의 처분 ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-23 · 편집팀 검토(AI 활용) 후 발행.