
보통주를 액면보다 높은 가격에 발행한 가상 사례로 자본금·주식발행초과금과 통장 입금을 나누어 봅니다.
- 회사가 보통주를 발행해 투자금을 받았다면 통장에 돈이 들어왔다는 이유만으로 매출이 되는 것은 아닙니다. 고객에게 상품이나 서비스를 팔아 받은 돈과, 주식을 발행해 받은 돈의 성격을 구분해야 합니다.
- 통장에 들어온 1억원과 자본금 500만원이 다르다는 사실 자체가 오류는 아닙니다. 왜 9,500만원이 별도 계정에 있는지 발행 자료로 설명할 수 있는지가 핵심입니다.
 이미지 크게 보기
투자자가 보낸 돈은 매출로 적으면 되나요?
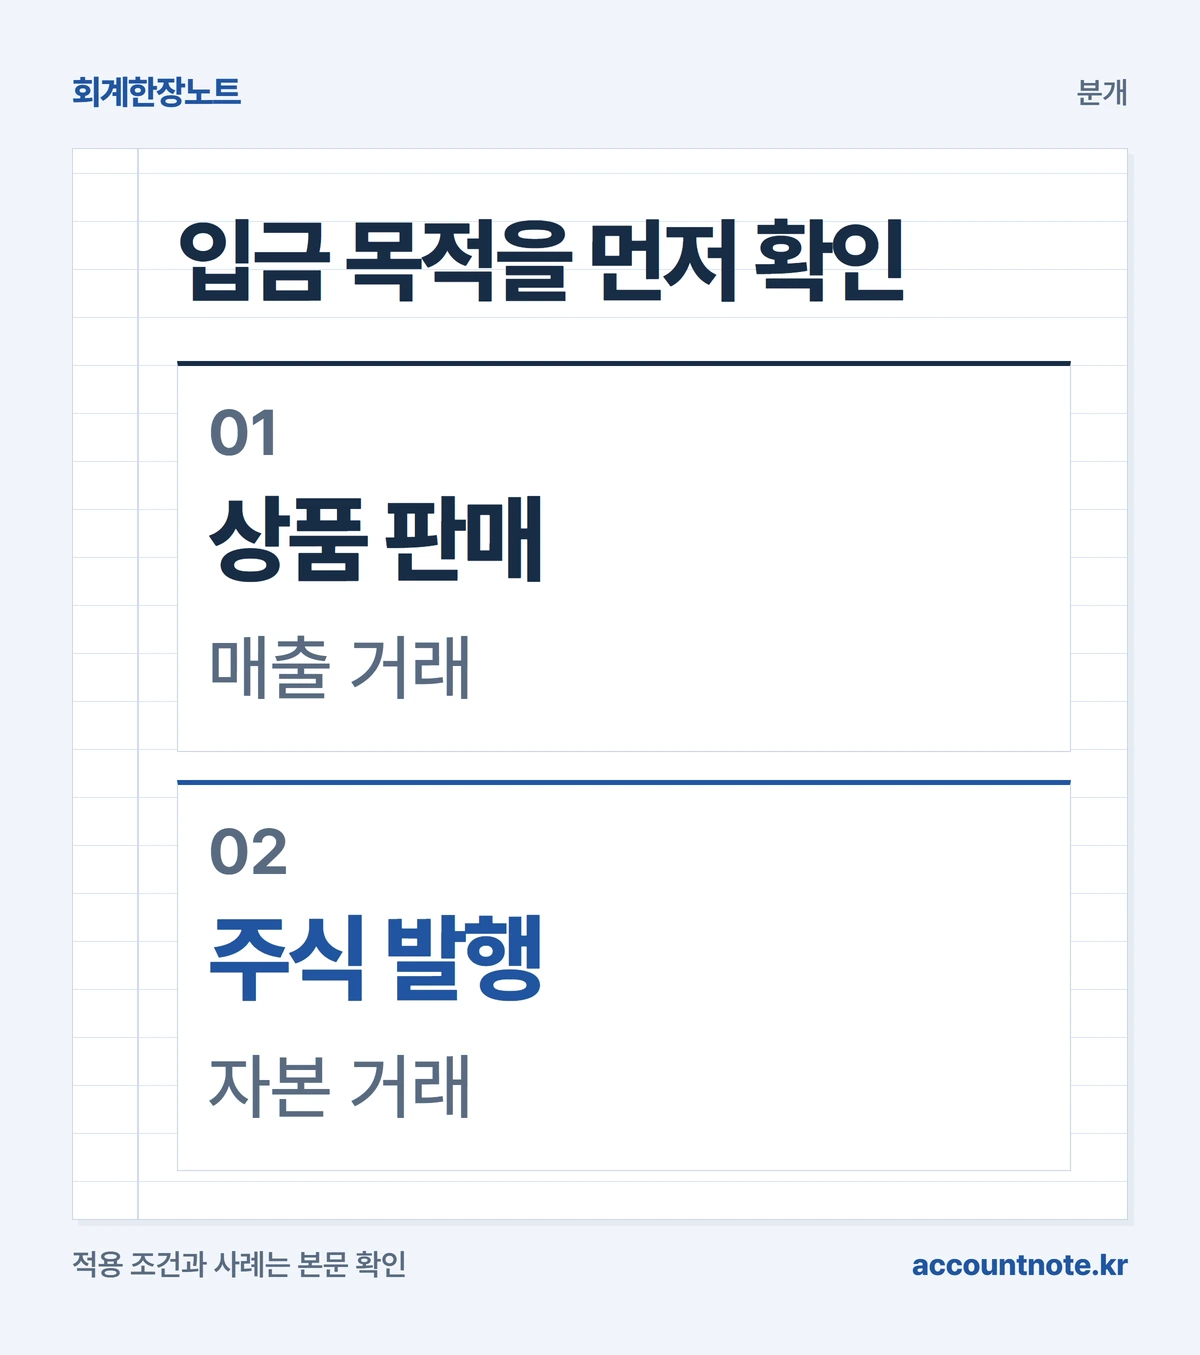
회사가 보통주를 발행해 투자금을 받았다면 통장에 돈이 들어왔다는 이유만으로 매출이 되는 것은 아닙니다. 고객에게 상품이나 서비스를 팔아 받은 돈과, 주식을 발행해 받은 돈의 성격을 구분해야 합니다.
주식발행초과금은 주식 발행 대가가 액면금액을 넘는 경우 그 초과분을 설명하는 계정입니다. 자본거래에서 생긴 금액이며 영업활동의 이익을 모은 이익잉여금과도 구분합니다.
상법 제459조는 자본거래 잉여금의 자본준비금 적립을 정합니다. 회계상 자본·부채 분류는 실제 계약의 권리와 의무에 따라 확인해야 합니다. [근거 1] [근거 2]
 도해 크게 보기
액면 500원, 발행가 1만원이면 얼마로 나누나요?
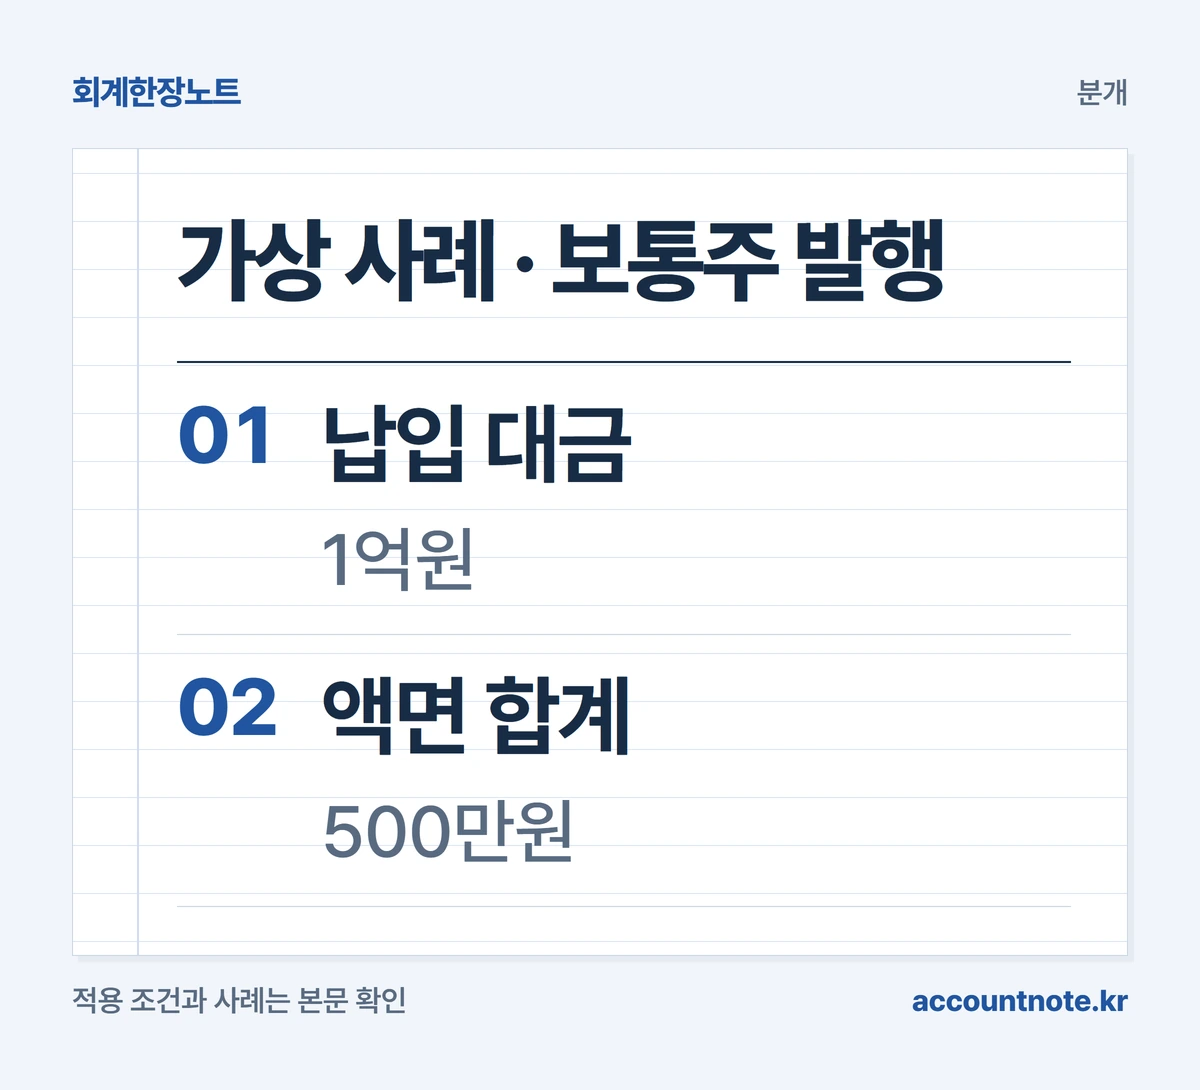
가상 회사가 액면 500원의 보통주 1만 주를 주당 1만원에 발행하고 전액 납입받았다고 하겠습니다. 발행 관련 비용은 없고, 상환 의무 등 별도 특약이 없는 기초 사례입니다.
받은 돈은 1만원×1만 주=1억원입니다. 액면금액 합계는 500원×1만 주=500만원이고, 차이는 9,500만원입니다. 이 사례에서는 자본금 500만원과 주식발행초과금 9,500만원으로 나눕니다.
액면가와 발행가는 다른 숫자입니다. 통장 입금액을 전부 자본금으로 넣으면 발행 조건에 따른 구분이 사라집니다. 주식 수와 납입 자료까지 함께 확인하세요.
| 항목 | 계산 | 금액 |
|---|---|---|
| 납입 대금 | 1만원×1만 주 | 1억원 |
| 자본금 | 500원×1만 주 | 500만원 |
| 주식발행초과금 | 1억원−500만원 | 9,500만원 |
 도해 크게 보기
납입이 완료된 기본 분개는 어떻게 되나요?
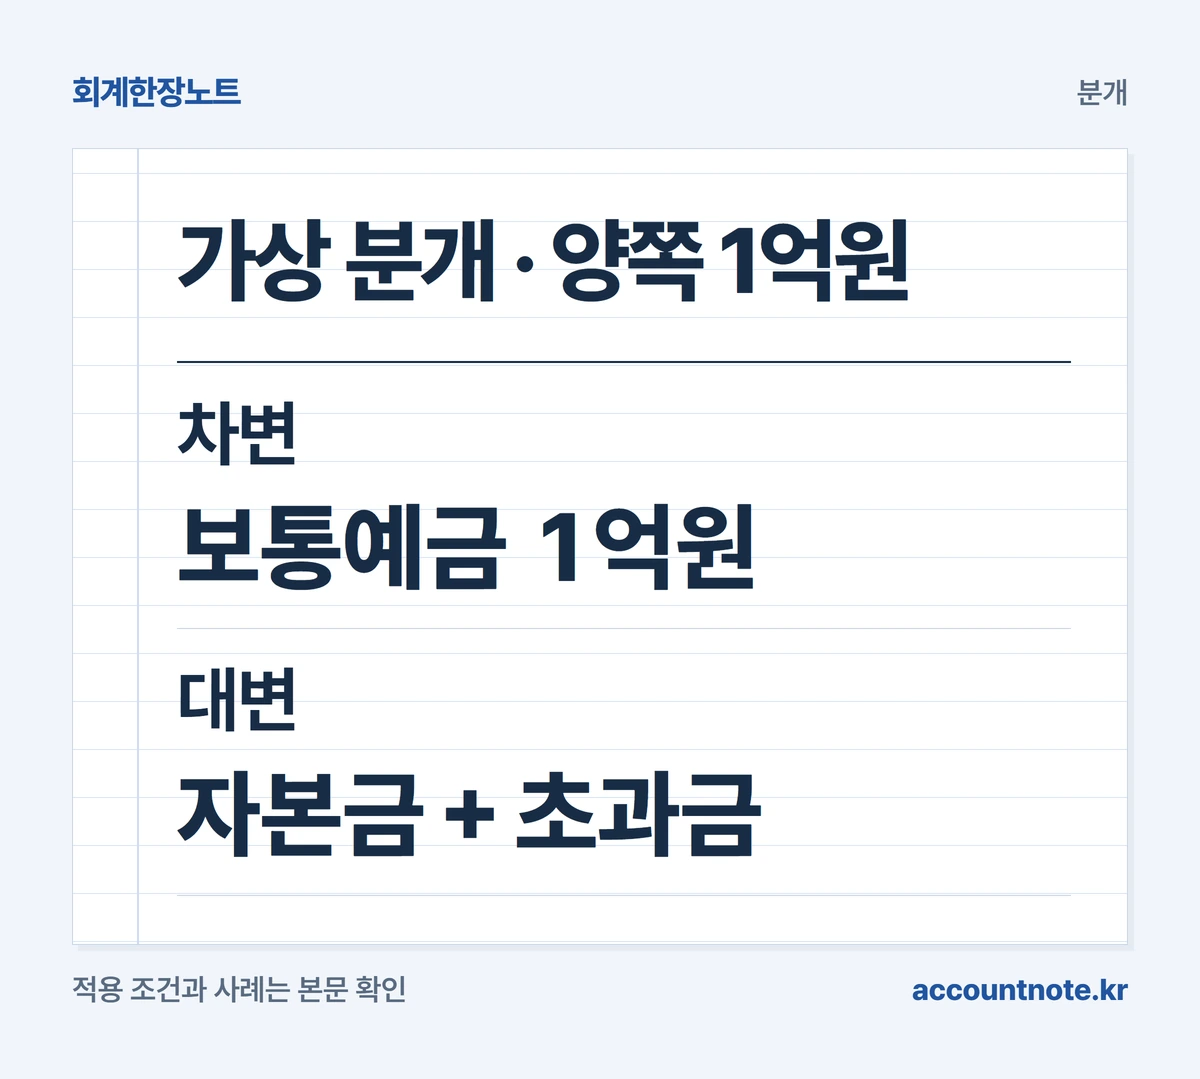
위 가정에서 납입과 발행이 완료되어 회사가 자금을 받은 기본 흐름은 차변 보통예금 1억원, 대변 자본금 500만원과 주식발행초과금 9,500만원입니다. 차변과 대변 합계는 각각 1억원으로 같습니다.
이는 설명용 분개입니다. 청약 단계인지 납입·발행이 완료됐는지, 실제 계약이 보통주인지, 회사의 적용 회계기준이 무엇인지에 따라 기록 시점과 계정을 확인해야 합니다.
입금만 먼저 받고 발행 조건이 확정되지 않은 상황에 이 전표를 그대로 복사하지 마세요. 납입 내역, 발행 조건, 완료 상태를 함께 읽어야 합니다.
 도해 크게 보기
우선주나 전환사채도 같은 분개인가요?
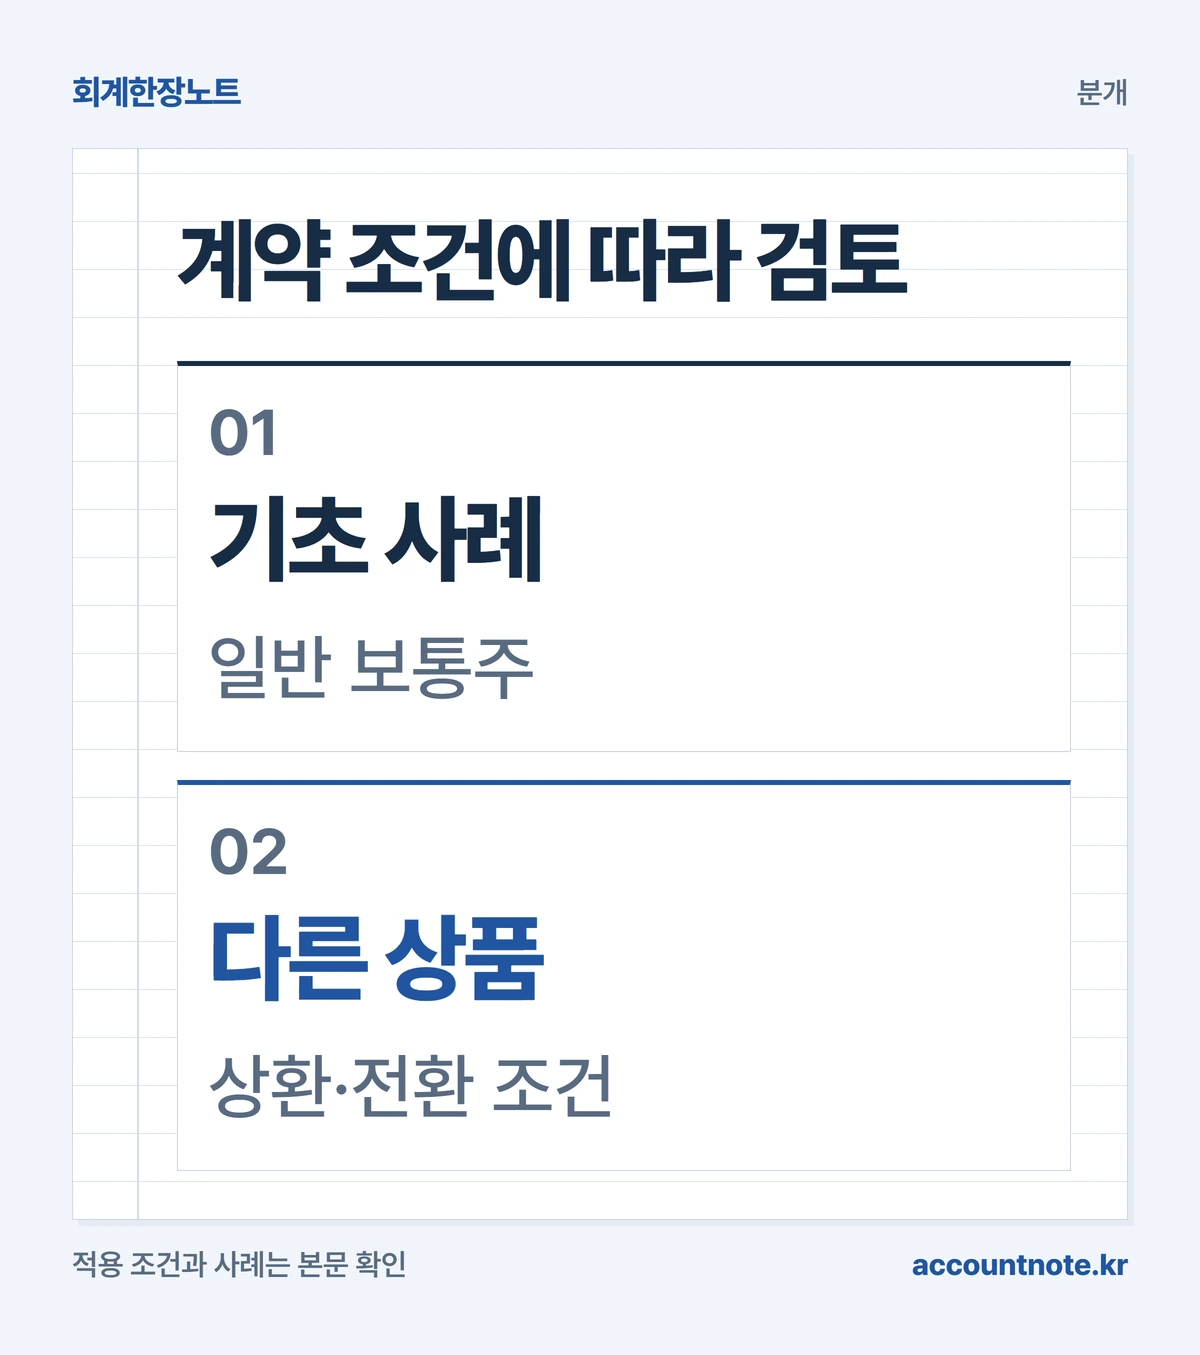
상품 이름이 비슷해도 같은 거래로 볼 수 없습니다. 상환 의무가 있거나 현금 지급을 요구할 수 있는 계약은 자본과 부채 분류를 따로 검토해야 합니다.
IAS 32는 발행자가 금융상품을 자본이나 금융부채로 어떻게 표시할지 다룹니다. “투자금”이라는 통장 적요만 보고 모두 보통주 자본거래로 입력하는 것은 맞지 않습니다. [근거 2]
우선주, 전환사채, 계약상 상환 조건이 있는 투자라면 계약서 전체와 적용 기준을 담당 회계사에게 넘기세요. 위의 보통주 가상 사례는 이런 상품의 분류를 확정하는 예시가 아닙니다.
 도해 크게 보기
발행 뒤 장부에서 무엇을 대조할까요?
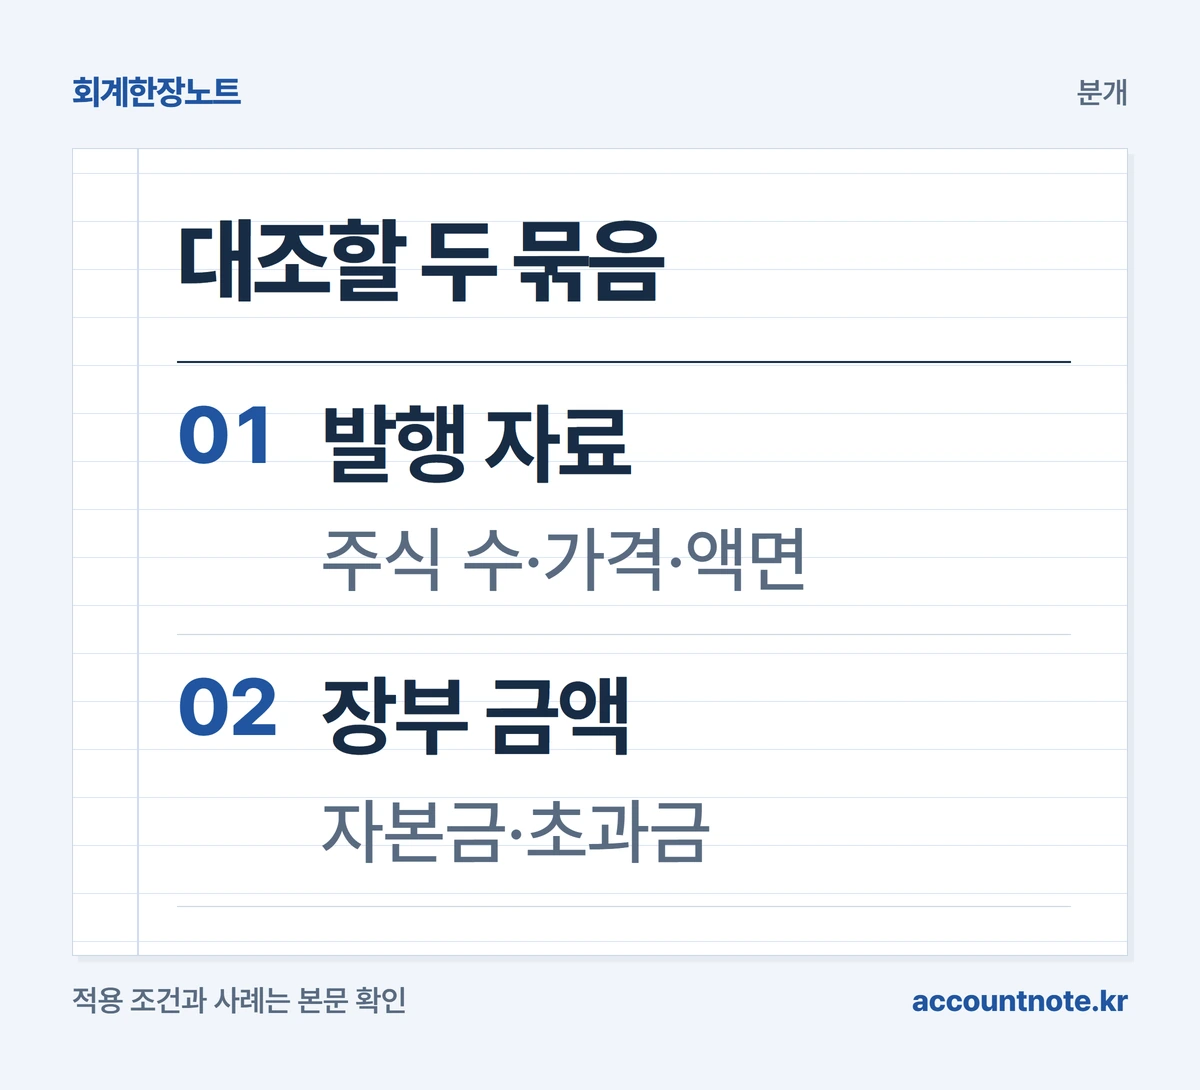
통장 입금액, 발행 주식 수, 액면금액, 발행가격, 납입·발행 완료 자료를 같은 거래번호로 연결하세요. 그다음 자본금과 초과금 합계가 발행 대금과 맞는지 확인합니다.
발행 관련 비용이 있다면 위 계산에 없던 추가 검토가 필요합니다. 비용을 어떻게 반영하는지 적용 회계기준에 맞춰 확인하고, 이유 없이 투자금 전체에서 차감한 뒤 맞췄다고 기록하지 마세요.
통장에 들어온 1억원과 자본금 500만원이 다르다는 사실 자체가 오류는 아닙니다. 왜 9,500만원이 별도 계정에 있는지 발행 자료로 설명할 수 있는지가 핵심입니다.
 도해 크게 보기
확인한 근거
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-09 · 전문가 검수 확인 후 발행.