
현금배당 1,000만원을 결의하고 일부 지급한 가상 예시로 이익잉여금·미지급배당금·보통예금의 변화를 맞춥니다. 배당 가능 이익과 통장 잔액, 원천징수는 별도로 확인합니다.
- 미지급배당금은 지급하기로 확정됐지만 아직 주주에게 주지 않은 배당금입니다. 배당 결의와 현금 지급을 나누면 손익과 통장 잔액을 혼동하지 않을 수 있습니다.
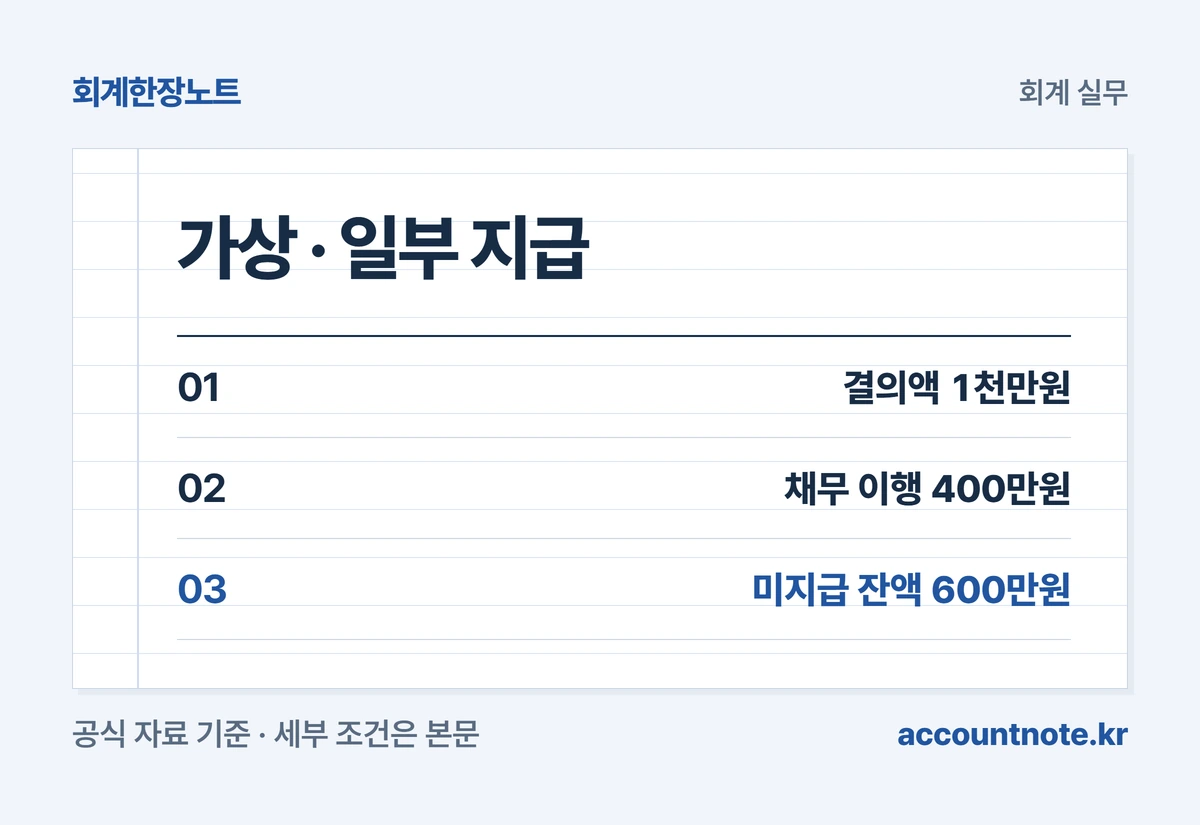
- 가상 현금배당 1,000만원 중 400만원만 지급했다면 미지급 잔액은 600만원입니다. 세금·법정 적립금 등은 생략한 교육용 예시이며 실제 의무는 따로 확인합니다.
 이미지 크게 보기
미지급배당금은 비용인가요?
주주에게 나눠 줄 이익을 아직 지급하지 않은 채무입니다. 직원 급여나 상품 구입 대금처럼 이번 기간의 영업비용으로 새로 잡는 항목이 아닙니다.
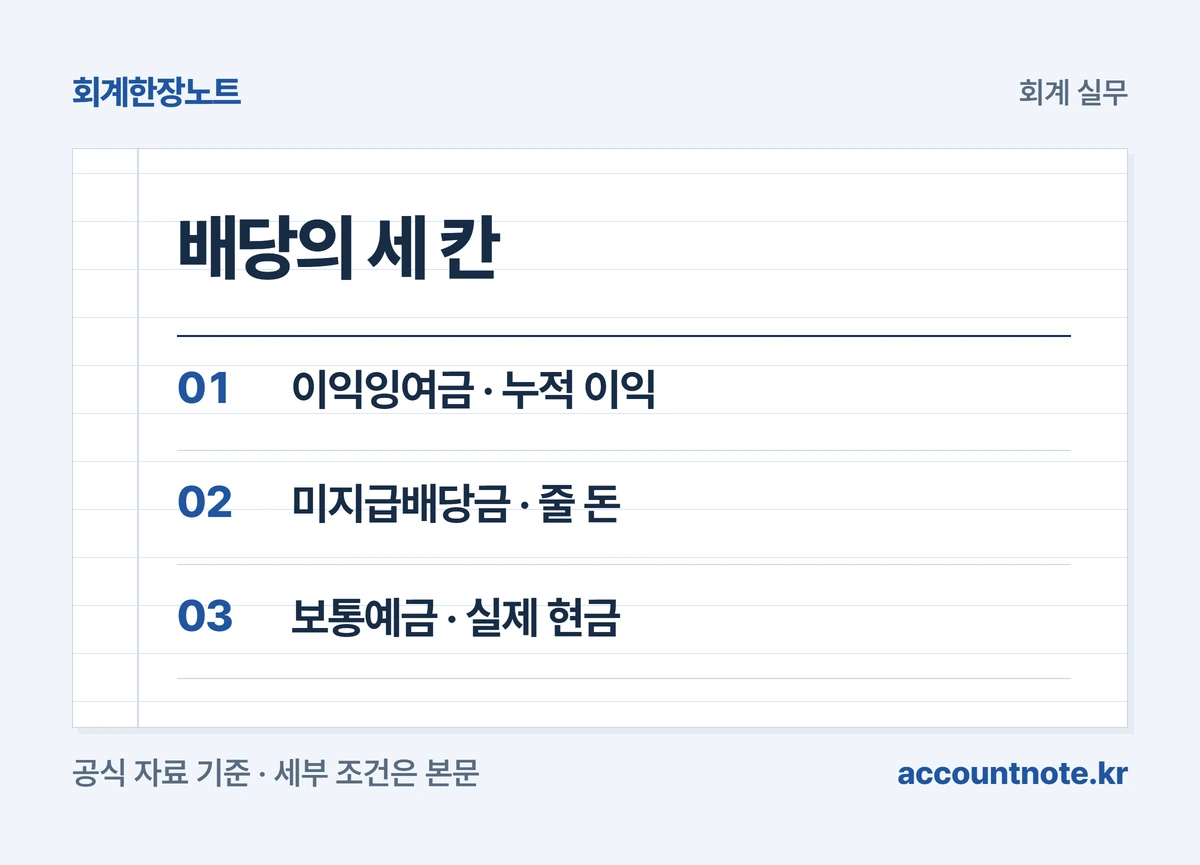
미처분이익잉여금은 이익 중 아직 처분하지 않은 누적 금액입니다. 배당이 적법하게 확정되면 해당 이익을 줄이고 주주에게 줄 채무를 기록하는 흐름으로 이해할 수 있습니다.
 도해 크게 보기
1,000만원 결의일에는 어떻게 분개하나요?
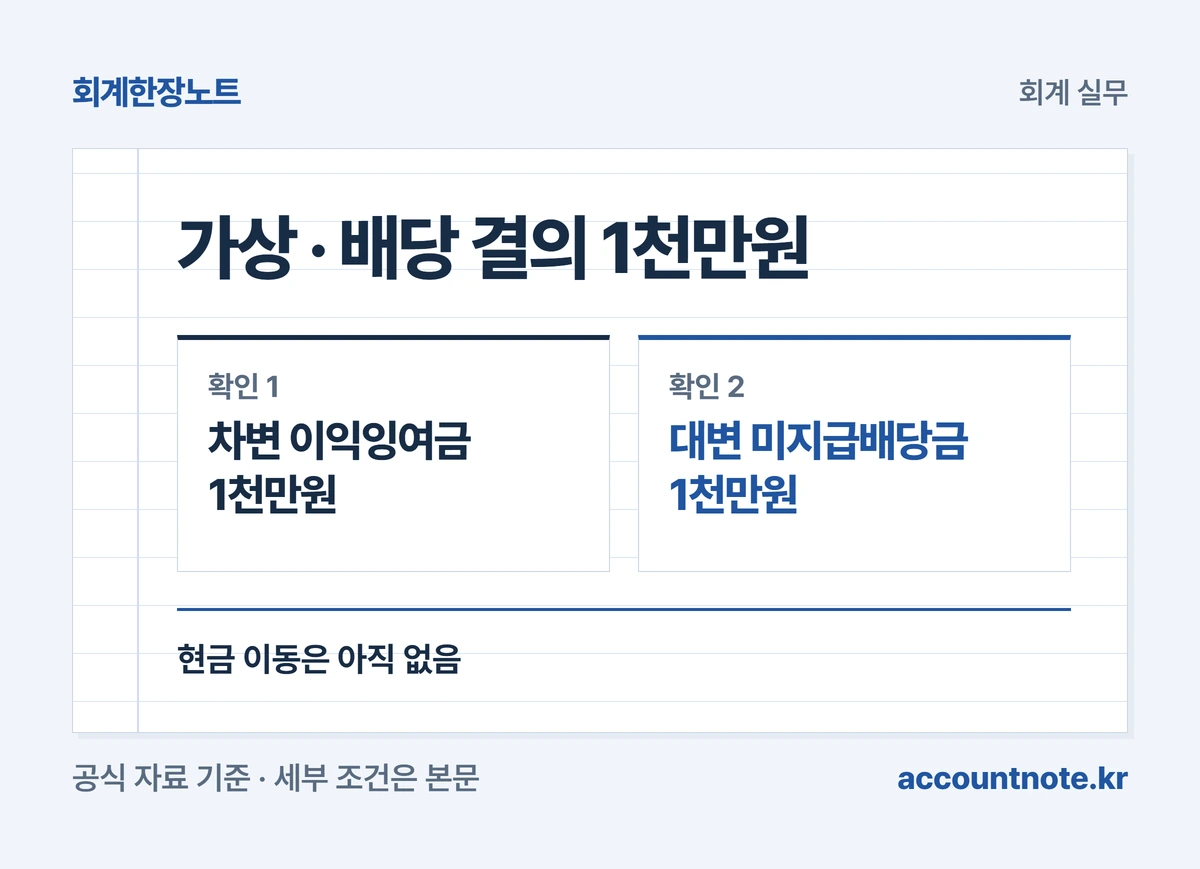
배당을 결정할 권한이 있는 기관의 적법한 결의로 현금배당 1,000만원이 확정됐다고 가정합니다. 배당 가능 한도·정관·결의 요건을 충족했고 법정 적립금과 세금 효과는 설명에서 생략합니다. [근거 1]
교육용 분개는 차변 미처분이익잉여금 1,000만원, 대변 미지급배당금 1,000만원입니다. 이 날 현금을 아직 보내지 않았다면 보통예금을 줄이지 않습니다.
실제 전표는 회사의 적용 회계기준·결의 내용·계정 체계를 확인해 작성합니다. 대표가 “배당하자”고 말한 것만으로 결의가 적법하게 끝났다고 보지는 않습니다.
| 차변 | 대변 |
|---|---|
| 미처분이익잉여금 10,000,000원 | 미지급배당금 10,000,000원 |
 도해 크게 보기
400만원만 지급하면 잔액은요?
이 예시에서는 원천징수 등을 생략하고 배당채무 400만원을 현금 400만원으로 이행했다고 가정합니다. 차변 미지급배당금 400만원, 대변 보통예금 400만원입니다.
배당채무 1,000만원 − 이행액 400만원 = 남은 미지급배당금 600만원입니다. 통장에서 나간 400만원을 배당비용으로 다시 적으면 이익을 두 번 줄이는 오류가 됩니다.
실제 원천징수가 있으면 주주에게 보낸 순액과 세금 예수금을 나눠야 합니다. 통장 이체액만으로 배당채무를 얼마나 갚았는지 단정하지 마세요.
 도해 크게 보기
결산 뒤에 결의했다면 전년도 부채인가요?
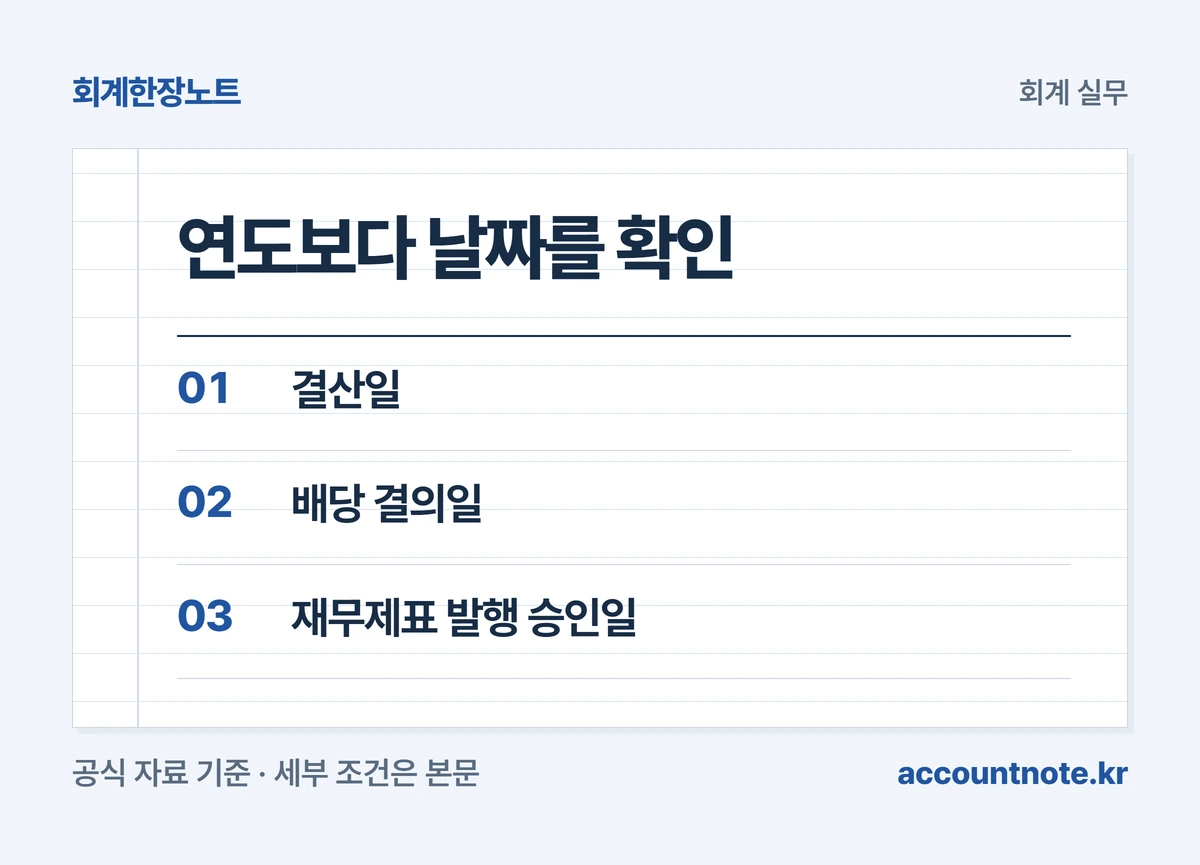
전년도 이익을 재원으로 한다는 사실과 부채가 언제 생겼는지는 다른 질문입니다. 결산일·배당 결의일·재무제표 발행 승인일을 나누어 확인해야 합니다.
보고기간후사건은 결산일 뒤에 일어난 일입니다. 적용 회계기준에 따라 결산일에 이미 있던 조건인지, 이후 새로 생긴 조건인지 구분해 조정과 공시를 판단합니다. [근거 3]
결의일을 확인하지 않은 채 전년도 미지급배당금으로 소급 입력하지 마세요. 전기말 인식·주석 문제는 배당 결의서와 날짜를 회계 담당자에게 함께 전달해 확인합니다.
 도해 크게 보기
통장에 돈이 있으면 배당해도 되나요?
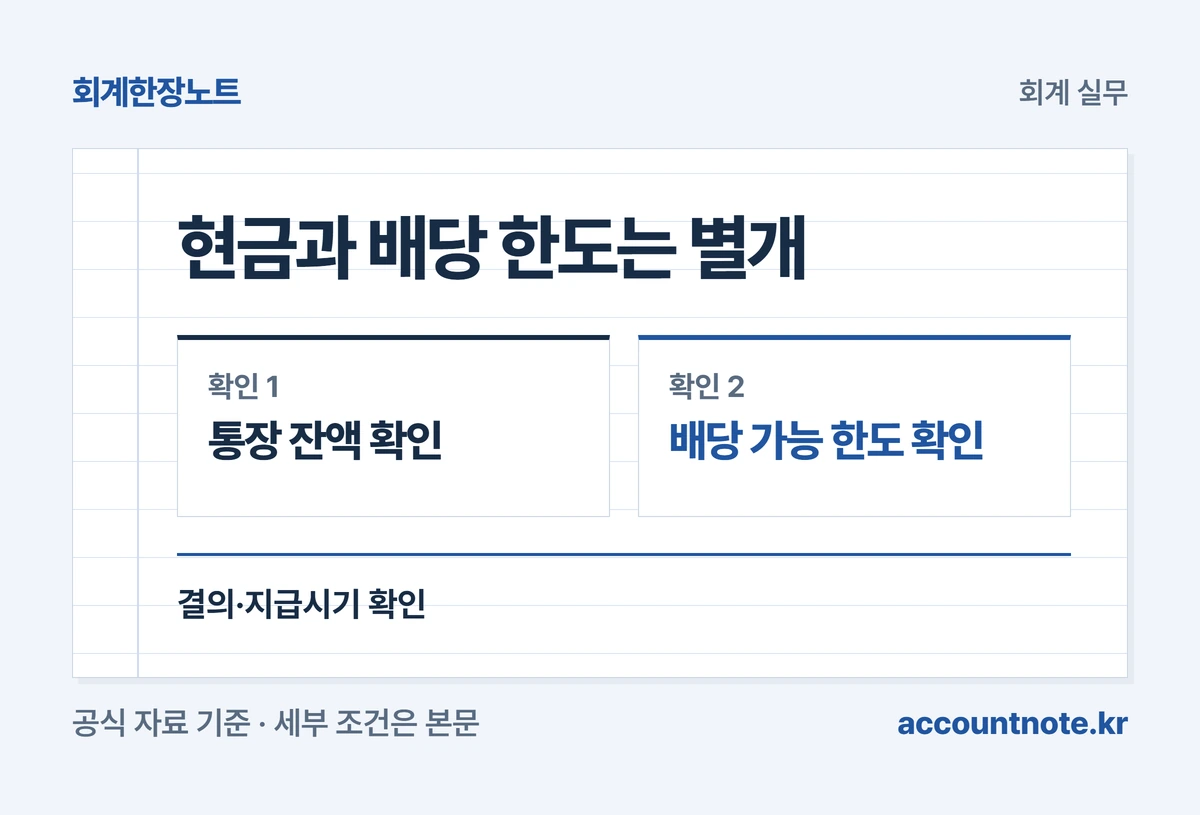
통장 잔액과 배당 가능 이익은 같은 숫자가 아닙니다. 상법은 순자산에서 자본금·준비금 등을 공제하는 한도와 결의 요건을 정합니다. [근거 1]
배당 지급시기도 확인합니다. 상법은 원칙적으로 결의일부터 1개월 이내 지급하되, 주주총회 또는 이사회에서 지급시기를 따로 정한 경우를 구분합니다. [근거 2]
회사 자금 사정만 보고 회계상 배당채무를 없애지는 않습니다. 지급 일정이 달라졌다면 결의 내용과 미지급 잔액을 같이 검토하세요.
 도해 크게 보기
월말에는 어느 자료를 맞추면 되나요?
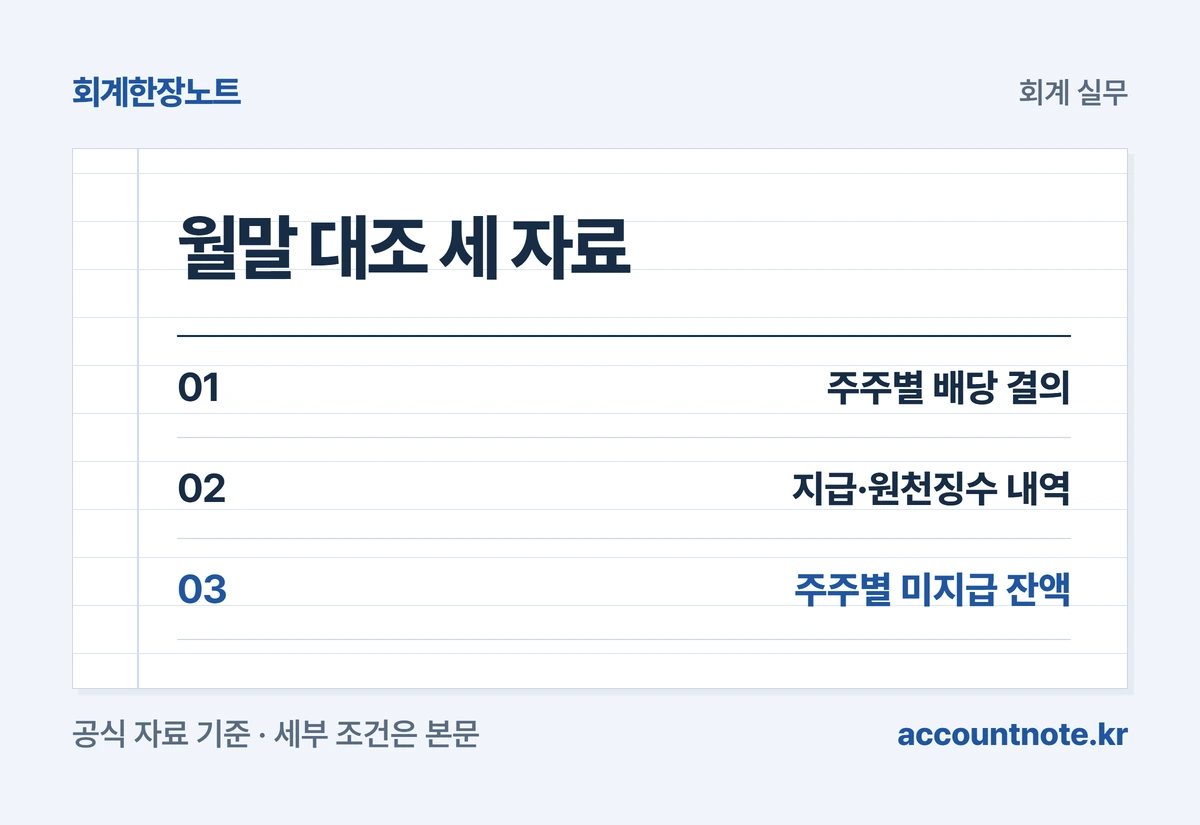
결의서의 주주별 배당액, 지급·원천징수 기록, 미지급배당금 원장을 연결하세요. 합계만 맞고 주주별로 뒤바뀌면 다음 지급에서 오류가 납니다.
예시의 출발액 1,000만원과 이행액 400만원을 확인한 뒤 잔액 600만원을 주주별로 나눠 검산합니다. 실제 전표에서는 원천징수세액과 신고·납부 일정도 함께 맞춥니다.
- 결의가 확정된 날짜와 권한 확인
- 지급액·세금·채무 감소액 대조
- 주주별 잔액 합계와 원장 대조
- 기말 인식·공시는 적용 기준 확인
 도해 크게 보기
확인한 근거
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-19 · 전문가 검수 확인 후 발행.