
부가세예수금과 부가세대급금의 차이를 매출·매입·신고·납부 네 단계 분개로 연결합니다. 불공제 매입세액 처리도 함께 설명합니다.
- 매출 때 받은 부가세는 부가세예수금, 매입 때 낸 부가세는 부가세대급금입니다.
- 신고 때 두 계정을 상계하고 차액을 미지급세금으로 넘깁니다.
- 불공제 매입세액은 부가세대급금에 남기지 말고 비용·자산에 포함합니다.
- 거래처원장과 부가세 신고서의 공급가액·세액을 함께 대조하세요.
 이미지 크게 보기
예수금과 대급금은 누구 돈인가요?
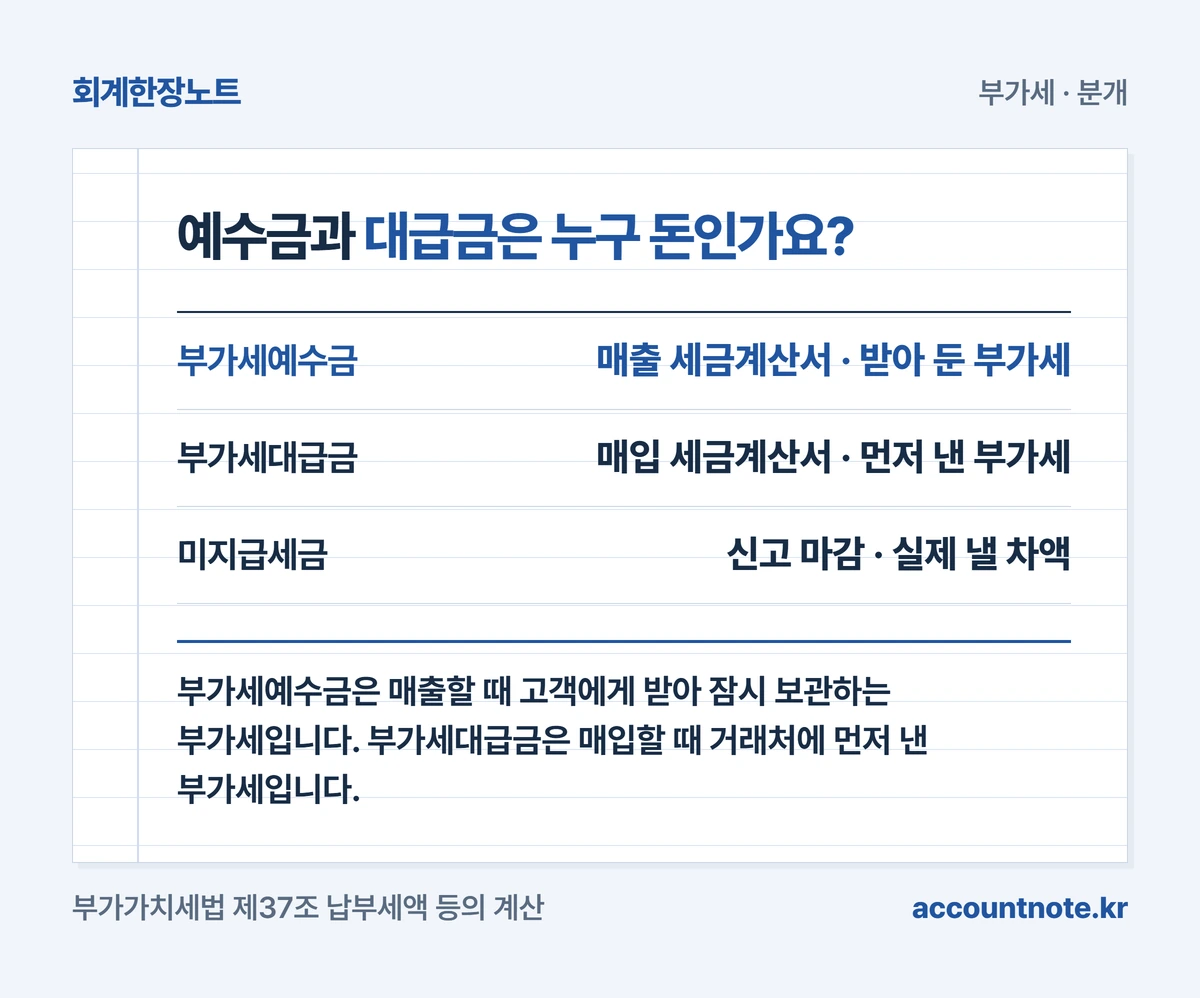
부가세예수금은 매출할 때 고객에게 받아 잠시 보관하는 부가세입니다. 부가세대급금은 매입할 때 거래처에 먼저 낸 부가세입니다.
‘예수’는 맡아 둔 돈, ‘대급’은 대신 내 준 돈이라고 기억하면 쉽습니다. 신고 때 받은 부가세에서 공제 가능한 낸 부가세를 빼고 차액을 납부합니다. [근거 1]
두 계정은 매출·매입의 본체와 분리해야 합니다. 부가세 포함 금액 전체를 매출이나 비용으로 잡으면 손익도 틀어집니다.
| 계정 | 언제 생기나 | 성격 |
|---|---|---|
| 부가세예수금 | 매출 세금계산서 | 받아 둔 부가세 |
| 부가세대급금 | 매입 세금계산서 | 먼저 낸 부가세 |
| 미지급세금 | 신고 마감 | 실제 낼 차액 |
 도해 크게 보기
1,100만원 매출 분개는 어떻게 하나요?
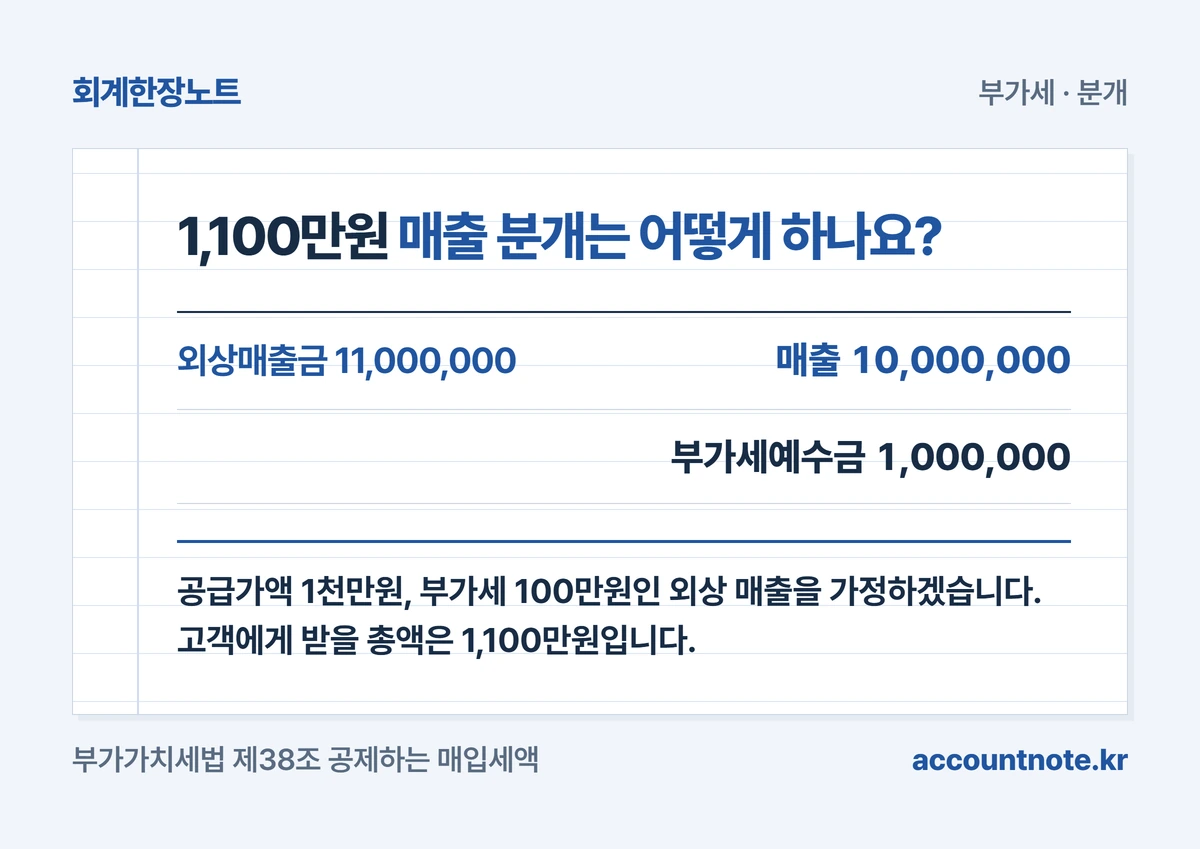
공급가액 1천만원, 부가세 100만원인 외상 매출을 가정하겠습니다. 고객에게 받을 총액은 1,100만원입니다.
차변 외상매출금 1,100만원, 대변 매출 1천만원, 대변 부가세예수금 100만원으로 적습니다. 차변과 대변 합계는 각각 1,100만원입니다.
입금될 때는 차변 보통예금 1,100만원, 대변 외상매출금 1,100만원입니다. 이때 매출과 부가세를 다시 잡지 않습니다.
| 차변 | 대변 |
|---|---|
| 외상매출금 11,000,000 | 매출 10,000,000 |
| 부가세예수금 1,000,000 |
 도해 크게 보기
550만원 매입 분개는 어떻게 하나요?
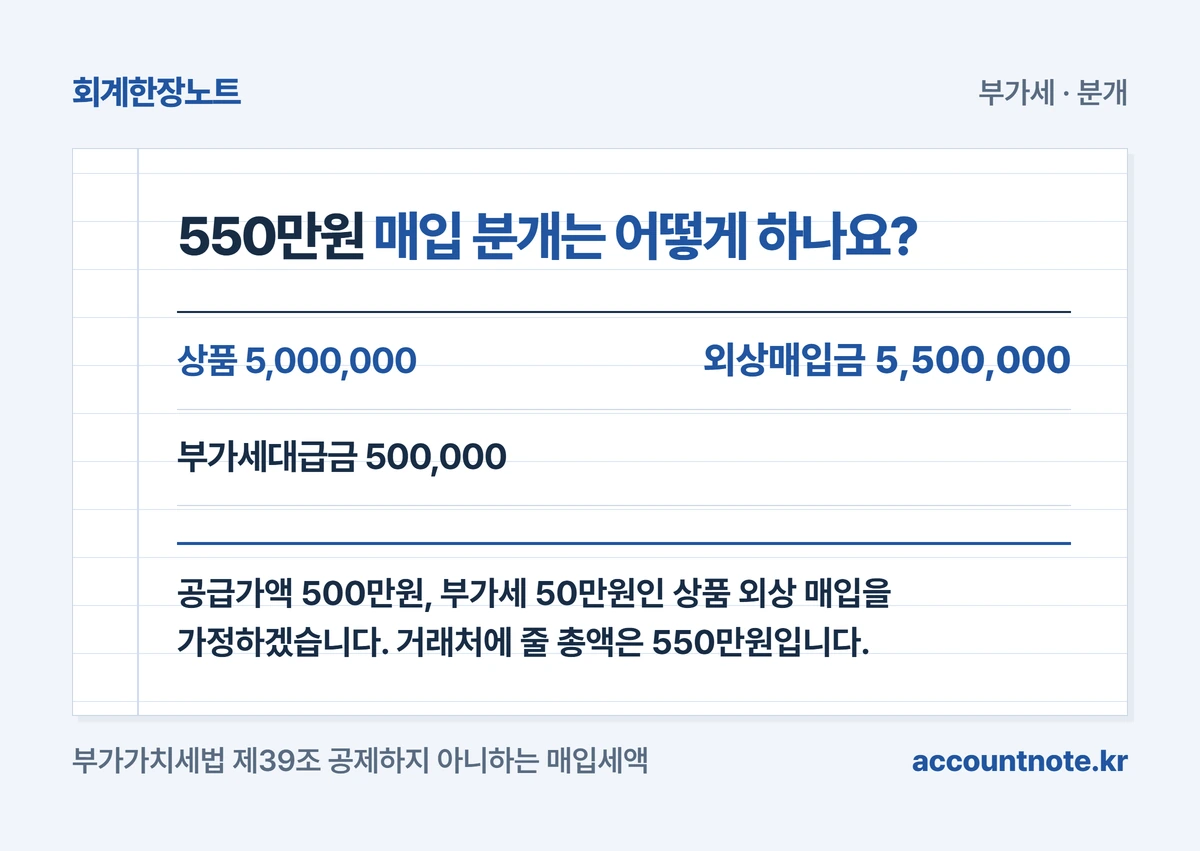
공급가액 500만원, 부가세 50만원인 상품 외상 매입을 가정하겠습니다. 거래처에 줄 총액은 550만원입니다.
차변 상품 500만원, 차변 부가세대급금 50만원, 대변 외상매입금 550만원입니다. 공제 가능한 정상 세금계산서라는 가정입니다. [근거 2]
대금을 지급할 때는 차변 외상매입금 550만원, 대변 보통예금 550만원입니다. 비용·상품과 부가세를 다시 기록하지 않습니다.
| 차변 | 대변 |
|---|---|
| 상품 5,000,000 | 외상매입금 5,500,000 |
| 부가세대급금 500,000 |
 도해 크게 보기
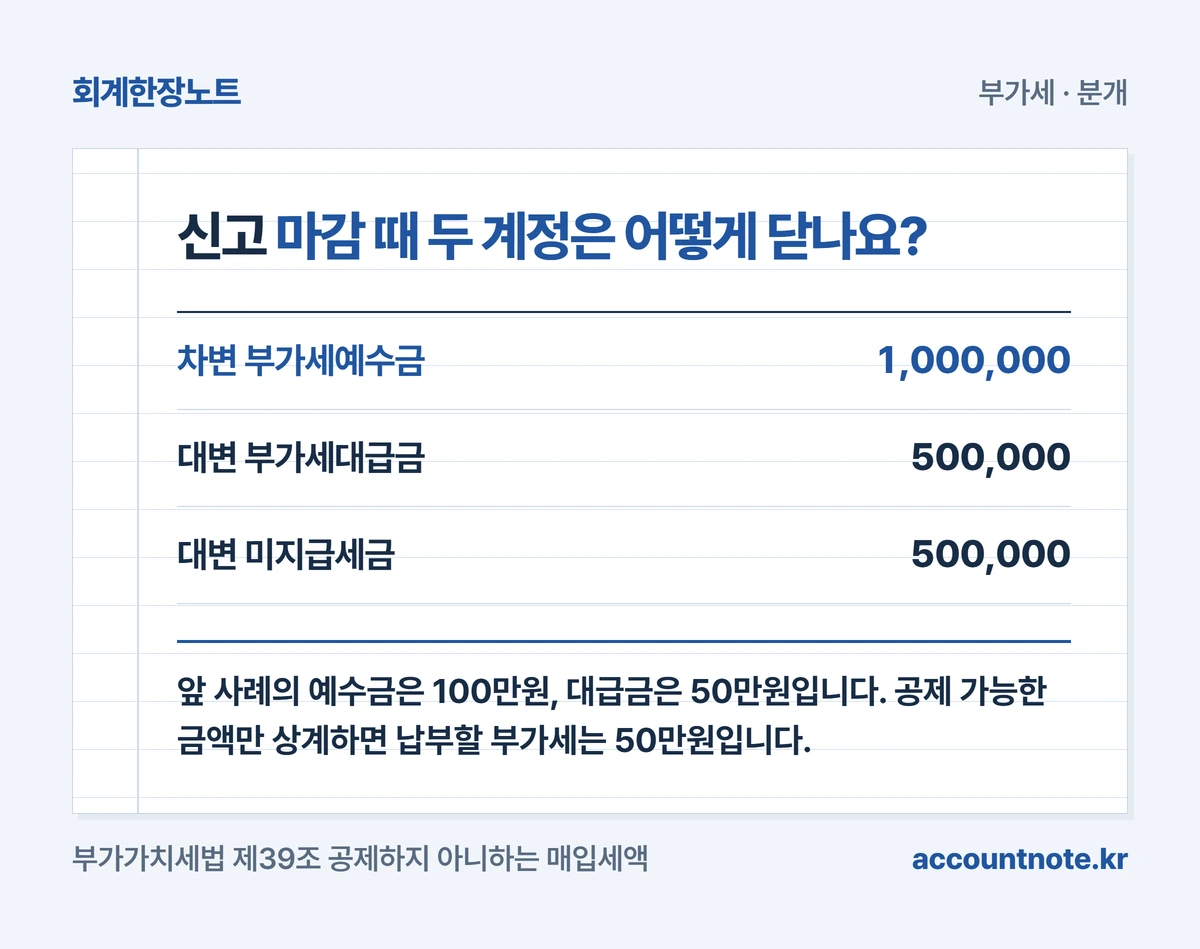
신고 마감 때 두 계정은 어떻게 닫나요?
앞 사례의 예수금은 100만원, 대급금은 50만원입니다. 공제 가능한 금액만 상계하면 납부할 부가세는 50만원입니다.
실무에서는 차변 부가세예수금 100만원, 대변 부가세대급금 50만원, 대변 미지급세금 50만원으로 정리할 수 있습니다. 사용하는 회계 프로그램의 자동 분개 명칭은 다를 수 있습니다.
세금을 낼 때는 차변 미지급세금 50만원, 대변 보통예금 50만원입니다. 신고서 납부세액과 미지급세금 잔액이 같아야 합니다.
| 신고 마감 분개 | 금액 |
|---|---|
| 차변 부가세예수금 | 1,000,000 |
| 대변 부가세대급금 | 500,000 |
| 대변 미지급세금 | 500,000 |
 도해 크게 보기
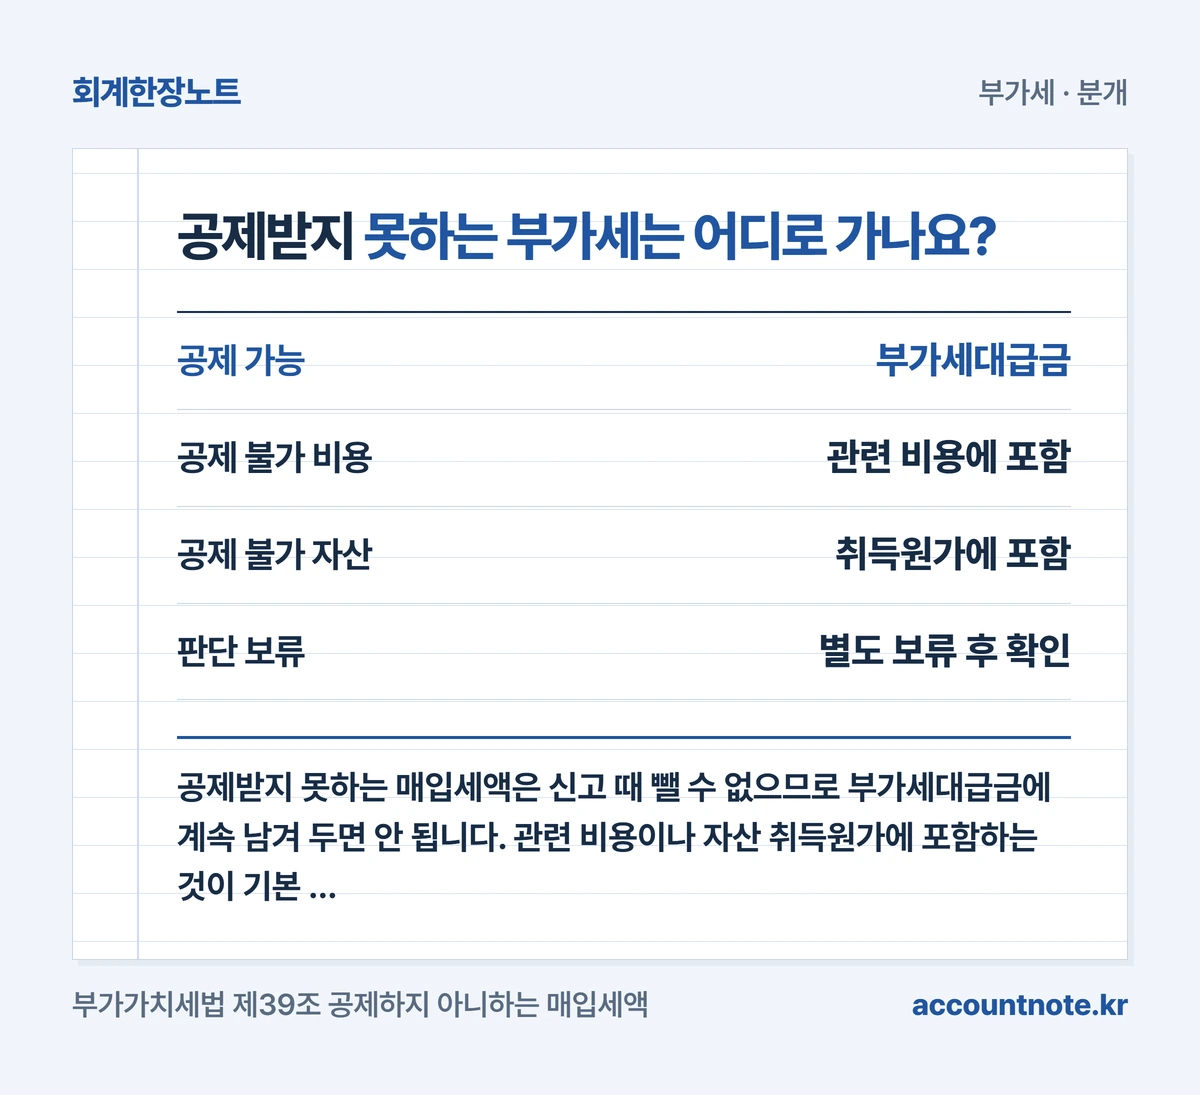
공제받지 못하는 부가세는 어디로 가나요?
공제받지 못하는 매입세액은 신고 때 뺄 수 없으므로 부가세대급금에 계속 남겨 두면 안 됩니다. 관련 비용이나 자산 취득원가에 포함하는 것이 기본 흐름입니다. [근거 3]
예를 들어 거래처 선물 110만원이 전부 기업업무추진비 관련 불공제라면, 100만원만 비용으로 잡고 10만원을 대급금에 두지 않습니다. 비용 110만원으로 처리한 뒤 세법상 한도를 따로 검토합니다.
차량·접대·면세사업·증빙 오류 등 불공제 사유마다 법인세 처리도 달라질 수 있습니다. 불공제 코드를 사유별로 남기세요.
| 매입 | 대급금 처리 |
|---|---|
| 공제 가능 | 부가세대급금 |
| 공제 불가 비용 | 관련 비용에 포함 |
| 공제 불가 자산 | 취득원가에 포함 |
| 판단 보류 | 별도 보류 후 확인 |
 도해 크게 보기
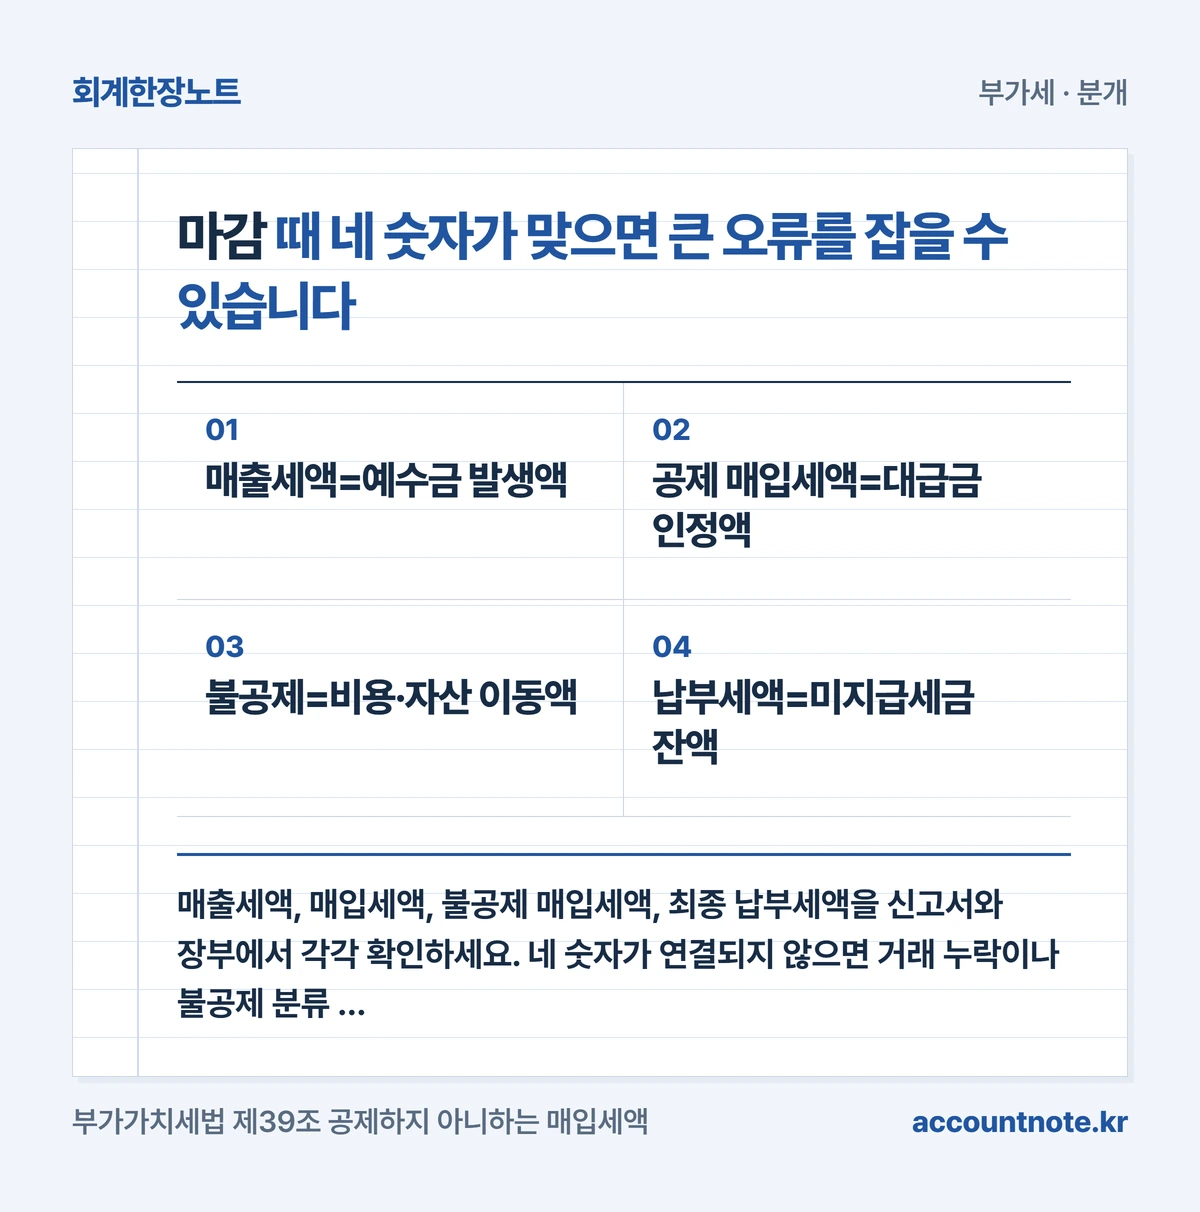
마감 때 네 숫자가 맞으면 큰 오류를 잡을 수 있습니다
매출세액, 매입세액, 불공제 매입세액, 최종 납부세액을 신고서와 장부에서 각각 확인하세요. 네 숫자가 연결되지 않으면 거래 누락이나 불공제 분류 오류가 있을 가능성이 큽니다.
환급이 생기는 기간에는 미수세금 등 회사가 쓰는 계정 체계에 맞춰 반대 방향으로 정리합니다. 계정명보다 중요한 것은 신고서 차액과 장부 잔액이 일치하는지입니다.
- 매출세액=예수금 발생액
- 공제 매입세액=대급금 인정액
- 불공제=비용·자산 이동액
- 납부세액=미지급세금 잔액
 도해 크게 보기
확인한 근거
- 부가가치세법 제37조 납부세액 등의 계산 · 국가법령정보센터 ↗
- 부가가치세법 제38조 공제하는 매입세액 · 국가법령정보센터 ↗
- 부가가치세법 제39조 공제하지 아니하는 매입세액 · 국가법령정보센터 ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-09-22 · 전문가 검수 확인 후 발행.