
외상값을 끝내 못 받게 되면 대손충당금에서 먼저 빼고 모자라는 만큼만 대손상각비로 적습니다. 1,100만원 사례로 대손세액공제 100만원을 부가세예수금으로 떼는 분개, 공제를 받고도 전액 비용으로 적는 실수, 미수금·대여금의 비용 구분, 나중에 회수한 돈의 분개까지 계산표로 정리합니다.
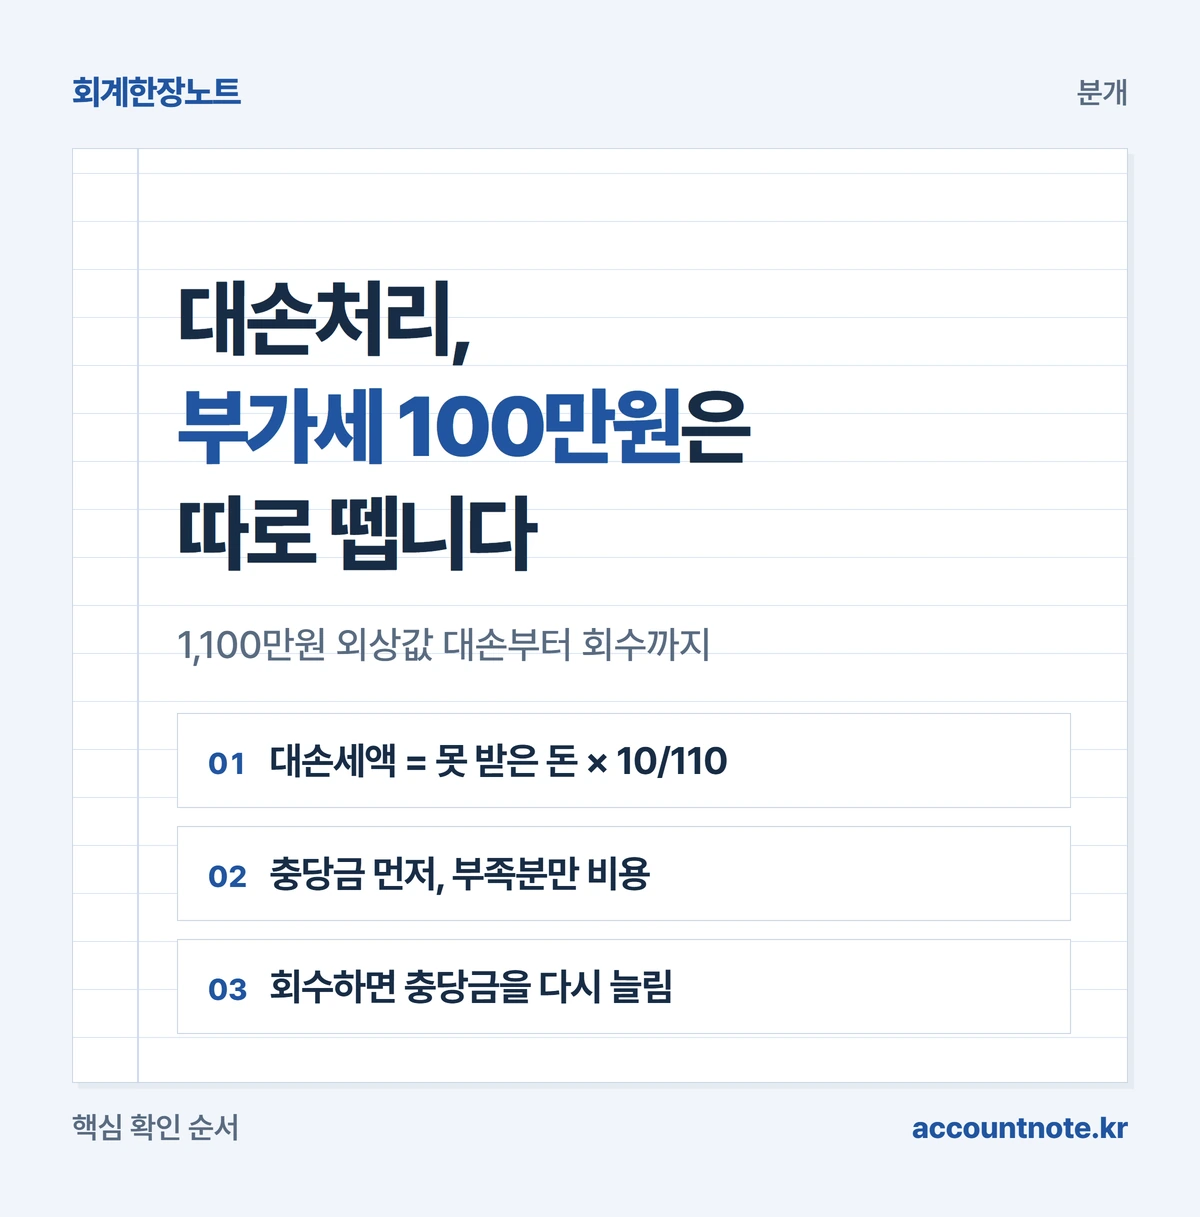
- 대손이 확정되면 받을 돈을 장부에서 지우고, 미리 쌓아 둔 대손충당금에서 먼저 뺍니다. 모자라는 만큼만 대손상각비로 적습니다.
- 세금계산서를 발행한 외상값이면 못 받은 돈의 110분의 10은 부가세 확정신고 때 매출세액에서 빼므로 손실이 아닙니다. 그 몫은 부가세예수금을 줄이는 칸으로 적습니다.
- 대손 처리한 돈이 나중에 들어오면 대손충당금을 다시 늘리고, 그 돈에 든 부가세는 회수한 기간의 매출세액에 더합니다.
 이미지 크게 보기
대손이 확정되면 장부에서 무엇을 하나요?
받을 돈인 외상매출금을 장부에서 지우고, 그 손실을 대손충당금에서 먼저 뺍니다. 충당금이 모자라면 모자란 만큼만 대손상각비라는 비용으로 적습니다.[근거 1]
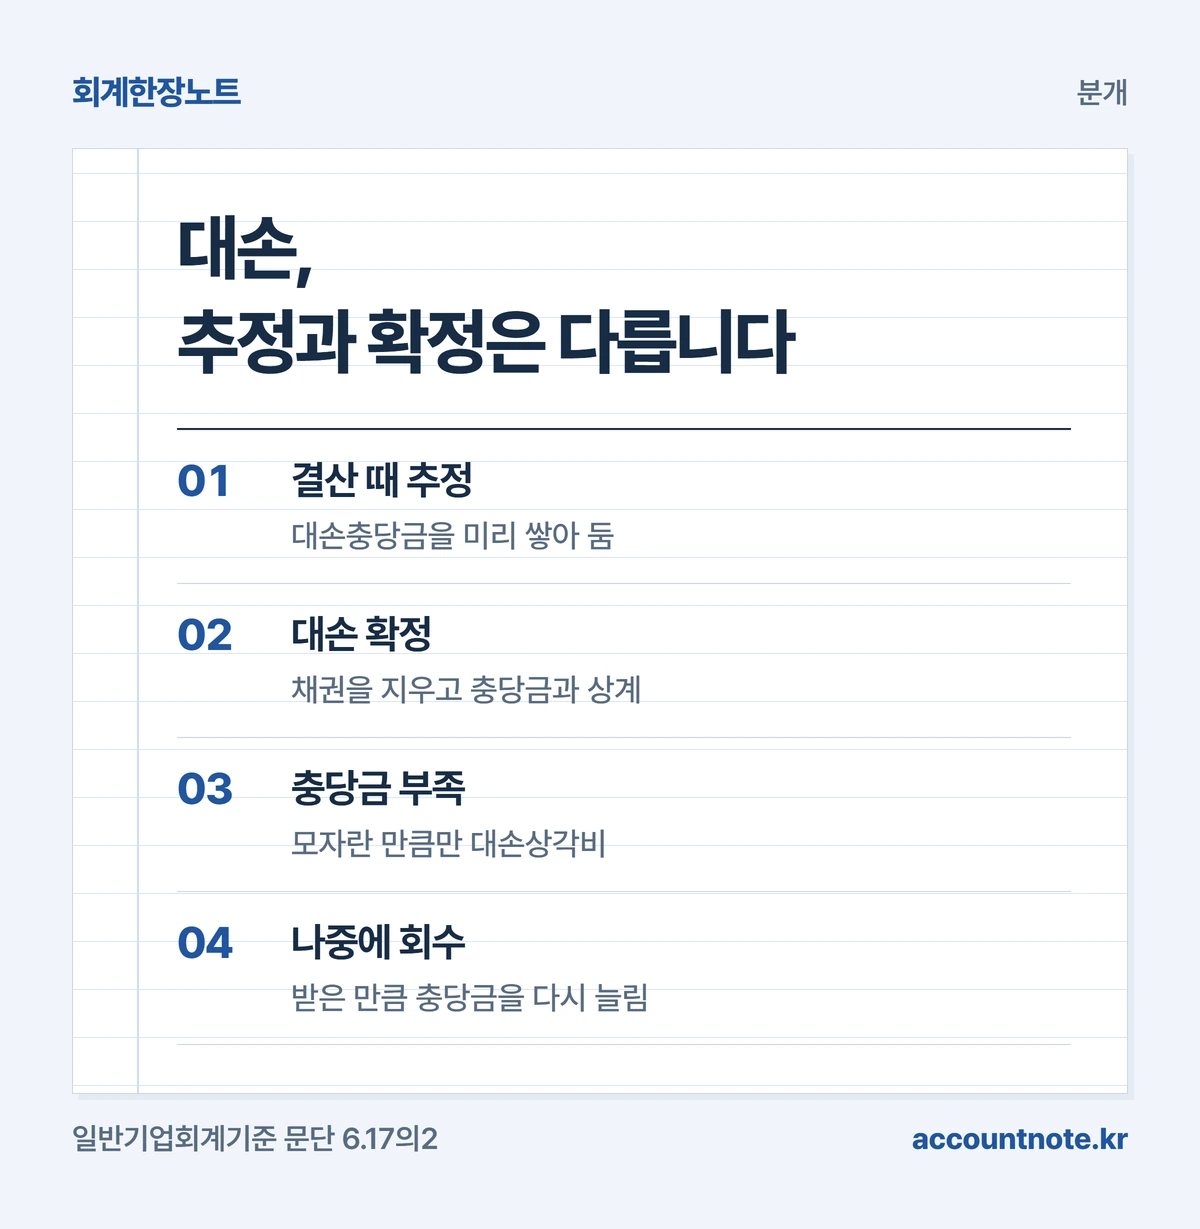
대손은 거래처에서 받을 돈을 끝내 받지 못하게 된 것을 말합니다. 대손충당금은 못 받을 것 같은 금액을 결산 때 미리 추정해 쌓아 둔 금액입니다.
이 글은 일반기업회계기준을 쓰는 12월 결산 중소기업이 대손이 실제로 확정된 날의 분개를 다룹니다. 세금에서 비용으로 인정받는 대손 사유는 필요한 만큼만 짚습니다.[근거 6]
| 상황 | 장부에서 할 일 |
|---|---|
| 결산 때 못 받을 것 같다 | 대손충당금 설정(추정) |
| 못 받는 것이 확정됐다 | 채권을 지우고 충당금과 상계 |
| 충당금이 모자란다 | 부족분만 대손상각비 |
| 나중에 일부를 받았다 | 충당금을 다시 늘림 |
 도해 크게 보기
1,100만원 중 부가세 100만원은 왜 따로 떼나요?
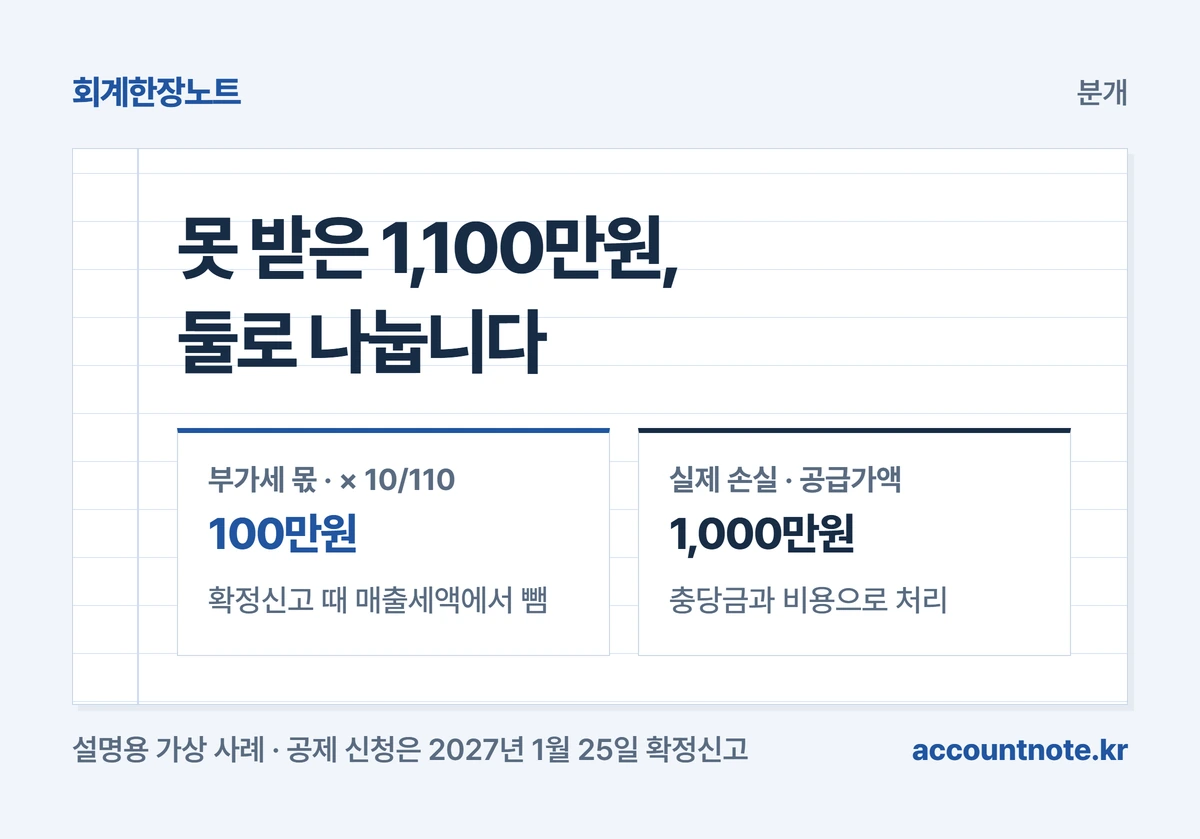
그 100만원은 부가세 신고 때 돌려받는 셈이라 손실이 아니기 때문입니다. 부가세가 붙은 외상값을 못 받게 되면 못 받은 금액의 110분의 10을 매출세액에서 뺄 수 있고, 이것을 대손세액공제라고 합니다.[근거 2]
설명용 가상 사례입니다. 중소기업 ㈜한장유통은 2024년 5월 31일 ㈜가온상사에 상품을 넘기고 공급가액 1,000만원, 부가세 100만원의 세금계산서를 발행했습니다. 대금 1,100만원은 2024년 6월 30일까지 받기로 했지만 한 푼도 들어오지 않았습니다.
두 회사는 특수관계가 아닙니다. 중소기업의 외상매출금은 회수기일부터 2년이 지나면 세법이 인정하는 대손 사유가 되므로, ㈜한장유통은 2026년 11월 30일 이 외상값을 대손 처리하기로 했습니다.[근거 6][근거 3]
대손세액은 1,100만원 × 10/110 = 100만원입니다. 실제 손실은 나머지 공급가액 1,000만원뿐입니다.
이 공제는 10월 예정신고가 아니라 확정신고 때 증명 서류와 함께 신청합니다.[근거 2] 하반기(7~12월) 확정신고 기한은 과세기간이 끝난 뒤 25일 안, 곧 2027년 1월 25일입니다.[근거 4]
공급일부터 10년이 지난 날이 속하는 과세기간의 확정신고 기한까지 대손이 확정돼야 공제됩니다.[근거 3] 오래된 채권이라면 공급일부터 확인하세요.
| 계산 | 금액 |
|---|---|
| 못 받은 돈(부가세 포함) | 11,000,000원 |
| 대손세액(× 10/110) | 1,000,000원 |
| 실제 손실(공급가액) | 10,000,000원 |
| 공제 신청 | 2027년 1월 25일 확정신고 |
 도해 크게 보기
충당금이 300만원뿐이면 분개는 어떻게 하나요?
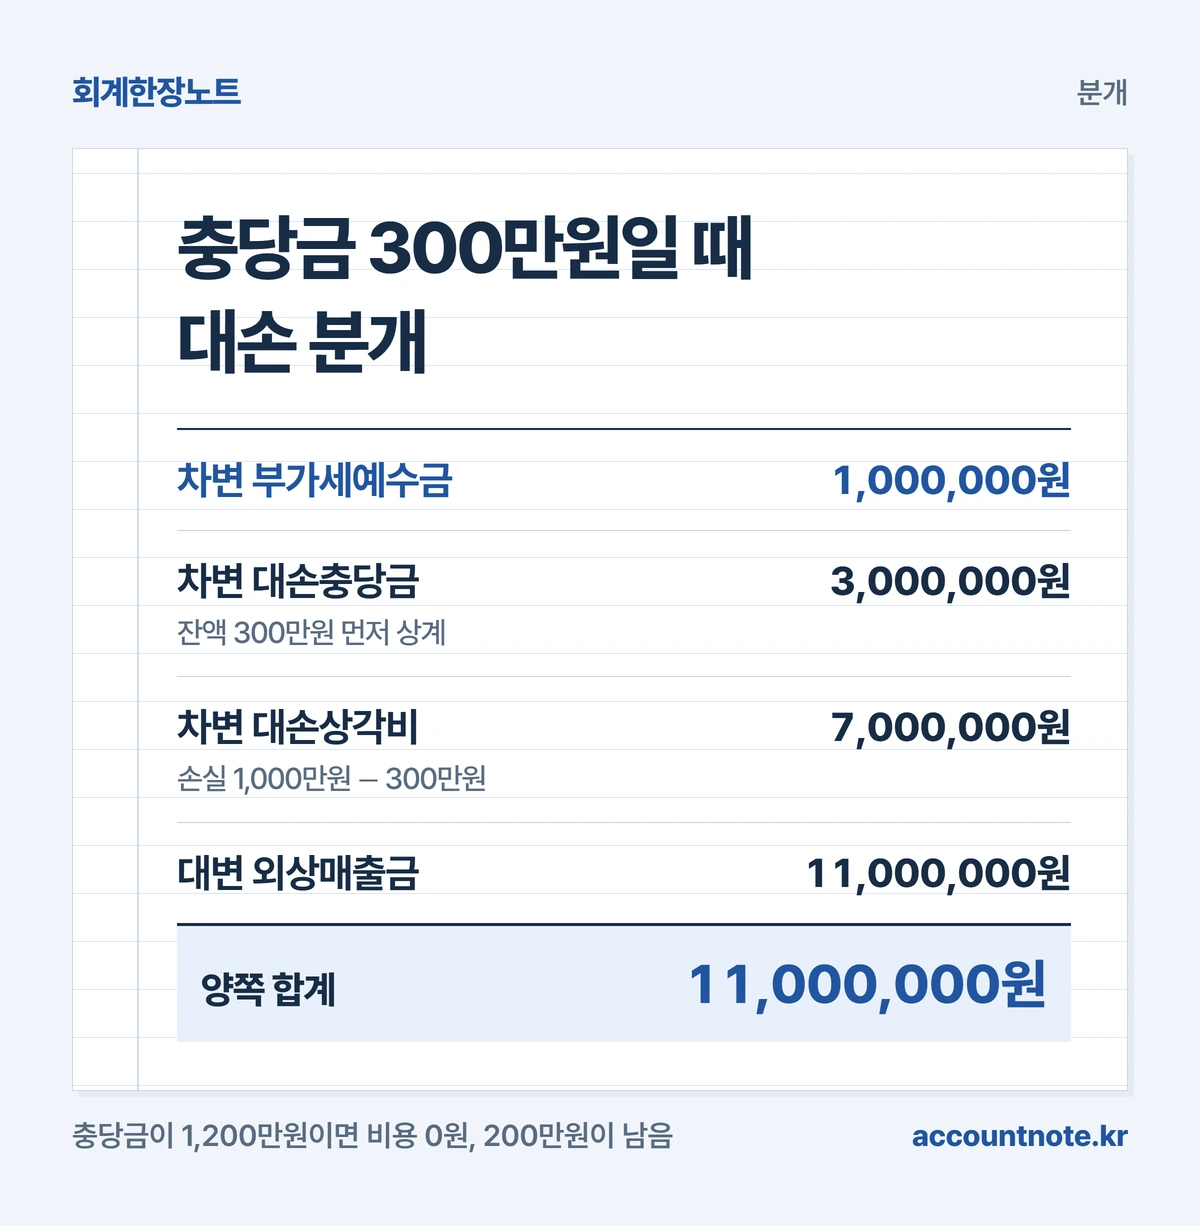
차변에 부가세예수금 100만원, 대손충당금 300만원, 대손상각비 700만원을 적고 대변에 외상매출금 1,100만원을 적습니다. 차변 합계도 1,100만원이라 양쪽이 맞습니다.
순서가 중요합니다. 손실 1,000만원을 먼저 충당금 잔액 300만원과 상계하고, 모자라는 700만원만 비용으로 적습니다.[근거 1][근거 7] 상계는 두 금액을 서로 지워 함께 줄이는 처리입니다.
부가세예수금을 차변에 적는 이유는 하반기에 낼 부가세가 100만원 줄기 때문입니다. 확정신고서 매출세액에서 대손세액을 빼면 장부의 부가세예수금과 신고서가 같은 금액으로 맞습니다.[근거 2]
충당금이 1,200만원 있었다면 비용은 생기지 않습니다. 차변 부가세예수금 100만원과 대손충당금 1,000만원, 대변 외상매출금 1,100만원으로 끝나고 충당금 200만원이 남습니다.
| 2026년 11월 30일 분개 | 금액 |
|---|---|
| 차변 부가세예수금 | 1,000,000원 |
| 차변 대손충당금 | 3,000,000원 |
| 차변 대손상각비 | 7,000,000원 |
| 대변 외상매출금 | 11,000,000원 |
 도해 크게 보기
공제를 안 받거나, 받고도 전액 비용으로 적었다면?
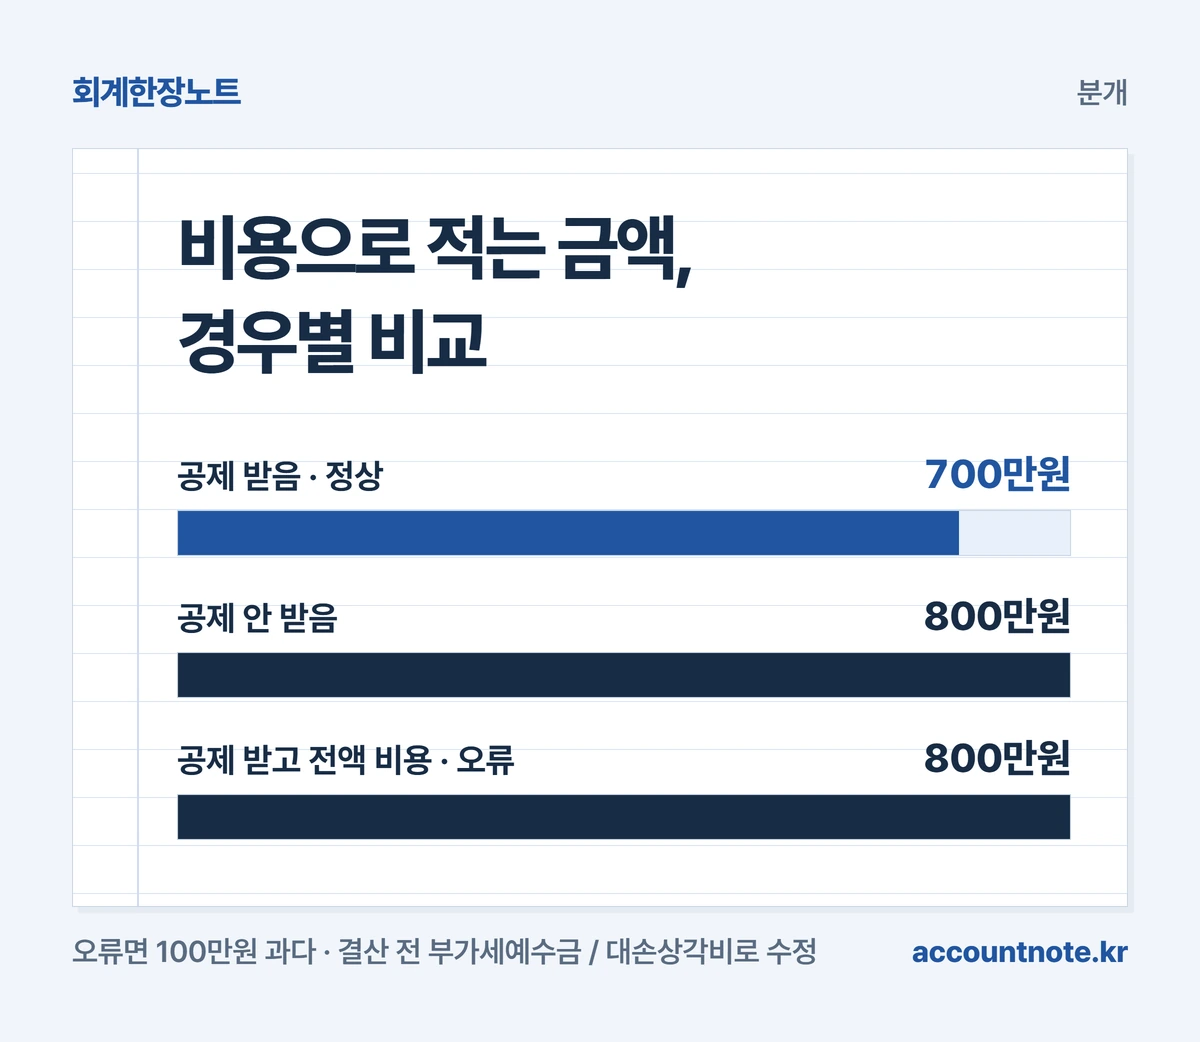
대손세액공제를 받지 않으면 1,100만원 전체가 손실입니다. 이때는 차변 대손충당금 300만원과 대손상각비 800만원, 대변 외상매출금 1,100만원으로 적습니다.
공제 기한 10년이 지난 채권이 여기에 해당합니다.[근거 3] 세법상 대손 사유가 없는데 회계상으로만 정리하면 공제도 받을 수 없고, 장부의 비용이 법인세에서 인정되지 않을 수 있습니다.[근거 6]
자주 틀리는 경우는 1,100만원을 모두 비용으로 적어 놓고 부가세 100만원도 공제받는 것입니다. 같은 100만원을 비용과 세금 감면으로 두 번 반영해 비용이 100만원 많아집니다.
결산 전에 알았다면 차변 부가세예수금 100만원, 대변 대손상각비 100만원으로 바로잡습니다. 결산이 끝난 뒤 알았다면 다음 해 수익으로 정리하는 회사가 많으니 처리 방법을 회계사와 정하세요.
| 상황 | 비용으로 적는 금액 |
|---|---|
| 공제 받음 · 충당금 300만원 | 대손상각비 700만원 |
| 공제 안 받음 | 대손상각비 800만원 |
| 공제 받고 전액 비용(오류) | 800만원, 100만원 과다 |
 도해 크게 보기
미수금·대여금이 대손되면 같은 비용 계정인가요?
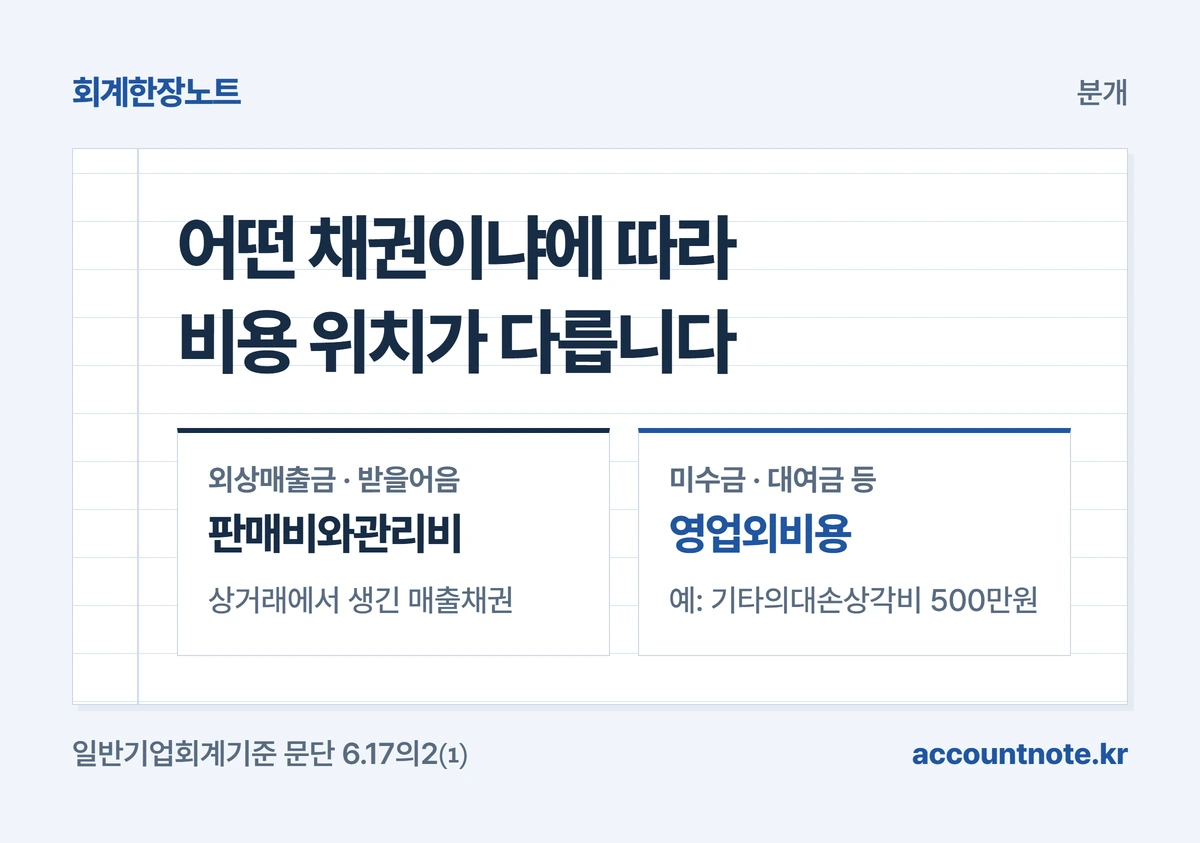
아닙니다. 상거래에서 생긴 매출채권의 대손상각비는 판매비와관리비, 그 밖의 채권의 대손상각비는 영업외비용으로 나눕니다.[근거 1]
예를 들어 거래처에 빌려준 단기대여금 500만원을 못 받게 됐고 대여금에 쌓은 충당금이 없다면, 차변 기타의대손상각비 500만원, 대변 단기대여금 500만원으로 적습니다. 기타의대손상각비는 영업외비용을 매출채권 대손과 구분하려고 실무에서 쓰는 계정 이름입니다.
법인세에서는 사유마다 비용으로 넣는 해가 다릅니다. 회수기일 2년 경과, 파산, 행방불명 같은 사유는 장부에 비용으로 적은 해에만 손금이 되므로 결산 분개를 빠뜨리면 그해 공제를 놓칩니다.[근거 6]
대표나 주주 같은 특수관계인에게 업무와 무관하게 빌려준 돈은 못 받아도 대손금으로 인정되지 않습니다.[근거 5]
| 채권 | 대손 비용의 위치 |
|---|---|
| 외상매출금·받을어음 | 판매비와관리비 |
| 미수금·대여금 등 | 영업외비용 |
| 특수관계인 업무무관 대여 | 세법상 대손 불인정 |
 도해 크게 보기
대손 처리한 돈이 나중에 들어오면 어떻게 적나요?
받은 돈만큼 대손충당금을 다시 늘리고, 그 안에 든 부가세는 부가세예수금으로 적습니다. 대손으로 지운 외상매출금을 되살리지 않고 바로 충당금으로 돌립니다.
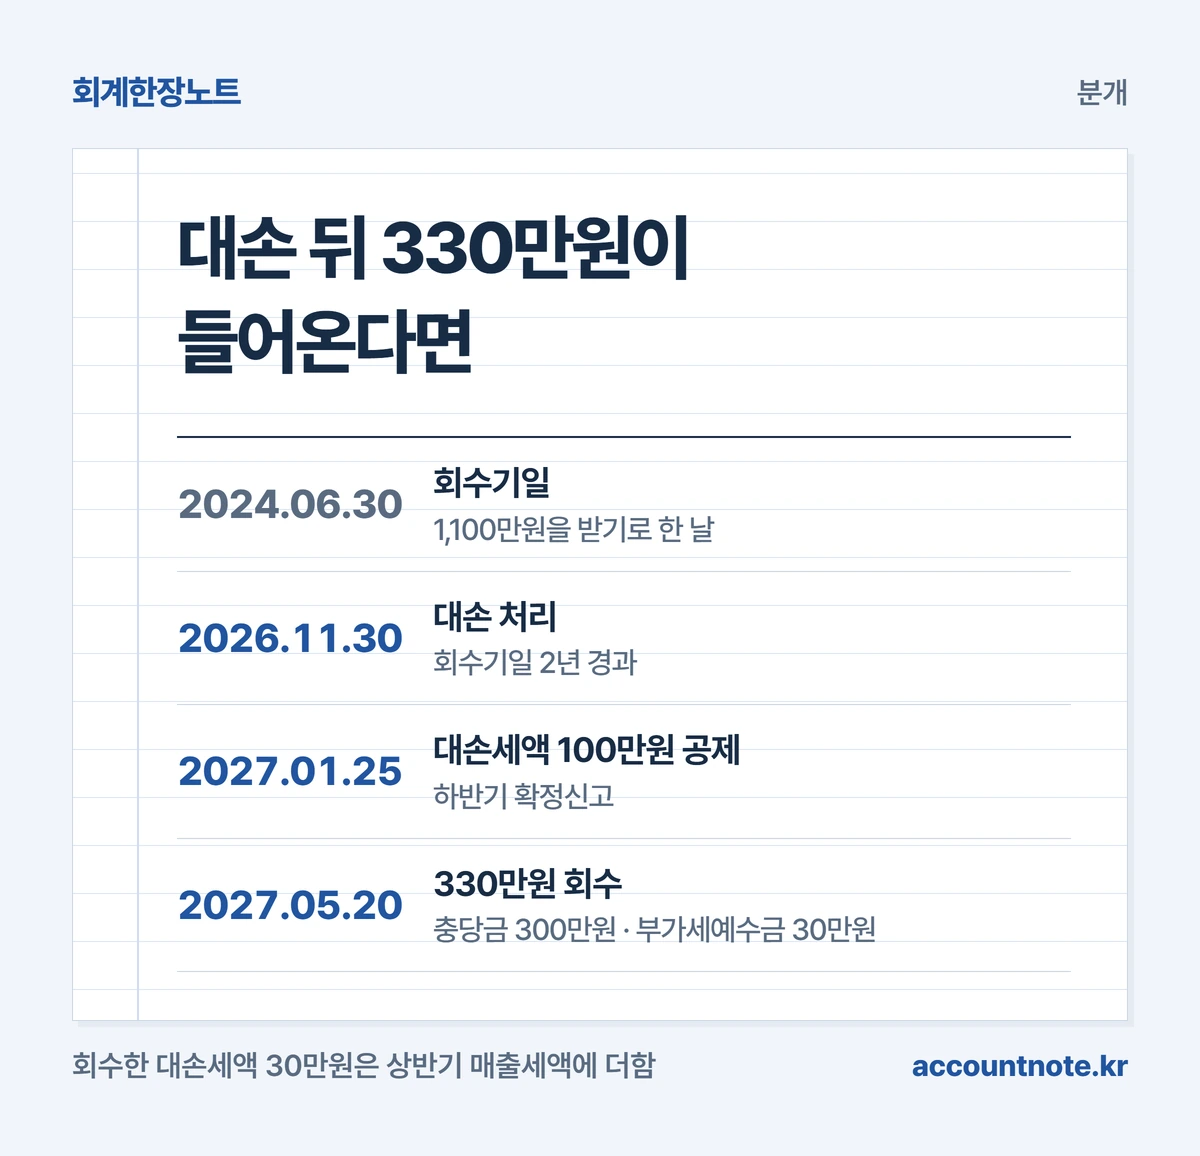
같은 사례에서 2027년 5월 20일 ㈜가온상사가 330만원을 보내왔습니다. 회수한 돈의 대손세액 30만원(330만원 × 10/110)은 회수한 날이 속한 상반기(1~6월) 매출세액에 더합니다.[근거 2]
분개는 차변 보통예금 330만원, 대변 대손충당금 300만원과 부가세예수금 30만원입니다. 양쪽 합계는 330만원입니다.
충당금을 늘려 두면 결산 때 필요액에서 잔액을 빼는 계산에 따라 그해 대손상각비가 그만큼 줄어듭니다.[근거 1] 수익 계정으로 바로 적는 회사도 있으니 방침을 정해 해마다 같게 쓰세요.
법인세에서는 손금에 넣었던 대손금을 회수하면 회수한 해의 익금으로 셉니다.[근거 5] 2026년에 대손 처리하고 2027년에 받았다면 2027년 소득에 들어갑니다.
| 2027년 5월 20일 분개 | 금액 |
|---|---|
| 차변 보통예금 | 3,300,000원 |
| 대변 대손충당금 | 3,000,000원 |
| 대변 부가세예수금 | 300,000원 |
 도해 크게 보기
대손 처리 전에 무엇을 계산하고 적어 두나요?
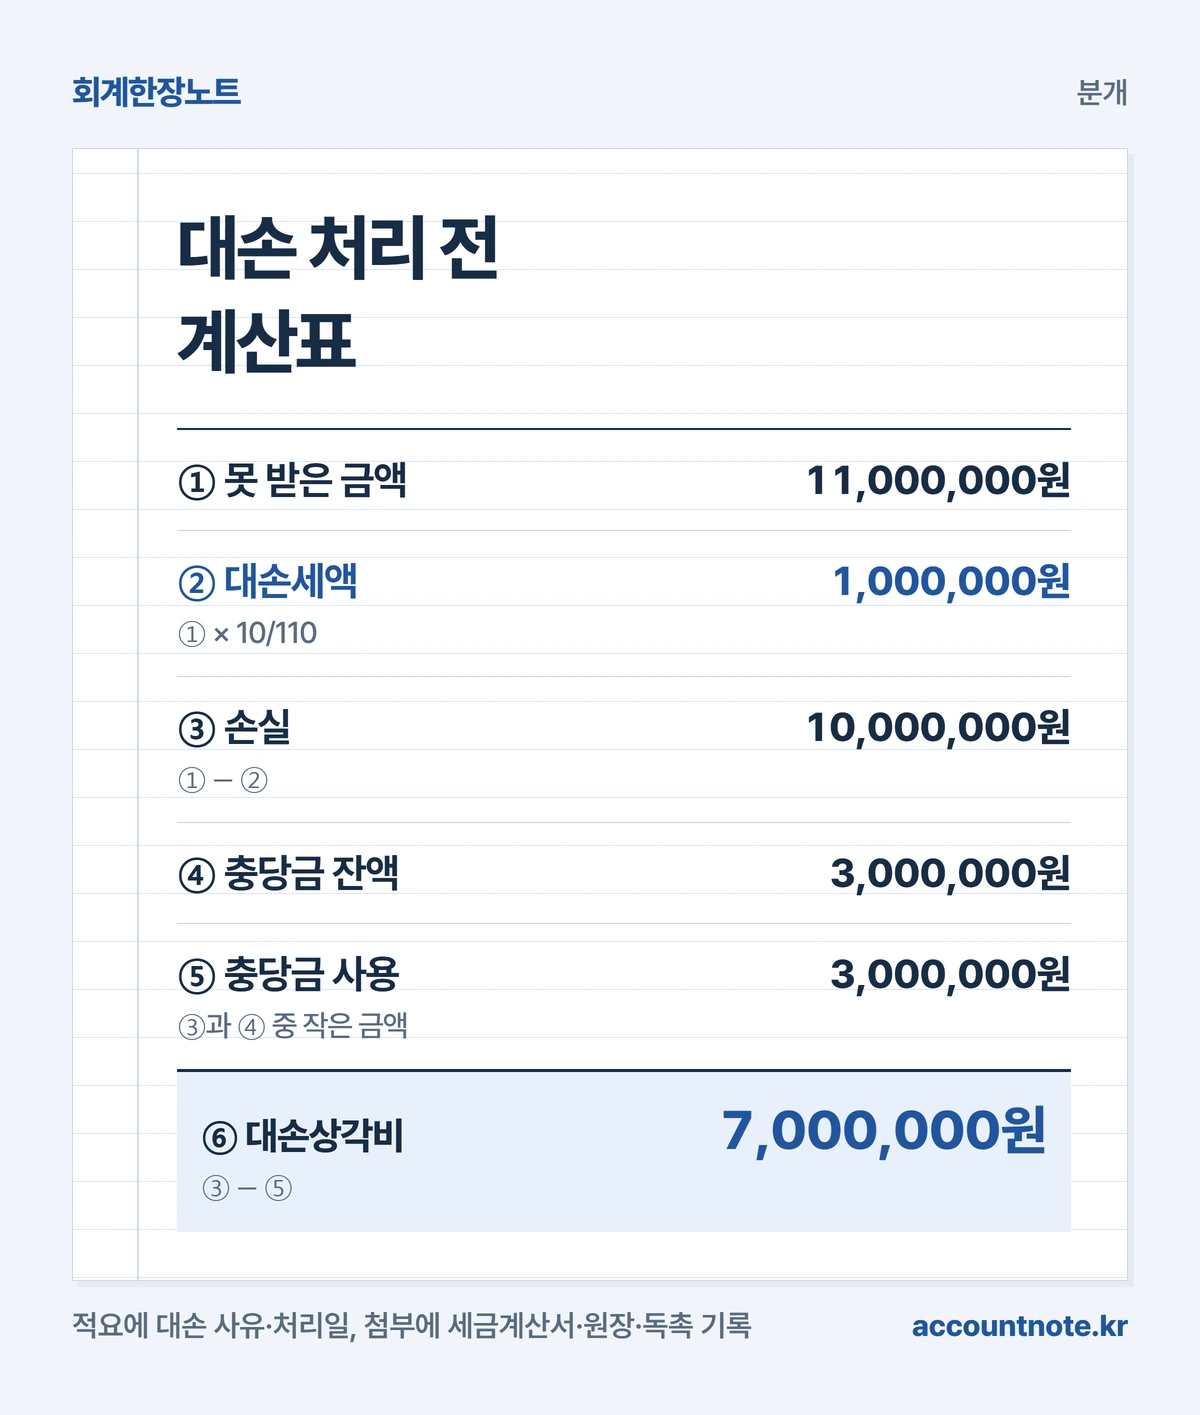
아래 계산표에 네 숫자를 넣으면 분개가 나옵니다. 그 전에 거래처원장 잔액이 실제로 못 받은 금액과 맞는지부터 확인하세요.
분개 적요와 내부 결재 문서에는 아래처럼 사유와 근거 서류를 남깁니다. 부가세 확정신고와 법인세 신고 때 같은 서류를 다시 씁니다.[근거 3][근거 6]
- 적요: ㈜가온상사 외상매출금 대손(회수기일 2024년 6월 30일, 2년 경과)
- 대손 사유와 처리일: 회수기일 2년 경과, 2026년 11월 30일 대손 처리 결정
- 대손세액: 1,000,000원, 2026년 하반기 확정신고에서 공제 신청
- 첨부: 세금계산서, 거래처원장, 독촉 기록, 특수관계 아님 확인
- 회수하면: 충당금을 늘리고 대손세액은 회수한 기간 매출세액에 더함
| 계산표 | 사례 금액 |
|---|---|
| ① 못 받은 금액(부가세 포함) | 11,000,000원 |
| ② 대손세액 ① × 10/110 | 1,000,000원 |
| ③ 손실 ① − ② | 10,000,000원 |
| ④ 충당금 잔액 | 3,000,000원 |
| ⑤ 충당금 사용 ③과 ④ 중 작은 금액 | 3,000,000원 |
| ⑥ 대손상각비 ③ − ⑤ | 7,000,000원 |
 도해 크게 보기
확인한 근거
- 한국회계기준원 일반기업회계기준 제6장 금융자산·금융부채 — 문단 6.17의2 대손충당금(대손상각비 계상, 매출채권은 판매비와관리비·기타 채권은 영업외비용, 회수불가능 채권은 대손충당금과 상계 후 부족액 대손상각비) ↗
- 부가가치세법 제45조① 대손세액 공제(대손금액 × 110분의 10, 회수 시 매출세액 가산)·② 확정신고와 함께 증명서류 제출 ↗
- 부가가치세법 시행령 제87조 — 대손 사유(법인세법 시행령 제19조의2①), 공급일부터 10년 기한, 대손세액 공제신고서 제출 ↗
- 부가가치세법 제49조① — 확정신고 기한(과세기간이 끝난 후 25일 이내) ↗
- 법인세법 제19조의2 — 대손금 손금산입, ②2 특수관계인 업무무관 가지급금 제외, ③ 회수한 대손금의 익금산입 ↗
- 법인세법 시행령 제19조의2 — ① 대손 사유(제8호 파산 등, 제9호의2 중소기업 회수기일 2년 경과), ③ 손금 귀속 사업연도, ⑧ 대손충당금및대손금조정명세서 ↗
- 법인세법 제34조③ — 대손금은 대손충당금과 먼저 상계 ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-04 · 전문가 검수 확인 후 발행.